瑞华会计师事务所合并对审计质量之影响
2021-08-26李丹
今日财富 2021年22期
李丹
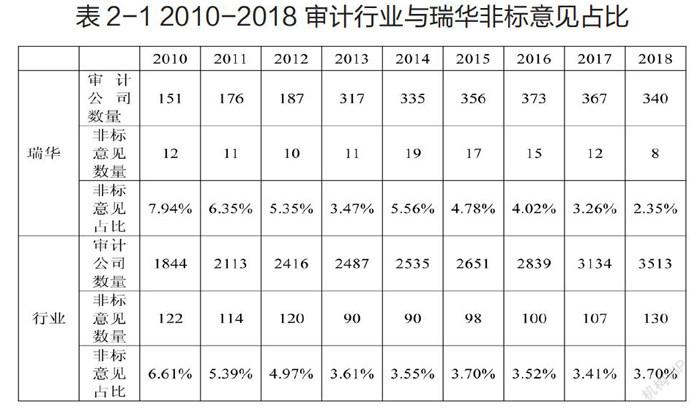
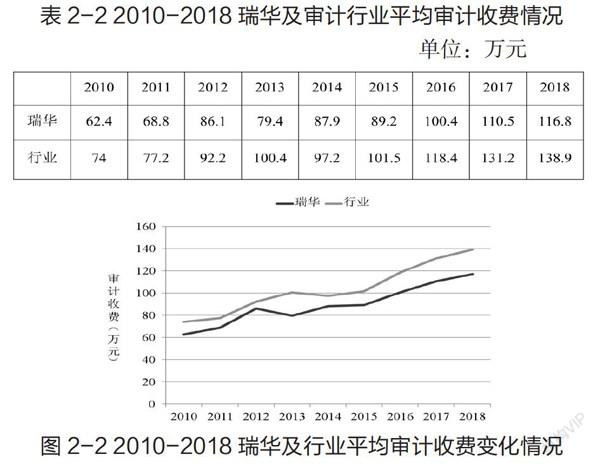
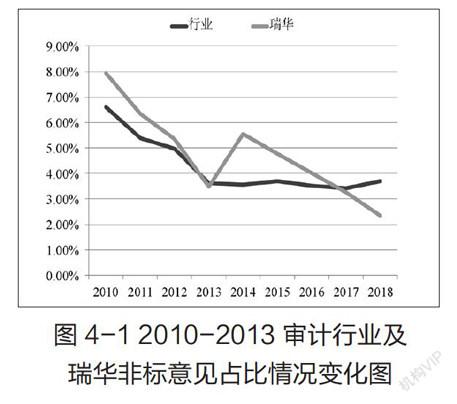
会计师事务所属于中介服务机构,依法独立从事注册会计师的业务。作为现代服务业的重要组成部分,加快规模化、国际化、品牌化和网络化发展是会计师事务所“十二五”时期的主要任务。根据这一指示,近年来,以“做大做强”为目标的众多会计师事务所不断壮大,其中还包括并购以扩大规模这一发展战略。合并后随着公司规模的扩大以及公众对审计质量的重视逐渐增加,人们开始关注会计师事务所合并对审计质量的影响。在此背景下,本文以瑞华会计师事务所为案例,结合相关理论知识,对会计师事务所合并对审计质量的影响进行了深入分析。通过分析,得出了结果:瑞华会计师事务所的合并对审计质量并没有起到显著的提升效果。根据分析结果提出建议:合并后会计师事务所应更加重视内部管理,提高审计工作的严谨性,以达到提升审计质量这一目的。
一、审计质量的定义与衡量
(一)审计质量的定义
关于审计质量方面的研究,国外学者要早于国内的学者。国外学者的观点可以归结为:审计质量是注册会计师发现被审计单位存在财务舞弊行为,并将该行为进行披露的联合概率大小。我国学者的观点大致可以分为两种。一种观点认为,审计质量就是审计报告的质量。另一种观点认为,审计质量是从搜集审计证据到审计内部控制,再到最后给出审计意见的整套工作流程完成质量。本文认为审计质量是会计师事务所在为被审计单位提供服务的过程中所表现出来的所有业务水平,以及审计目标的完成情况。……
登录APP查看全文
