监督视角下高校内部审计整改工作质效提升机制研究
2021-08-24印沈茜
今日财富 2021年23期
印沈茜
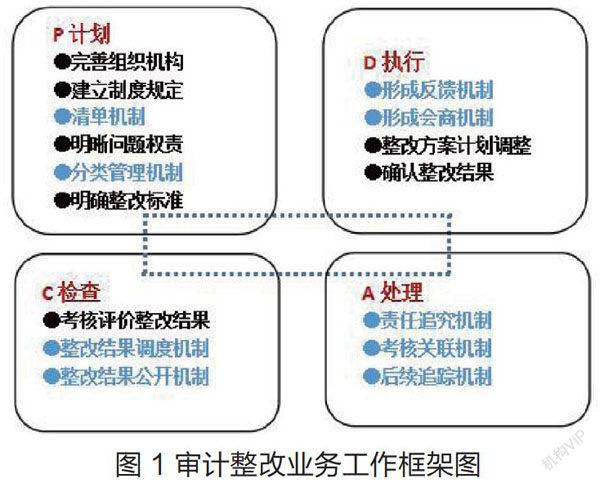
党的十九届四中全会提出健全党和国家监督体系,这对审计监督体系的完善提出了更高要求。然而,高校内部审计整改工作却面临着诸多问题严重影响了审计监督职能的发挥。本文以审计监督为视角,剖析高校内部审计整改工作中的监督缺位环节,解构审计督促整改的流程,构建内部审计整改质效提升模型,进而为改善高校内部审计整改质效提出切实可行建议。
一、引言
十九大以来,作为新时期党和国家监督体系的重要组成部分审计开始凸显其在治理方面的多重效能,内部审计监督对组织内部治理能力提升也是不言而喻的。内部审计价值的实现,离不开审计整改工作的执行,实践证明审计整改问题不解决,审计监督效果几乎为零。由此,2018年《审计署关于内部审计工作的规定》规定,单位应当建立健全审计发现问题整改机制,明确被审计单位主要负责人为整改第一责任人。对审计发现的问题和提出的建议,被审计单位应当及时整改,并将整改结果书面告知内部审计机构。2020年《教育系统内部审计工作规定》要求,应当建立健全审计发现问题整改机制,推进审计发现问题的整改落实,对所属单位内部审计发现且已经纠正的问题不再在审计报告中反映。
当前,高等教育事业正处在快速发展阶段,外部巡视巡查的局势倒逼和自身风险防范的内在渴求均对高校内部审计整改工作提出更高要求。但高校内部审计整改工作面临诸如整改认识不到位,“走过场”式应对;整改方式不科学,难以精准落实;整改重点有偏颇,无法有的放矢;整改机制不完善,业务流程阻滞等问题。……
登录APP查看全文