金融资产配置对企业价值的影响研究
2021-08-24房静
今日财富 2021年23期
房静
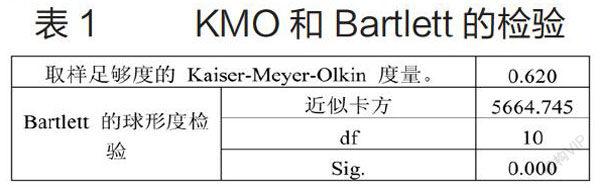
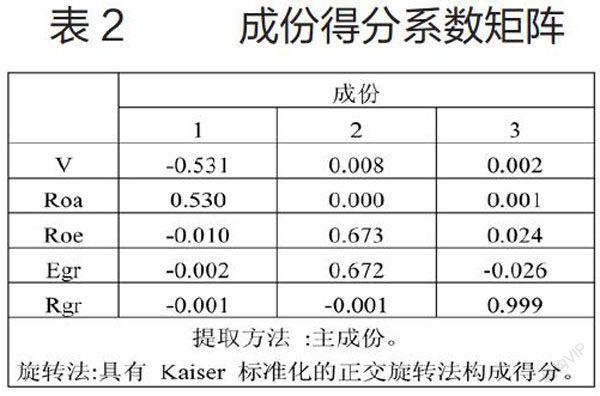
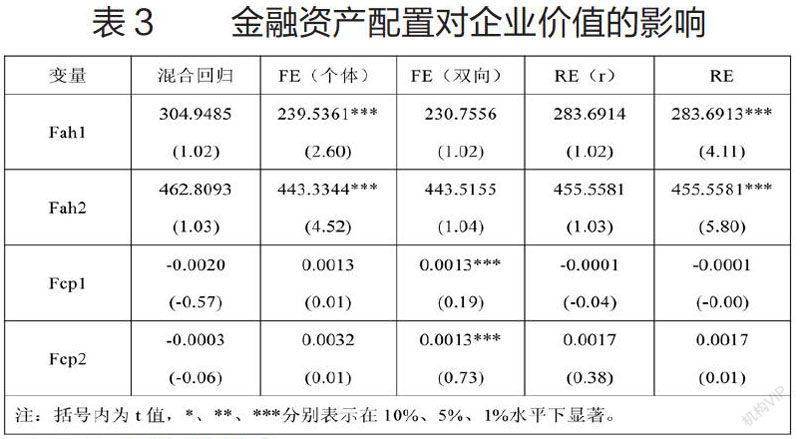
随着中国经济的不断发展,实体企业逐渐转变经营理念,通过杠杆创企业价值新高。本文以2007-2019年我国 A 股非金融非房地产上市公司为研究样本,构建模型分析金融资产配置与企业价值之间的关系。结果表明:对于资本积累动机较强的企业,金融资产持有份额越高越有助于企业价值上升;对于市场套机动机较强的企业,金融渠道获利增加反而会抑制企业价值的上升。进一步研究内生性问题发现,回归结果仍稳健,该结果对企业价值的进一步提高有一定现实意义。
一、引言
近年来,中国实体经济增速放缓,而金融、房地产行业的增速和利润率远远高于实体行业。在资本利益的驱动下,实体企业逐渐选择了金融业的商业经营模式,而配置金融资产成为了一种最为普遍的形式。根据CSMAR数据库,我国非金融类上市公司增持金融资产的规模从2007年至2019年逐渐递增。
目前,学界对金融资产配置与实体企业之间的关系研究可以分为两类:一是探讨实体企业选择增加金融资产配置的动机:经济形势外在压力和资本逐利的根本动力。二是研究由于实体企业金融资产过度配置导致的经济后果。如果金融化程度与企业的发展水平、资本结构相匹配,金融化对实体企业的发展起到积极作用。反之,可能会产生金融化程度不足带来的“金融抑制”或者金融化程度超前带来的经济增长不稳定、加剧收入分配差距等现象。综合以往文献发现……
登录APP查看全文