业财融合:从财务动因到业务动因
2021-08-23叶康涛
财会月刊·上半月 2021年8期
叶康涛
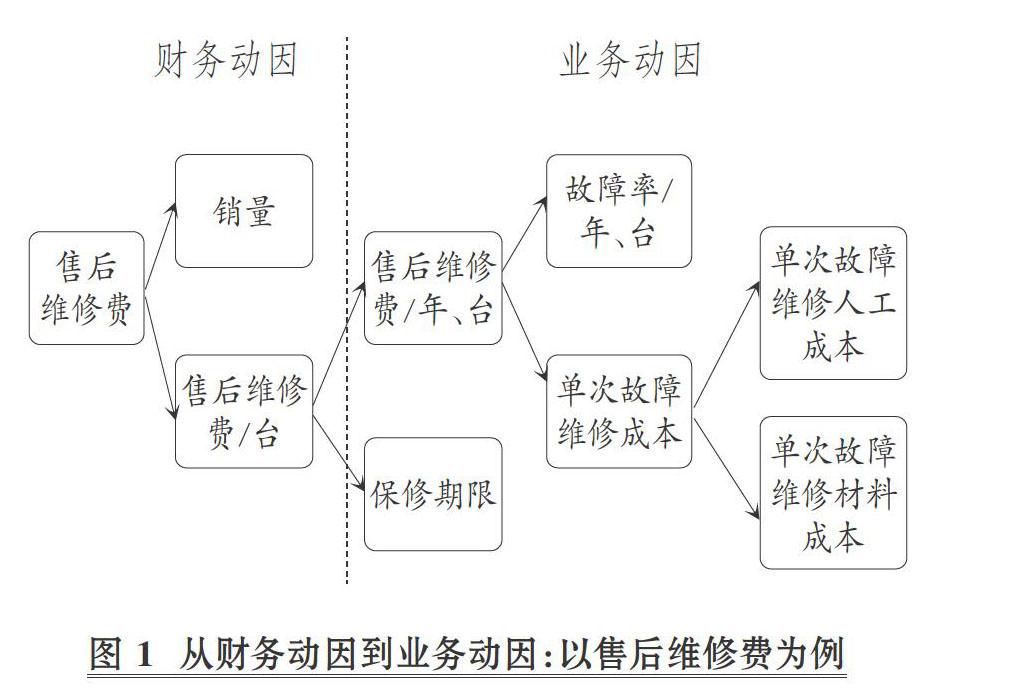
【摘要】业财融合的关键在于经营分析要从财务动因深入到业务动因, 这有助于真正洞察财务信息背后的驱动因素, 为成本核算和定价提供有益信息, 有助于明确管理责任, 有助于控制成本并实现战略成本管理。 这就要求财务人员必须打破财务与业务的隔阂, 主动参与各项业务活动, 真正实现通过财务分析驱动企业价值创造。
【关键词】业财融合;财务动因;业务动因;价值创造
【中图分类号】F275 【文献标识码】A 【文章编号】1004-0994(2021)15-0024-3
一、引言
业财融合可谓近几年来最为熱门的话题之一。 但关于何为业财融合, 目前学术界观点众说纷纭, 远未达成共识。
王亚星和李心合[1] 认为, 业财融合主要体现为信息融合: “业财融合的很重要的内容是数据融合, 也就是要利用会计数据并整合业务数据, 形成对业务和财务决策支持的新格局。 ”而谢志华等[2] 则认为业财融合的本质是价值融合, 具体而言, 是指企业业务活动要服从于企业价值创造和实现的需要, 业务链要融入价值链。 他们进一步指出: “业财融合本质上是业务必须要创造价值, 但由于企业内部的财务和会计部门与各类业务部门的职能分工, 导致了业财在组织上和信息上的分离问题, 并进而导致业务与价值创造和实现之间的关系被分割。 ”为此, 就需要进行组织变革。 他们提出的解决方案是将企业内部的功能型单元转化为价值型单元。 换句话说, 就是要将职能型部门转换为价值型部门: “这种变革的核心就是让企业与外部组织之间的关系和企业内部组织之间的关系实现全面的价值化。……
登录APP查看全文
