信息不对称下银行对中小微企业的最优信贷策略研究
2021-08-09孙雨忱
金融发展研究 2021年6期
关键词:回归
孙雨忱
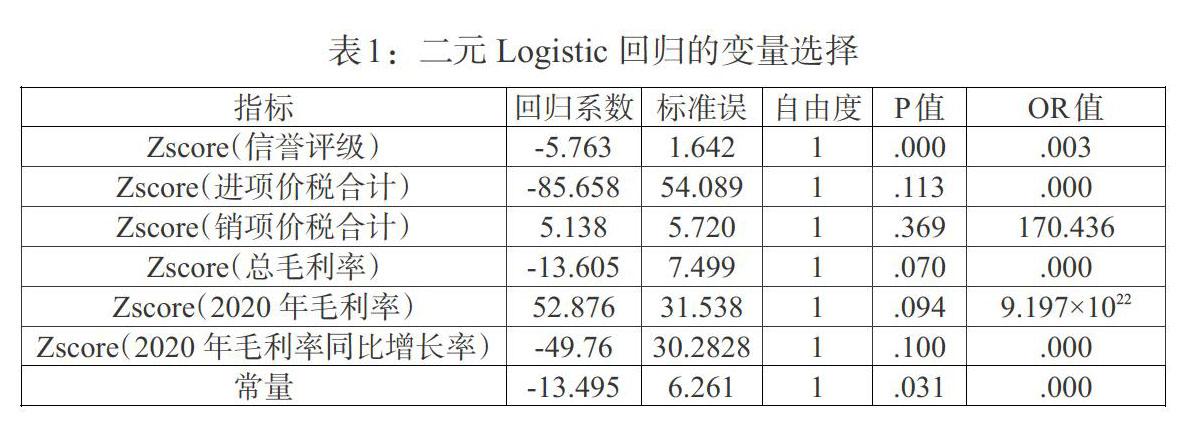

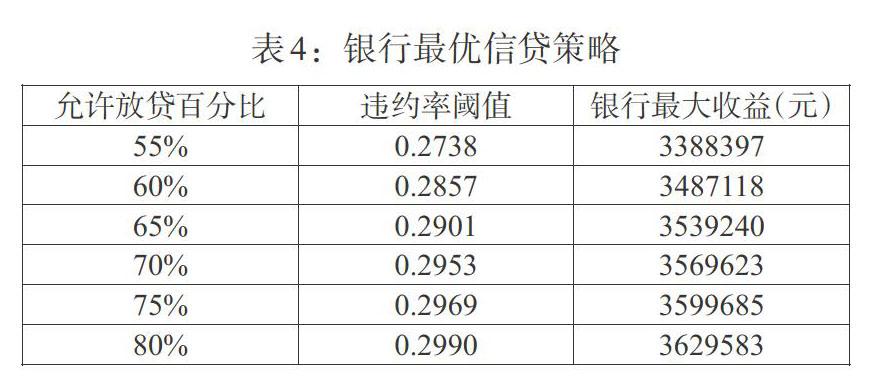
摘 要:通常认为,中小微企业融资难的主要原因在于抵押担保能力不足、银行贷前及贷后管理成本高。但究其深层次根源,则是在信息不对称情况下,银行难以对中小微企业的违约率进行可靠测算,从而难以估量这部分授信的资本占用,加大了银行自身资本充足率管理的难度。本文利用银行较易获取的企业交易信息(发票信息)、信用评级、信贷记录等有限信息,通过构建Logistic回归的违约率测算模型,测算出不同信用水平下中小微企业的预期违约率。在此基础上,以银行利润最大化为目标,构建银行最优信贷策略的非线性规划模型,并以此模型指导银行对潜在中小微企业客户开展授信活动。
关键词:中小微企业;违约率;信贷;Logistic 回归
中图分类号:F830.5 文献标识码:B 文章编号:1674-2265(2021)06-0078-07
DOI:10.19647/j.cnki.37-1462/f.2021.06.010
一、引言
中小微企业是我国构建现代化经济体系、推动经济高质量发展的重要基础,是扩大就业、改善民生的重要支撑。中小微企业融资问题一直是我国信贷政策关注的重点,近年来国家出台了很多推进中小微企业信贷业务的优惠政策,但中小微企业融资难问题一直没有从根本上得到解决。
(一)文献综述
学术界对中小微企业融资难问题的关注和研究由来已久。学者们普遍认为,中小微企业抵押担保能力差、信用水平低、贷前调查和贷后管理成本高等原因,导致银行对其授信的积极性不高,影响了信贷政策的实施效果。其背后的深层次根源则是在信息不对称情况下银行的理性选择。……
登录APP查看全文