基层央行审计整改评估体系构建
2021-08-09程福垒
中国内部审计 2021年6期
程福垒

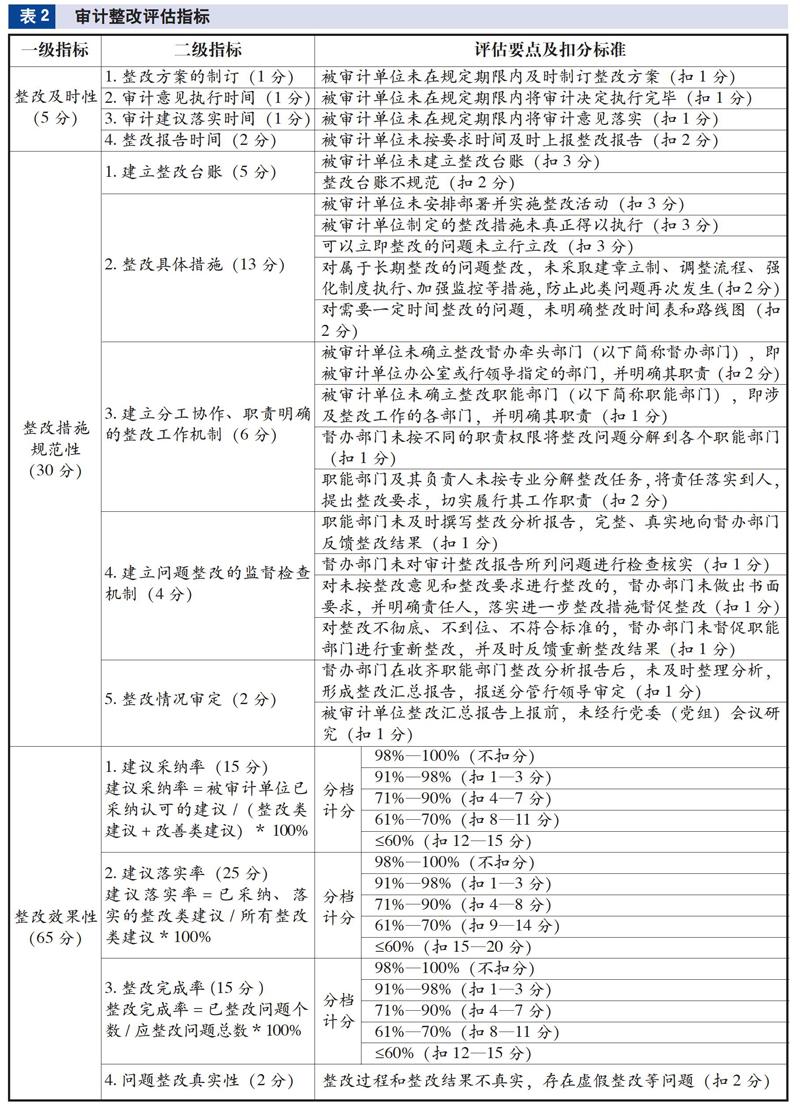
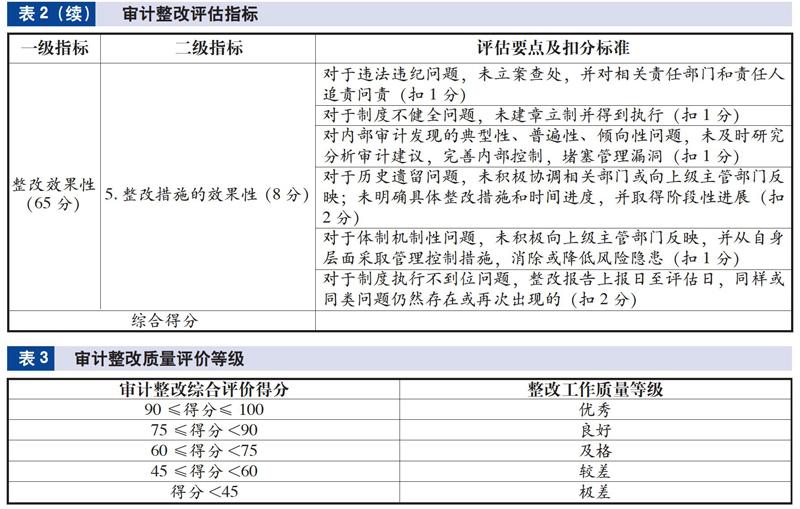
[摘要]审计整改评估是内部审计部门督促审计发现问题有效整改的重要手段,是巩固和扩大审计成果的重要途径。为提升审计整改评估质量和效果,本文针对基层央行审计整改评估中的问题,提出构建央行审计整改评估体系的建议。
[关键词]内部审计 审计整改 评估体系
一、基层央行审计整改评估存在的问题
审计整改评估是巩固和扩大审计成果的重要途径,是审计工作的落脚点,也是解决审计发现问题的关键环节,直接决定审计工作质量。2020年以来,基层央行积极探索开展审计整改评估工作,取得了很好的效果,但仍存在一些问题。
一是缺乏可依据的原则。整改评估原则是开展审计整改评估依据的准则。目前,一些基层央行尚没有制定开展整改评估所遵循的原则,评估人员对于评估开展过程中无法预料的问题,只能孤立地做出反应,其立场、观点和方法直接影响对问题的看法和处理,难以更快、更好地对审计整改评估质量和效果进行评判。
二是问题整改认定有待细化。目前,一些基层央行只是粗略地将问题整改状态分为已整改、正在整改、长期整改和未整改,每种状态包括的内容不全面、不具体,操作性不强。对于什么情况下、哪些问题可以认定为已整改、正在整改、长期整改或未整改,被审计单位和审计评估人员都难以准确把握,以致影响整改评估结果的认定。
三是整改评估内容不明确。审计问题的整改应包括整改方案制订、整改措施运用、审计问题纠正、审计问题责任追究、风险控制、整改情况报告等,与此相应地,审计整改评估过程也应包括以上内容。……
登录APP查看全文