审计全覆盖背景下地方审计机关经济责任审计研究
2021-08-09杨泓
中国内部审计 2021年6期
杨泓
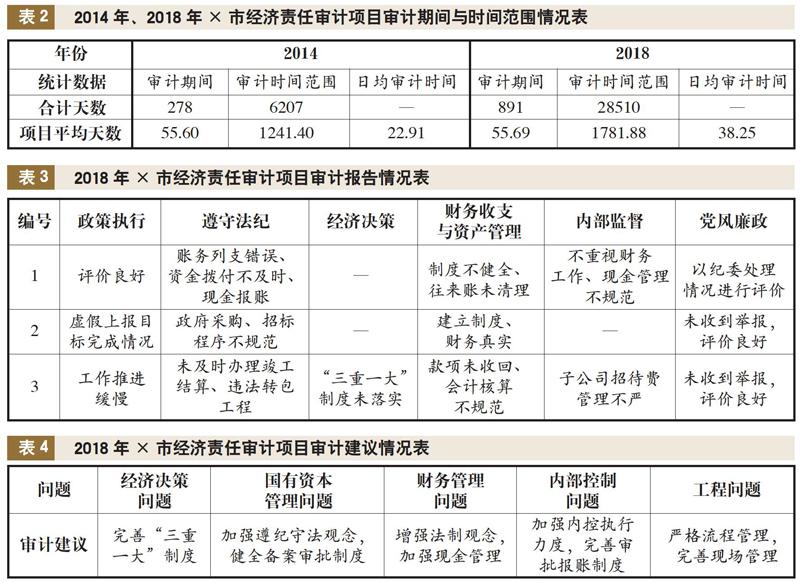
[摘要]本文引入PSR模型和×市审计机关经济责任审计的事实数据,对地方审计机关在审计全覆盖背景下开展经济责任审计项目的压力与现状进行概括,并据此进行对策分析,以期为地方审计机关积极应对审计全覆盖提供思路,促进地方审计机关经济责任审计形成良性循环。
[关键词] 经济责任审计 审计全覆盖 PSR模型
一、引言
经济责任审计起源于20世纪80年代,多年来为保证全面从严治党,保证国企经济活动的经济性、效率性和效果性等发挥了重要作用。近年来,国家审计的职能和作用不断得到丰富拓展,经济责任审计的重要性愈发凸显,相关研究文献也层出不穷。目前国内学者从多个角度对经济责任审计进行了研究。包括对经濟责任审计的影响因素研究,如生态环境保护(黄溶冰、单建宁和时现,2010)、经济形势(赵彩霞和曹丽梅,2017)等;对经济责任审计的评价机制研究,如5E(魏乾梅,2015)、层次分析法和模糊综合评价法相结合(韦小泉和王立彦,2015)等;对经济责任审计如何优化展开研究,一些学者采用了案例分析法(张宏亮、刘长翠和曹丽娟,2015),还有的学者进行了深入的理论研究(周荣青,2012);对经济责任审计的效果研究(李江涛、苗连琦和梁耀辉,2011)等。
二、PSR模型构建
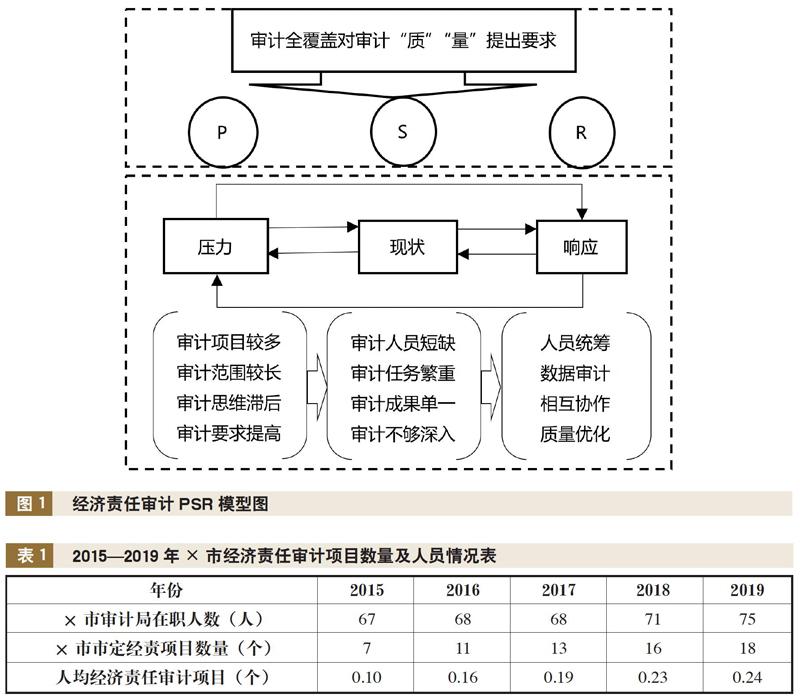
PSR模型由加拿大统计学家David J.Rapport和Tony Friend于1979年提出,被各国学者普遍用作水资源、草地资源、能源及区域可持续发展等的评价工具。由于PSR模型描述的是一个压力(Pressure)、现状(State)和响应(Response)动态影响的过程,可以用来反映审计的过程及其闭环影响,本文将PSR模型运用于地方审计机关经济责任审计的研究,构建模型见图1。……
登录APP查看全文