国家审计在突发事件防控中的作用与实现途径
2021-08-05王祥郝玉贵徐荣华
王祥 郝玉贵 徐荣华
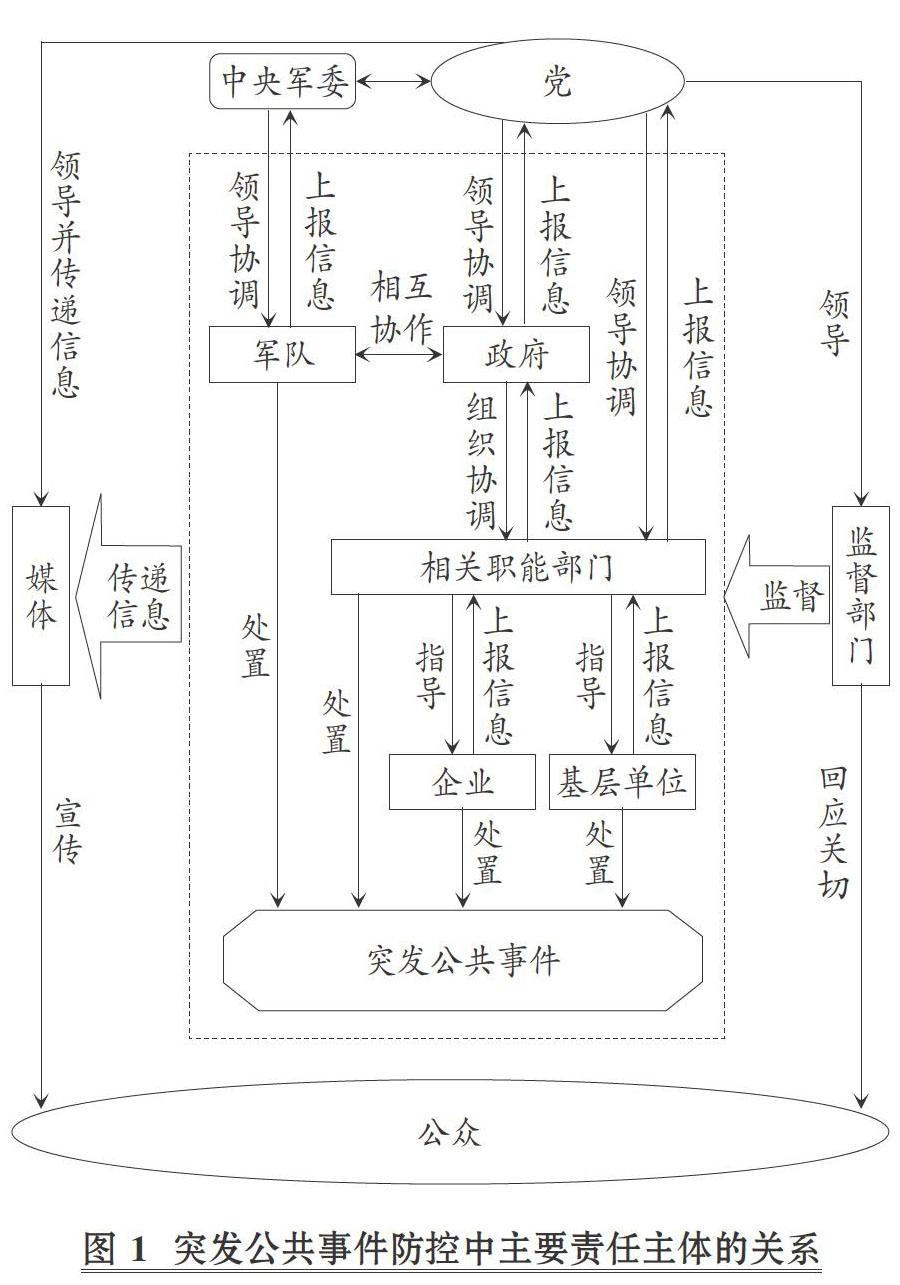
【摘要】国家审计作为突发公共事件防控体系的重要组成部分, 是特殊时期审计服务国家治理的特别体现。 审计机关基于“一盘棋”和“两统筹”思想, 第一时间启动应急审计预案, 借助大数据等信息技术, 运用非现场和现场审计相结合的“全过程”应急跟踪审计模式, 围绕应急审计“全覆盖”的特殊重点内容, 在识别重大风险隐患、检查评价应急防控机制的健全性和有效性、相关政策措施执行的有效性, 防控相关的信息披露质量, 以及资金和物资使用的真实性、合法性、合规性和有效性等方面发挥制约和促进作用。
【关键词】国家审计;突发事件;應急防控机制;跟踪审计
【中图分类号】F239 【文献标识码】A 【文章编号】1004-0994(2021)14-0088-6
一、引言
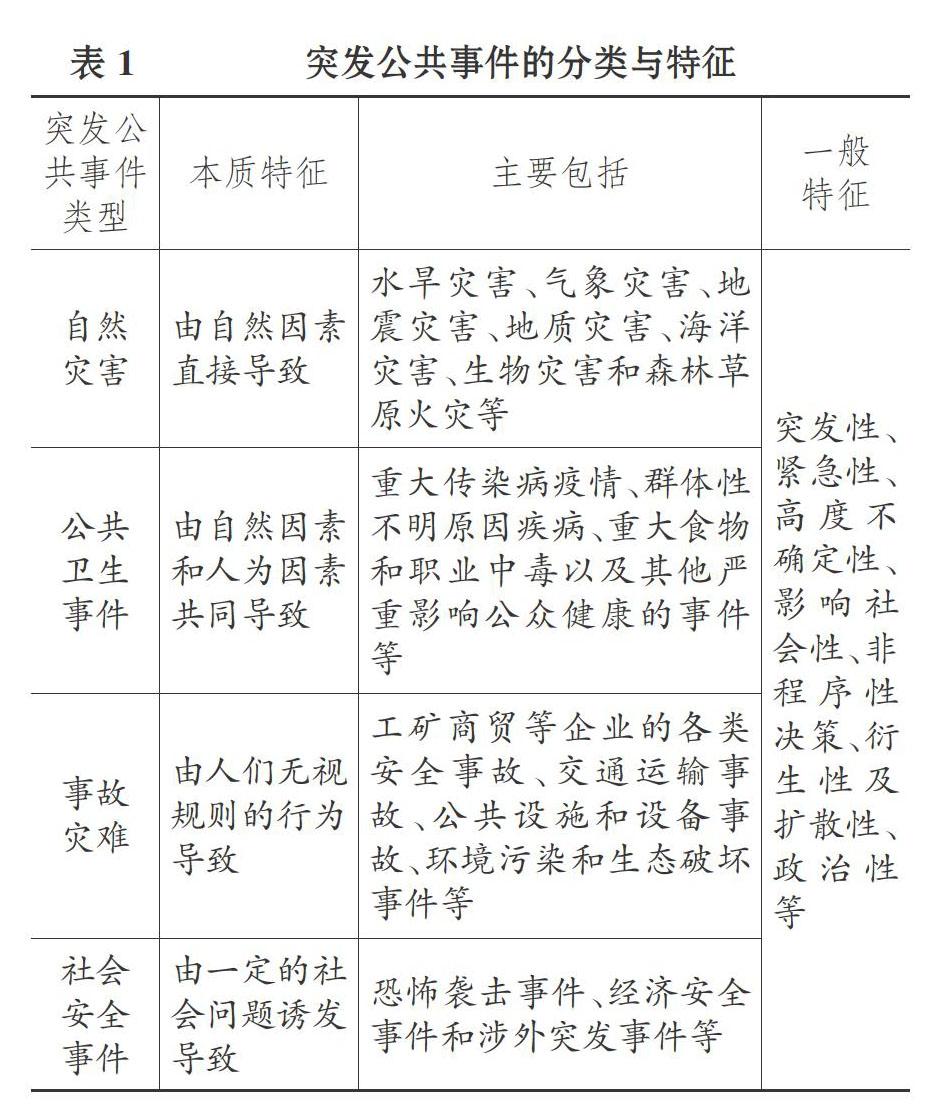
《中华人民共和国突发事件应对法》(简称《应对法》)指出, 突发事件是指突然发生的, 造成或者可能造成严重社会危害, 需要采取应急处置措施予以应对的自然灾害、事故灾难、公共卫生事件和社会安全事件。 在我国, 从1998年的湖北特大洪水、2003年的SARS疫情、2008年南方特大暴雪和冰冻天气、2008年汶川和2010年玉树大地震到2019年年末的新冠肺炎疫情等突发公共事件不断发生。 从全球范围看, 切尔诺贝利核电站事故、东南亚金融危机、美国“9·11”恐怖袭击事件、2003年波及三十多国的SARS疫情、2004年印度洋大海啸、2011年日本9级大地震引起的特大海啸和福岛核电站泄漏事件、2019年年末的全球新冠肺炎疫情等, 当今人类社会已进入了突发公共事件的“高危期”。 这些事件具有突发性、公共性、严重性、影响广泛等特点, 极大地破坏了正常的经济社会运行机制和秩序, 造成了巨大的社会心理危机, 阻碍了经济社会的稳定和发展。……