新收入准则下境外EP工程项目收入确认分析
2021-07-27周毅中材节能股份有限公司
财会学习 2021年21期
周毅 中材节能股份有限公司
引言
随着国际化进程的推进,越来越多的中国企业参与其中,工程总承包(EPC)模式是各个企业普遍采用的一种项目组织实施模式。在境外工程项目数量不断增长的同时,项目利润率却在不断下降。
在EPC总承包工程盈利下降的同时,许多企业会采用EP工程的模式与境外业主签约,尤其是在境外当地劳动力充沛、人员素质相对较高的区域。在新收入准则下,总承包工程(EPC)模式如何应用,已有许多学者和专家进行专业论述和研究,笔者在本文仅就境外项目的技术设备成套(EP)模式下,新收入准则的应用作简单的探讨。
技术成套设备(EP)模式,是按照合同约定提供技术(E)和成套设备(P)采购服务,在履行设计服务(技术服务的一部分)和设备交付期间,由客户选用的总承包商进行项目施工和设备安装,同时按照合同约定由EP服务的提供方向客户履行合同约定的技术指导的工程承包模式。
一、新旧准则对比分析
原工程施工企业收入确认适用的“建造合同”准则,在其确认和计量的过程中,操作盈余空间大,预计总成本的确认、合同变更引起的毛利率变化等会计信息存在很大的主观确认弹性。
2017年新收入准则(CAS 14)以合同为基础和核心载体,对履约义务的识别、变更,履约义务在时点或时段确认都给出了明确的界定;在计量和列报方面,也给出了非常清晰的要求。具体对比如表1。
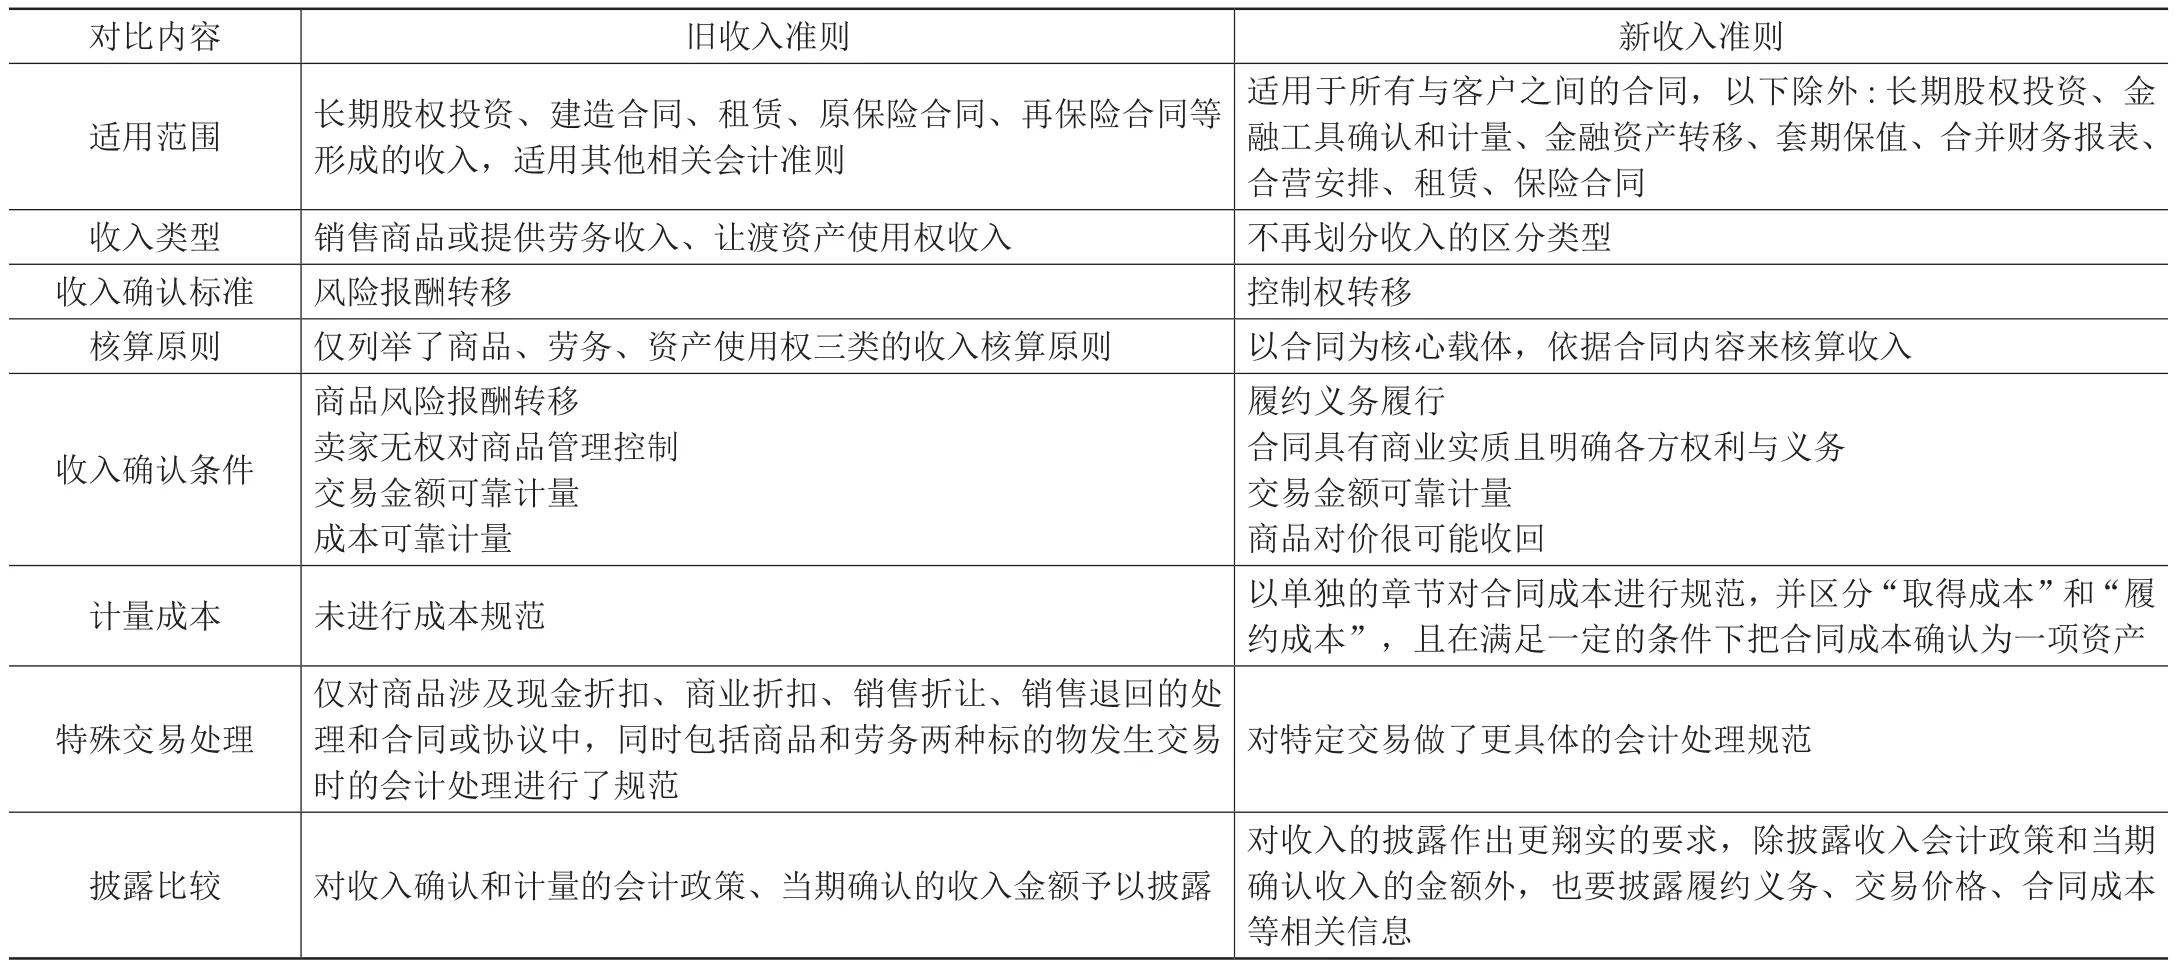
表1 新旧准则对比
二、新收入准则对技术设备成套(EP)模式收入确认的影响
在具体分析之前,首先明确常规的境外工程技术设备成套(EP)模式的相关特点:
登录APP查看全文