管理层过度自信、会计稳健性与企业并购绩效
2021-07-25刘琼琼赵洪进
刘琼琼 赵洪进


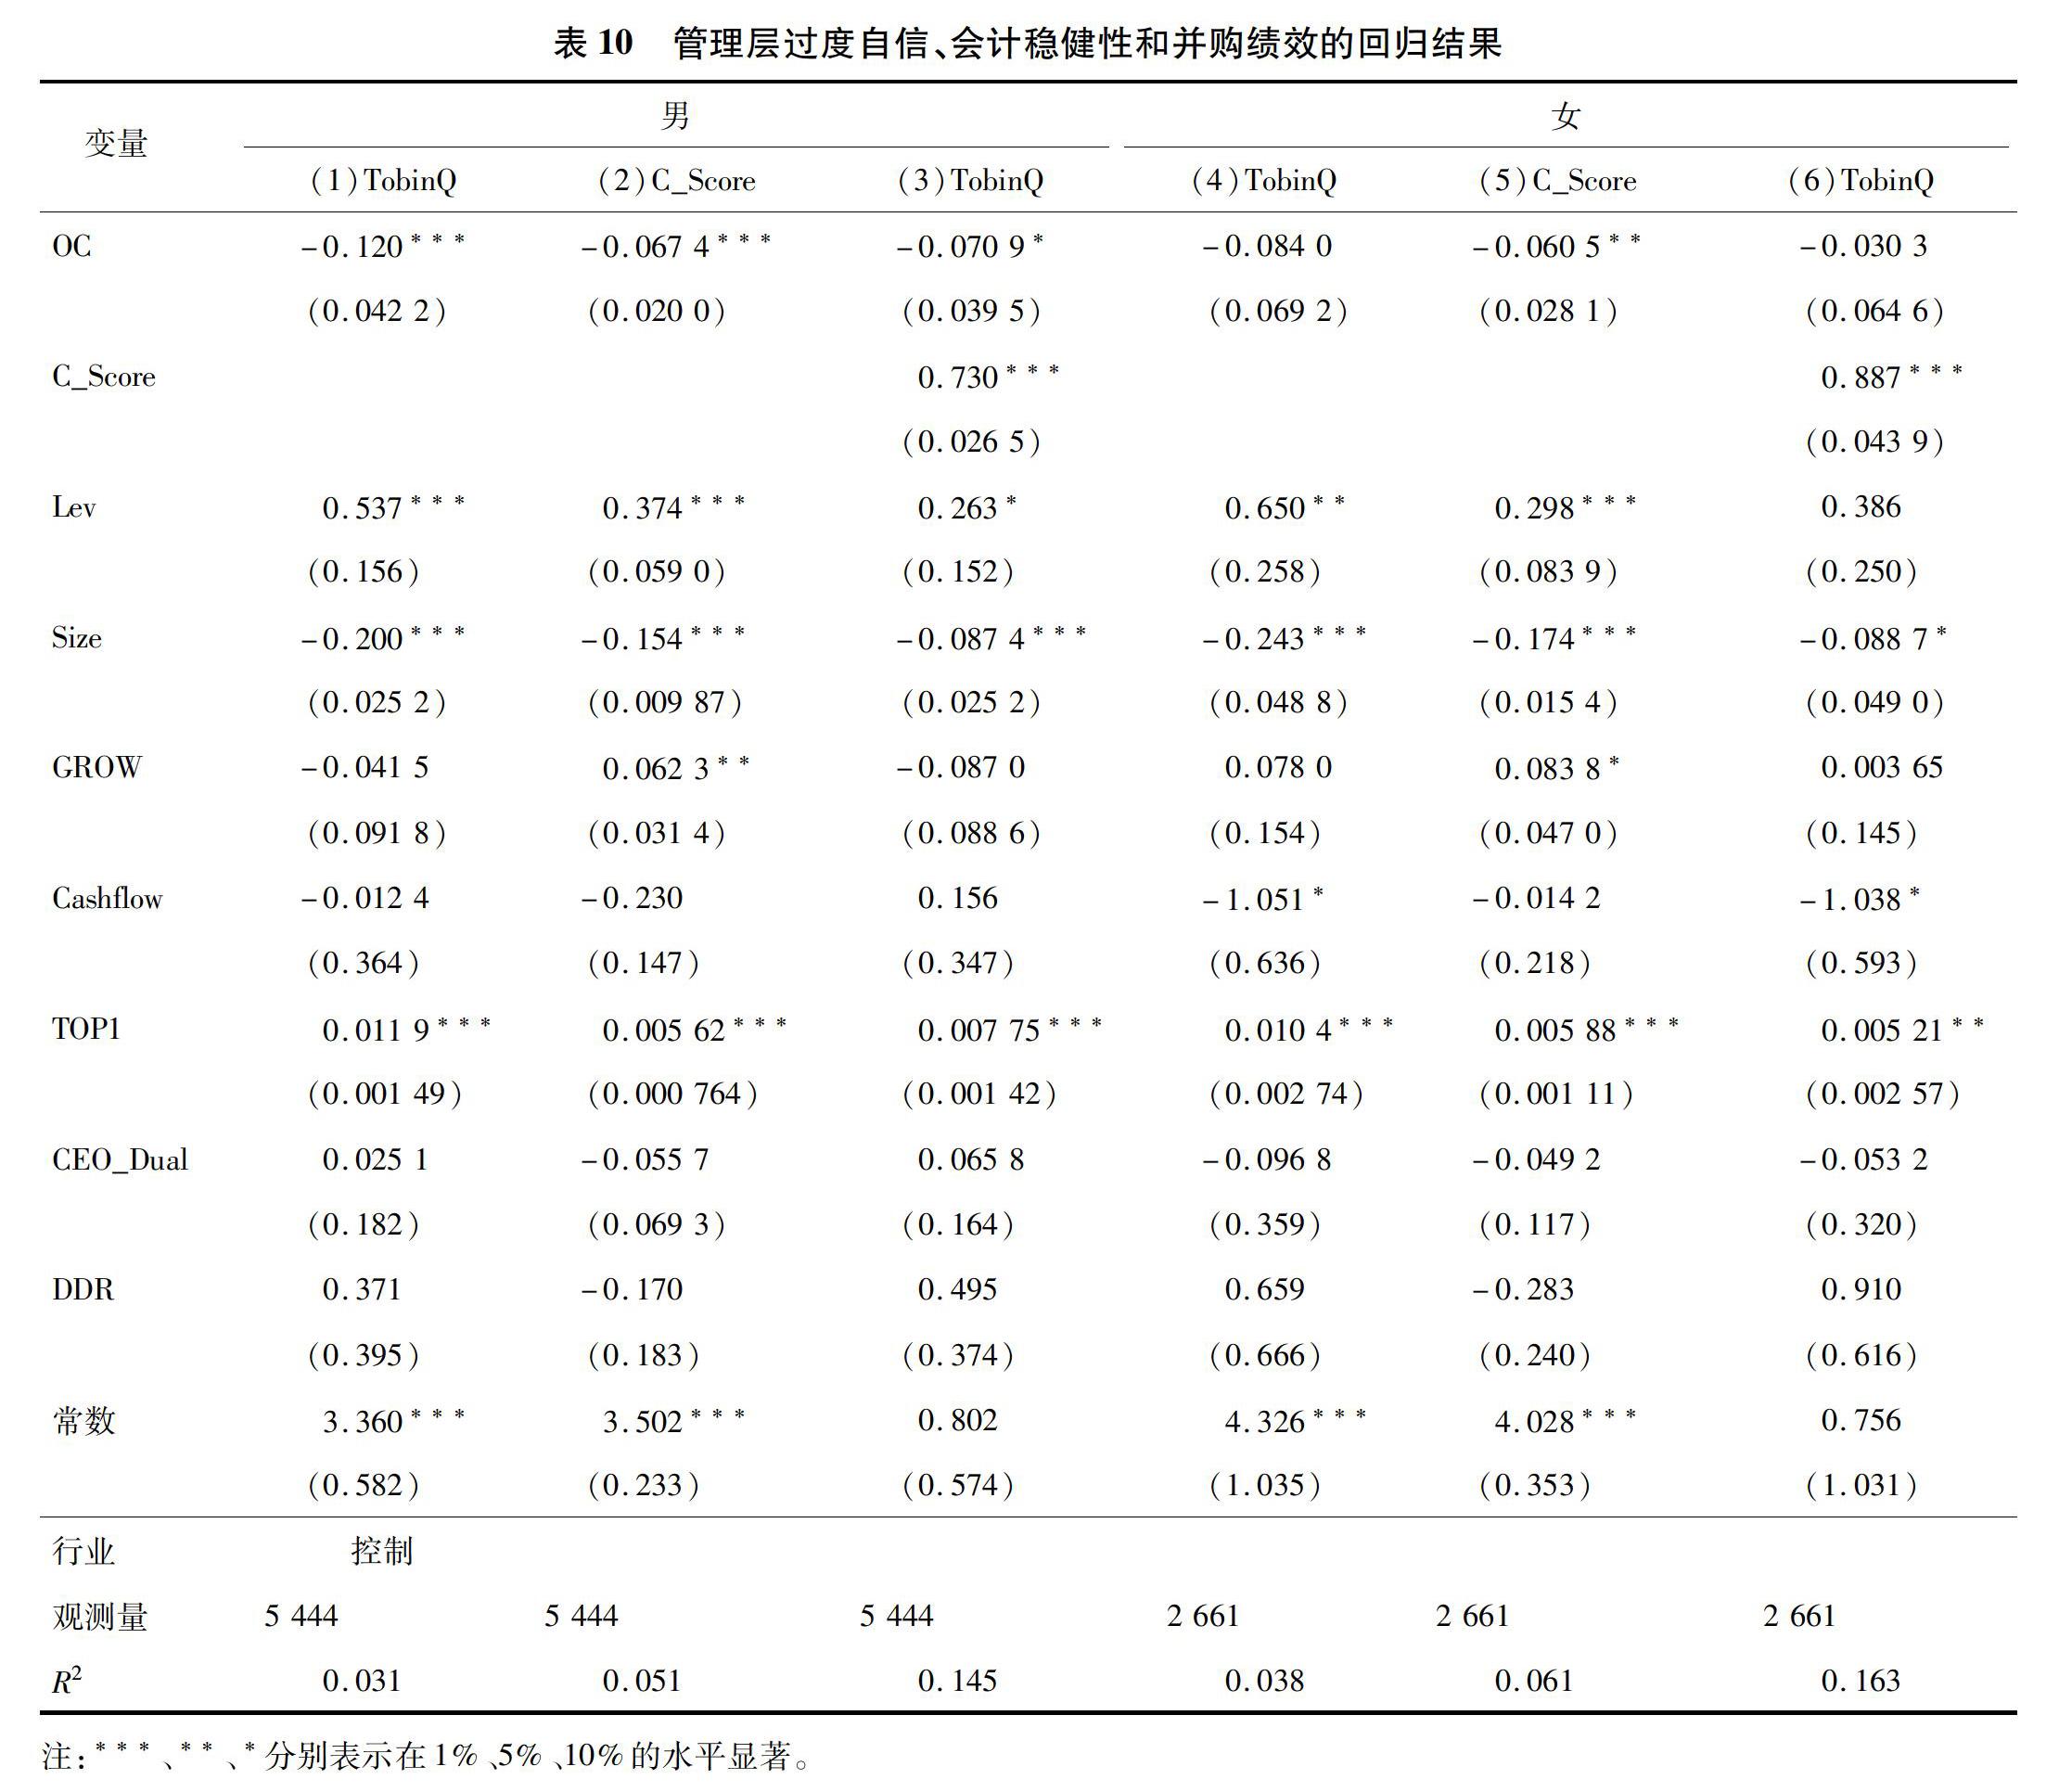
摘 要:以2014—2018年我国上市深沪A股为研究对象,实证检验并购企业中管理层过度自信、会计稳健性和并购绩效的作用机理。研究发现:管理层过度自信会抑制企业会计稳健性,进而降低企业并购绩效,即会计稳健性在管理层过度自信与并购绩效之间发挥了中介效应;进一步研究发现在股权性质、企业生命周期和管理层个体特征不同的情况下,会计稳健性的中介效应程度不同。
关 键 词:高管过度自信;会计稳健性;并购绩效;中介效应
DOI:10.16315/j.stm.2021.03.012
中图分类号: F276
文献标志码: A
Management overconfidence, accounting conservatism
and M&A performance
LIU Qiong-qiong, ZHAO Hong-jin
(School of Management, University of Shanghai for Science and Technology, Shanghai 200093, China)
Abstract:This paper takes Shenzhen-Shanghai A-shares listed in China during 2014—2018 as the research object, and empirically tests the effect mechanism of management overconfidence, accounting conservatism and M&A performance in M&A enterprises. The results show that: management overconfidence can inhibit accounting conservatism, and then reduce M&A performance. In other words, accounting conservatism plays a mediating role between management overconfidence and M&A performance. Further research finds that the mediating effect of accounting conservatism is different in the case of different equity nature, firm life cycle and individual characteristics of management.
Keywords:executive overconfidence; accounting conservatism; M&A performance;intermediary effect
在全球范圍内,企业并购已经成为企业快速扩展公司规模、增强竞争力和提升企业绩效的重要战略方式。
乔治·斯蒂格勒认为“在当今的经济社会中,没有哪家公司能够仅依靠自身积累而发展壮大,所有举世闻名的大公司都是通过并购重组等办法来实现对外资本扩张的。”传统的并购效率理论认为并购可以促进企业公司绩效;但研究发现企业并购不仅不能带来公司业绩的提升,反而出现大幅下降。这一发现使得学者开始思考并购失败的原因。随着行为金融学的发展,“人是非理性的”假设发展成为新的研究对象,并应用到企业并购行为中。Gennaioli等[1]研究发现过度自信的管理层倾向过度乐观的心理,并频繁的进行并购活动或资产重组。为了改善短期绩效并吸引投资者注意,Hirshleifer等 [2]研究结果表明过度自信的管理者比一般管理者更易选择无效的投资。Malmendier等[3]表明在并购过程中,盲目的自信会导致评估失误、决策失误,低估市场对目标企业的评估价格,这种偏差影响了并购的整合,进而影响并购绩效。……