双循环经济下资产兼并收购中收益法评估应用研究
2021-07-19高延君
理论与创新 2021年6期
高延君
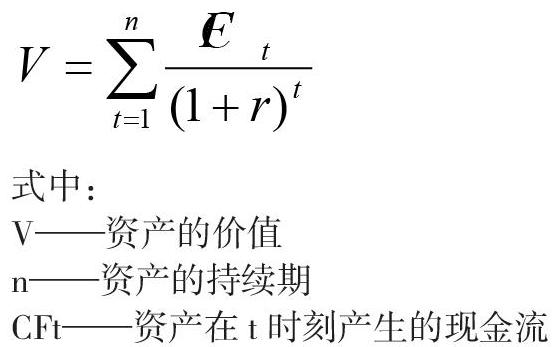
【摘 要】全球经济一体化,以及在国内经济双循环推动下,企业兼并收购日趋频繁,资产价值评估必不可少,改变通常的成本法和市场法,借鉴国际上收益法,考虑资产的获利能力、商誉、管理优势等,科学合理的评估资产价值,是我国会计改革的一项内容,有其必要性。
【关键词】企业价值;企业价值评估;收益法;折现现金流量模型
根据收益法的基础理论,结合企业价值评估案例探讨收益法的问题,收益法评估的模型主要有现金流量折现模型、EVA估价法、收益资本化法,案例收益法评估的模型采用现金流量折现模型。在详细阐述了收益法的基础理论和收益法在HY有限公司企业价值评估中的应用之后,进一步说明在合理预测企业未来收益额,正确确定收益法中的关键参数的前提下,收益法是企业价值评估的首选的科学方法,同时也提出了运用收益法评估企业价值模型,真实客观的反映企业价值。
1.导言
1.1问题的提出
HY有限公司是专门从事烟气脱硫装置的研究开发、制造、安装调试以及相关技术服务等的骨干企业,在国内烟气脱硫领域无论技术的先进性,是一家成长性强,经营状况良好的经营企业。
在资本市场日趋完善,全球一体化的大背景下,企业间并购成为企业做大做强、迅速发展的一种新型模式,跨国并购业务也日益增加,企业并购首要问题就是如何确定企业股权的转让价格,而确定企业股权价格说到底是对企业价值的定位。……
登录APP查看全文