聚和股份“造血”不足 资金链堪忧营收及销售费用真实性存疑
2021-07-17刘杰
证券市场红周刊 2021年27期
刘杰
近期,常州聚和新材料股份有限公司(以下简称“聚和股份”)携带招股书(申报稿)冲刺科创板,其主要从事新型电子浆料研发、生产、销售,主要产品为太阳能电池用正面银浆。
上市前夕,聚和股份营收规模翻倍增长,但经营现金流却大量“失血”,而这与其结算模式及经营模式有莫大关系,令其资金链严重承压,而当前,公司账户上资金寥寥无几,短期借款金额却为数不少,在此状况之下,公司仍现金分红,合理性存疑。
此外,聚和股份销售费用率奇低,营业收入勾稽也存在异常,其财务数据的真实性令人怀疑。
“造血”能力弱,资金链严重承压
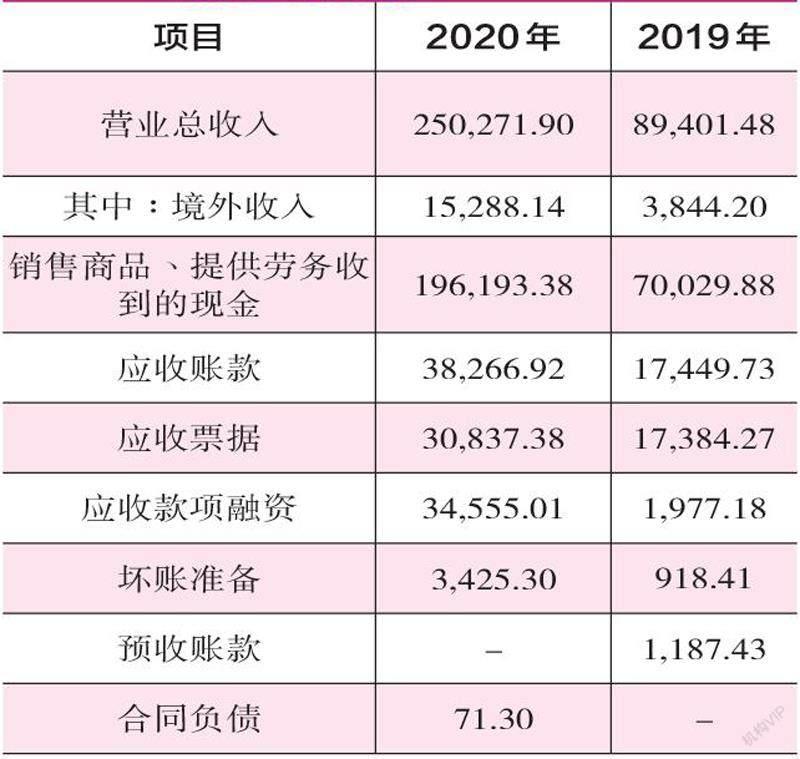
由于下游市场需求旺盛,主要生产正面银浆的聚和股份迎来业绩爆发期,据招股书显示,报告期内(2018年至2020年),其分别实现营业收入2.18亿元、8.94亿元、25.03亿元,后两期的营收增速分别高达310.50%、179.94%,涨势强劲。但与之相反的是,其现金流却持续大量“失血”,报告期内,其经营活动现金流量净额分别为-0.54亿元、-2.07亿元、-8.15亿元,均为负数。换言之,聚和股份暴增的营业收入并没有变为真金白银,还停留在“账面富贵”阶段。究其原因,与该公司的结算模式以及经营模式有关。
在结算模式方面,聚和股份采购的原材料主要为银粉,报告期内,其银粉采购金额占采购总额比例超过97%,其中仅向日本供应商DOWA的采购额就占总采购额的九成以上,采购渠道相当单一。由于银粉属于贵金属,价格较高,DOWA通常要求客户以现款和信用证结算,款到发货,结算周期相对较短。……
登录APP查看全文