财务报告问询函影响高管超额薪酬吗?
2021-06-15柳志南白文洁
财经问题研究 2021年5期
柳志南 白文洁

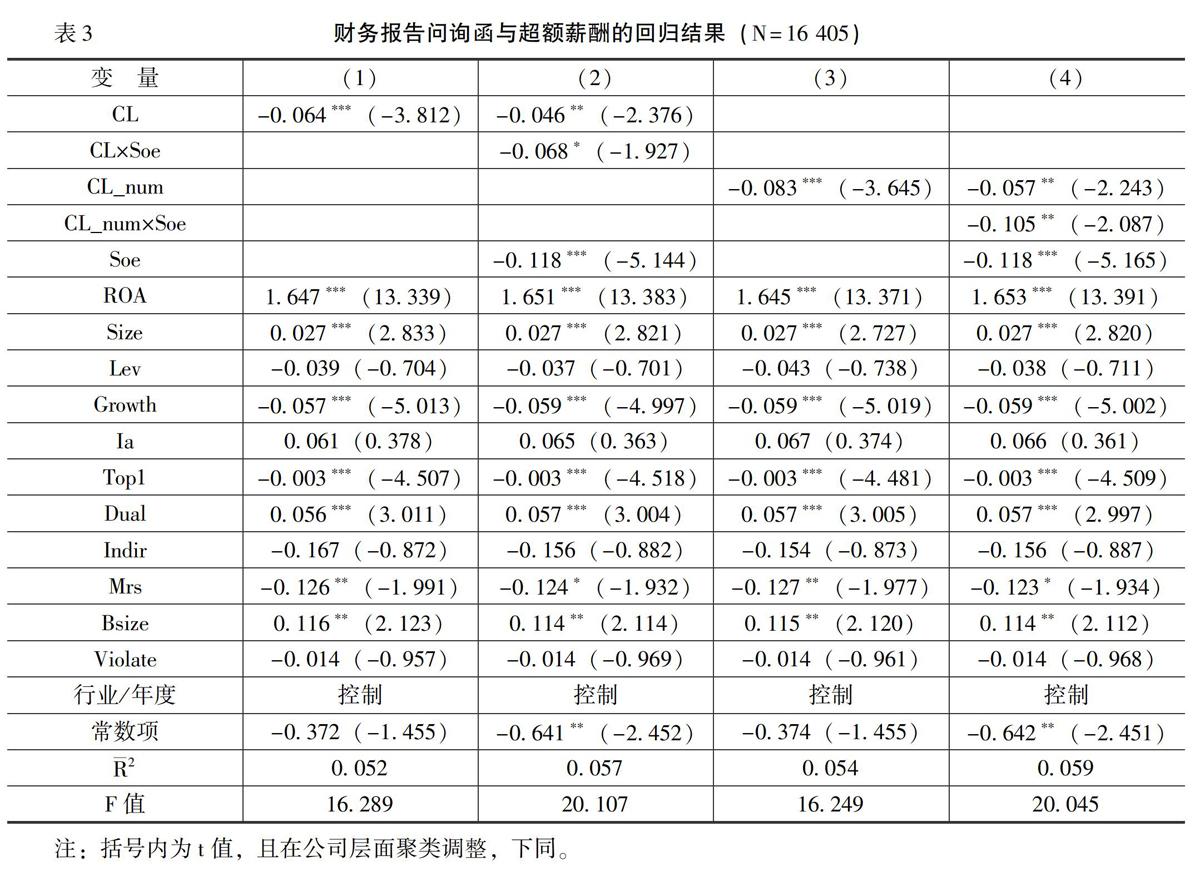
摘 要:本文基于2014—2019年中国A股上市公司的样本数据,运用普通最小二乘法考察财务报告问询函对高管超额薪酬的影响。研究结果显示,财务报告问询函显著抑制了高管超额薪酬,尤其在国有企业中,财务报告问询函的上述作用更显著。进一步研究发现,财务报告问询函也会显著抑制高管借助经营业绩进行薪酬辩护,机构投资者持股比例和分析师跟踪对财务报告问询函与高管超额薪酬的关系有显著正向调节效应,且上述效应在国有企业中的影响显著。本文从高管超额薪酬视角表明财务报告问询函会影响企业的经营管理活动,拓宽和丰富了财务报告问询函的理论研究,为证券交易所继续推进财务报告问询函的监管作用提供了重要的理论参考。
关键词:财务报告问询函;高管超额薪酬;薪酬辩护;机构投资者持股比例;分析师跟踪
中图分类号:F234.3 文献标识码:A
文章编号:1000-176X(2021)05-0102-08
党的十九大强调创新监管方式,这为监管部门继续推进证券市场监管改革指明了方向。自2013年实施信息披露直通车改革以来,中国证券交易所出具的财务报告问询函不断增加,引起了学术界和实务界的广泛关注。既有文献主要从市场反应、信息披露质量和审计等视角考察财务报告问询函对企业的治理效果[1]-[4],而对企业经营管理活动的关注较少。
高管薪酬契约是激励高管的重要方式之一[5]。Bebchuk和Fried[6]认为,在信息不对称的环境中,高管滥用权力所诱发的超额薪酬不仅阻碍高管薪酬契约的激励作用,而且会加剧社会贫富差距。……
登录APP查看全文