财务共享、内部控制质量与企业绩效
2021-06-15刘娅干胜道
财经问题研究 2021年5期
刘娅 干胜道
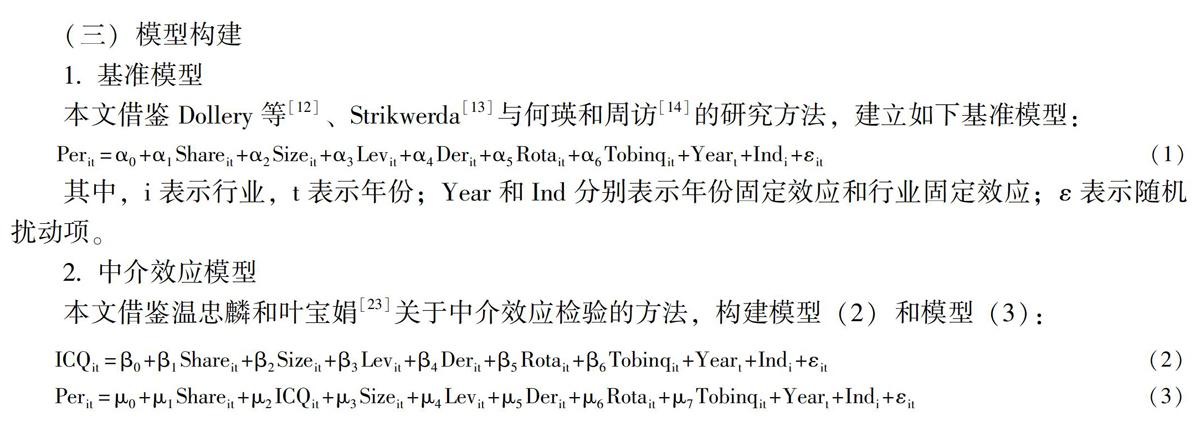
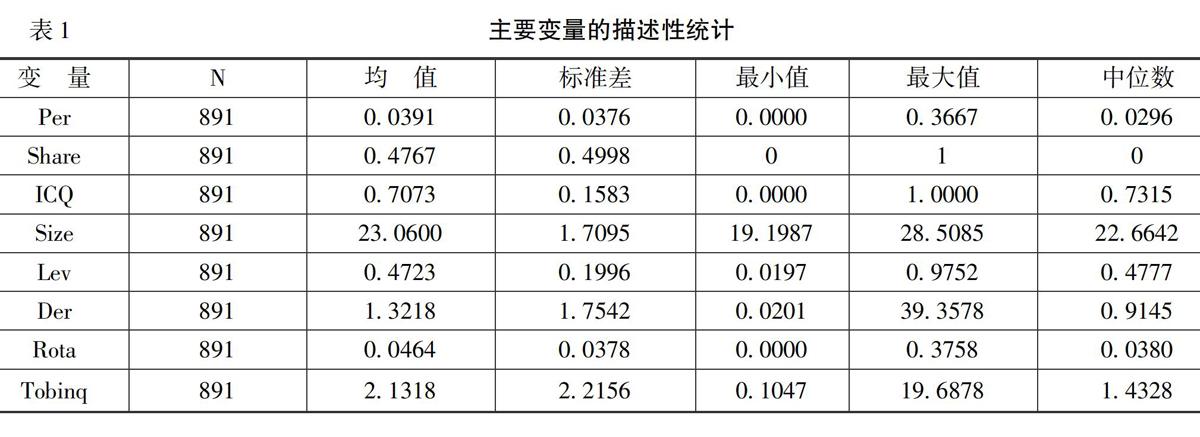
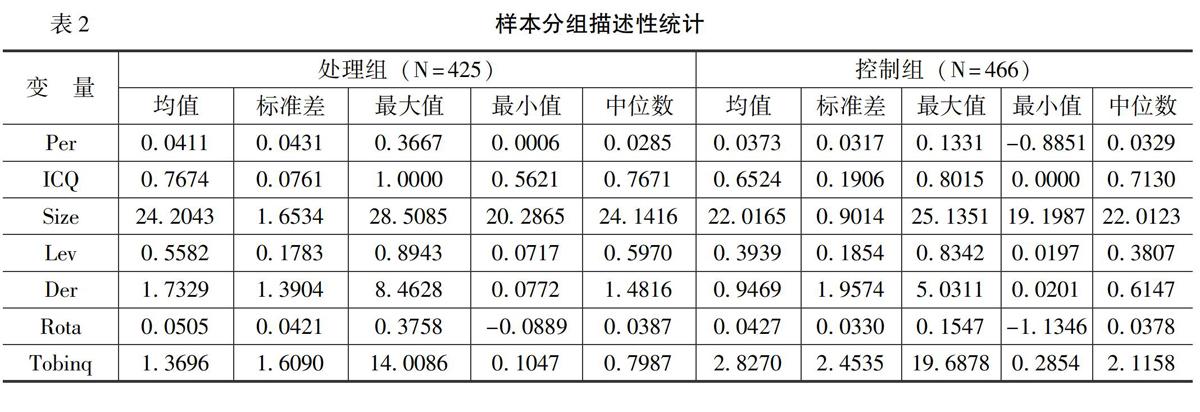
摘 要:本文以财务共享—内部控制质量—企业绩效为研究框架,基于2015—2018年中国非金融类上市公司数据,运用多元线性回归模型和中介效应模型检验财务共享、内部控制质量与企业绩效之间的关系,并从股权性质出发,通过分组回归进一步研究上述三者之间的关系。研究结果显示,企业集团通过建立财务共享服务中心,能够显著提升企业绩效,尤其对于非国有企业和规模较大的企业而言,这一影响更显著;内部控制质量在财务共享与企业绩效的关系中发挥部分中介效应。构建高质量、高效的财务共享服务中心,充分发挥云共享对财务流程再造的引导效应,有助于深化财务集中化体制改革、创新财务集中运营模式和提升企业绩效。
关键词:财务共享;内部控制质量;企业绩效;中介效应
中图分类号:F234.3 文献标识码:A
文章编号:1000-176X(2021)05-0093-09
一、引 言
近年来,在“一带一路”建设的大背景下,大批企业跨国并购,跨地区和跨行业经营。随着企业规模、业务范围的扩大和管理水平的提升,传统的分散管理模式逐渐暴露出组织效率低、运营成本高的弊端。在此背景下,作为一种降低运营成本、提高管理效率的新型管理模式,财务共享服务中心(Financial Shared Service Center,下文简称FSSC)应运而生。依靠“互联网+”、大数据和云平台,FSSC更好地解决了传统财务模式产生的问题,促使越来越多的企业建立FSSC。截至2020年底,中国境内FSSC数量已经超过一千家。近五年FSSC建設呈快速增长趋势,多元化集团、金融行业和收入规模在一百亿元以上的企业更有动力建设FSSC。……
登录APP查看全文