基于XGBoost多分类的人工智能选股模型
2021-06-04李梦窈刘佳敏徐佳妮林雅娜
科技经济导刊 2021年14期
李梦窈,刘佳敏, 徐佳妮,林雅娜 ,邵 波
(浙江外国语学院,浙江 杭州 310023)
近年来,在多因子模型研究流程中融入人工智能模型,是对多因子选股模型的改进方向之一。此方向是通过数据驱动的各类机器学习模型替代线性模型进行因子拟合。相比线性模型,机器学习具有更大的模型容量,可利用大量数据和高维因子,处理非线性关系,并进行非线性关系拟合。
1. XGBoost多分类模型构建
1.1 XGBoost算法的原理及逻辑
XGBoost算法即以分类的方式组合回归树(CART树),是一种基于梯度提升决策树的改进算法。它在原有目标函数基础上又增加正则化项,通过对模型复杂度的惩罚来减弱模型过拟合问题,其最小化目标函数公式如下:
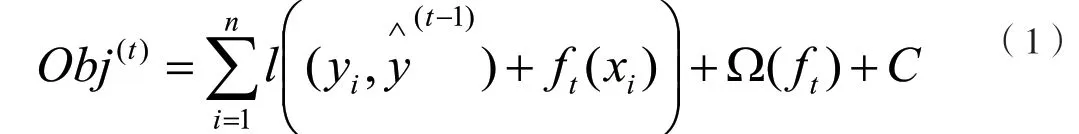
进行数据处理后得到最终公式:
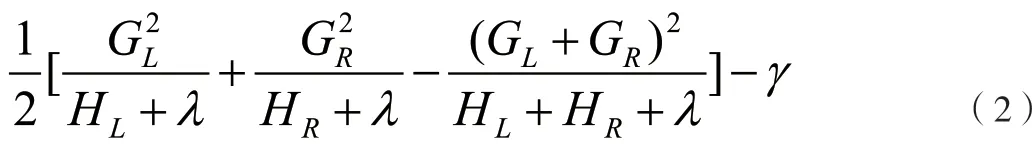
1.2 算法参数优化
本文分别从估值、财务质量、杠杆、市值、成长、动量、动量反转、换手率、波动率、技术等十类因子池进行筛选后,最终选取49个因子作为候选因子。在构建模型之前首先是数据预处理过程,具体包括缺失值、去极值、中性化和标准化处理。
优化模型参数可以提高模型的泛化能力,综合实验结果,选取n_estimators=500,max_depth=6,sbsample=0.9作为模型训练参数标准。
1.3 模型的有效性检验
为了解测试集特征相关度,在每个截面上将高斯核SVM模型对应的下期涨跌的预测值与因子池中各个因子值进行计算,得出相关系数,查看各个因子暴露值与收益率预测值之间的相关性,如下图所示,收益率预测值与换手率、技术等交易类因子关联性较强,与基本面类型因子关联性较弱。……
登录APP查看全文