高管学历对企业税收激进的影响
2021-06-01赵彦锋孟一鸣石青梅赵康乐
赵彦锋 孟一鸣 石青梅 赵康乐
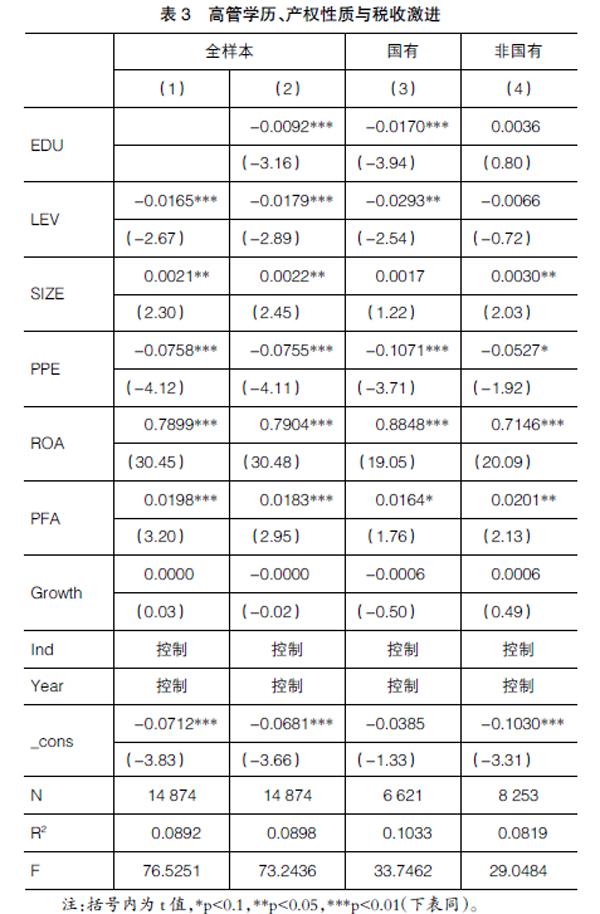
【摘 要】 以高管学历为切入点,选取我国2009—2018年沪深A股上市公司为研究对象,实证检验高管学历如何影响企业税收激进,及在异质性因素下的影响差别。研究发现:高管学历能够抑制企业税收激进,该抑制作用在不同情境下具有显著差异,即在国有企业样本、管理层权力大的样本以及市场化程度高的地区样本中,抑制作用更显著。影响机制分析发现,高管学历可以通过缓解企业的融资约束、促进社会责任履行而抑制税收激进。该结论丰富了高管特征影响企业决策路径的研究,为企业选任高管和选择税收策略提供一定的参考。
【关键词】 高管学历; 税收激进; 管理层权力; 企业社会责任
【中图分类号】 F234.4;F276 【文献标识码】 A 【文章编号】 1004-5937(2021)11-0077-09
一、引言
税收规避是将原本应上缴国库的现金留存企业内部[ 1-2 ],增加运营资金、提高利润水平,为股东增加财富并促进公司可持续发展[ 3 ],因此,企业有税收规避的动机和需求。随着市场经济发展与减税降费的推进,我国税收法律制度进行了系列改革,就企业所得税而言,2008年《企业所得税法》是一项重大变革,税收制度与会计准则逐步分离,为企业税收规避提供了理论机会。实务中,蔡地[ 4 ]认为,税收法律制度以及条款的不完善,为企业提供了避税的现实条件,甚至促使其突破法律红线实施激进的税收规避策略。税收激进行为对企业的影响主要有两个方面:一是会提高企业法律风险。陈德球等[ 5 ]提出随着税收法制改革的深入和监管力度的加强,市场对企业在税务方面的风险管控能力提出更高的要求,对触碰法律红线的激进企业,其避税风险将更加难以管控[ 6 ]。……
