研发费加计扣除税会差异分析及应用研究
2021-05-31北京市中伦文德南京律师事务所
财会学习 2021年15期
北京市中伦文德(南京)律师事务所
引言
“十三五”期间,国家大量推行减税降费的税收政策。仅研发费用加计扣除这一项优惠政策,2016年至2019年,享受红利的企业合计超过84万户次,研发投入累计申报达5.2万亿元,合计减免企业所得税超过8730亿元,对科技的创新发展做了强有力的扶持。企业所得税法第三十条第一项规定了在计算应纳税所得额,为开发新技术、新产品、新工艺而发生的研究开发费用可以加计扣除。
税会差异,简而言之,就是对于同一笔经济业务,税法规定的税务处理方法与会计准则规定处理方法之间的差异。本文的税会差异是一个通俗说法,仅指会计上列支的研发费与税务上可以加计扣除的基数之间的差异内容。
一、研发费加计扣除的历史沿革
研发费加计扣除的历史沿革在我国主要分为五个阶段(见表 1):
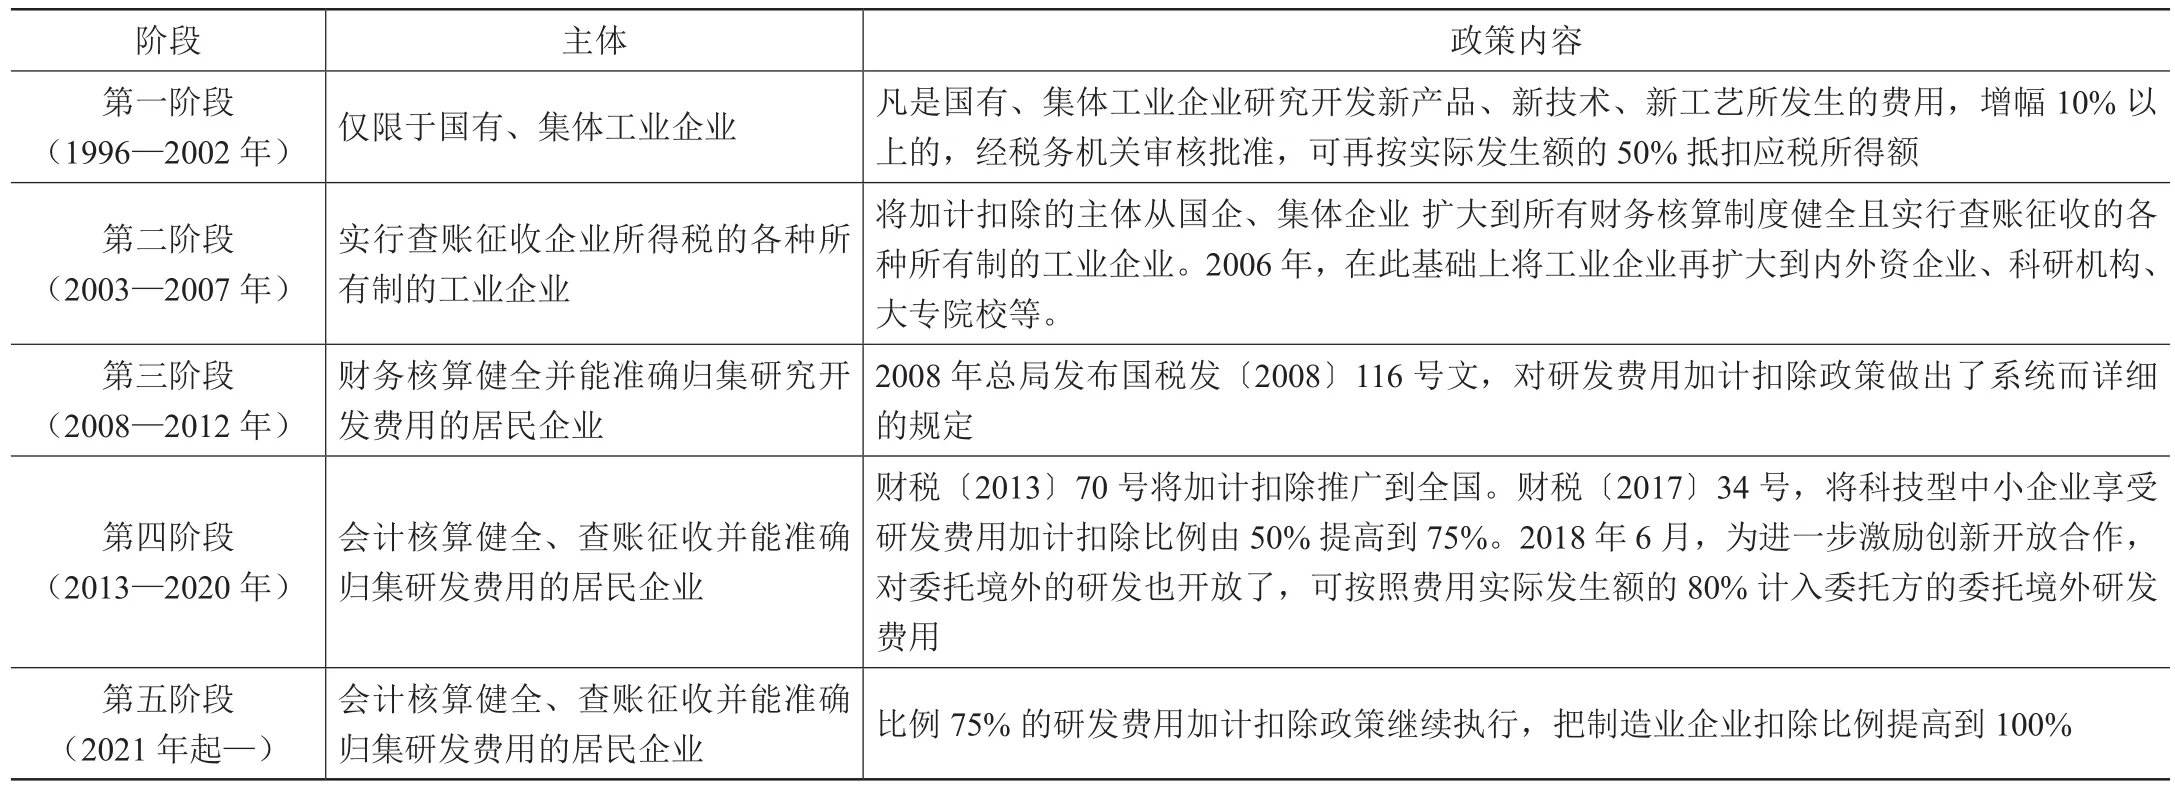
表1
二、税会差异实务列举
研发费加计扣除是一项鼓励创新的税收优惠政策,必须符合一定的条件才可享受。会计核算是准确记录会计信息,而税务加计扣除是在税法规定的框架内享受优惠。故会计上是据实扣除的概念,税务上加计扣除是符合条件的受限概念,二者口径是不同的。下文将对两者差异进行具体的列举分析。
(一)行业限制方面
不得享受研发费加计扣除政策的行业有:批发和零售业、房地产业、烟草制造业、娱乐业、住宿和餐饮业、租赁和商务服务业及规定的其他行业。
案例:某房地产开发企业因开发新楼盘应用了新型材料、技术,室内可以保持恒温恒湿,并为这项技术支出了500万元,会计上列支研究开发费用500万元,税务上只能据实扣除500万的研发成本,不能加计。……
登录APP查看全文