错误定价对股票支付对价的影响
2021-04-25孙烨魏佰洋
财经问题研究 2021年3期
孙烨 魏佰洋
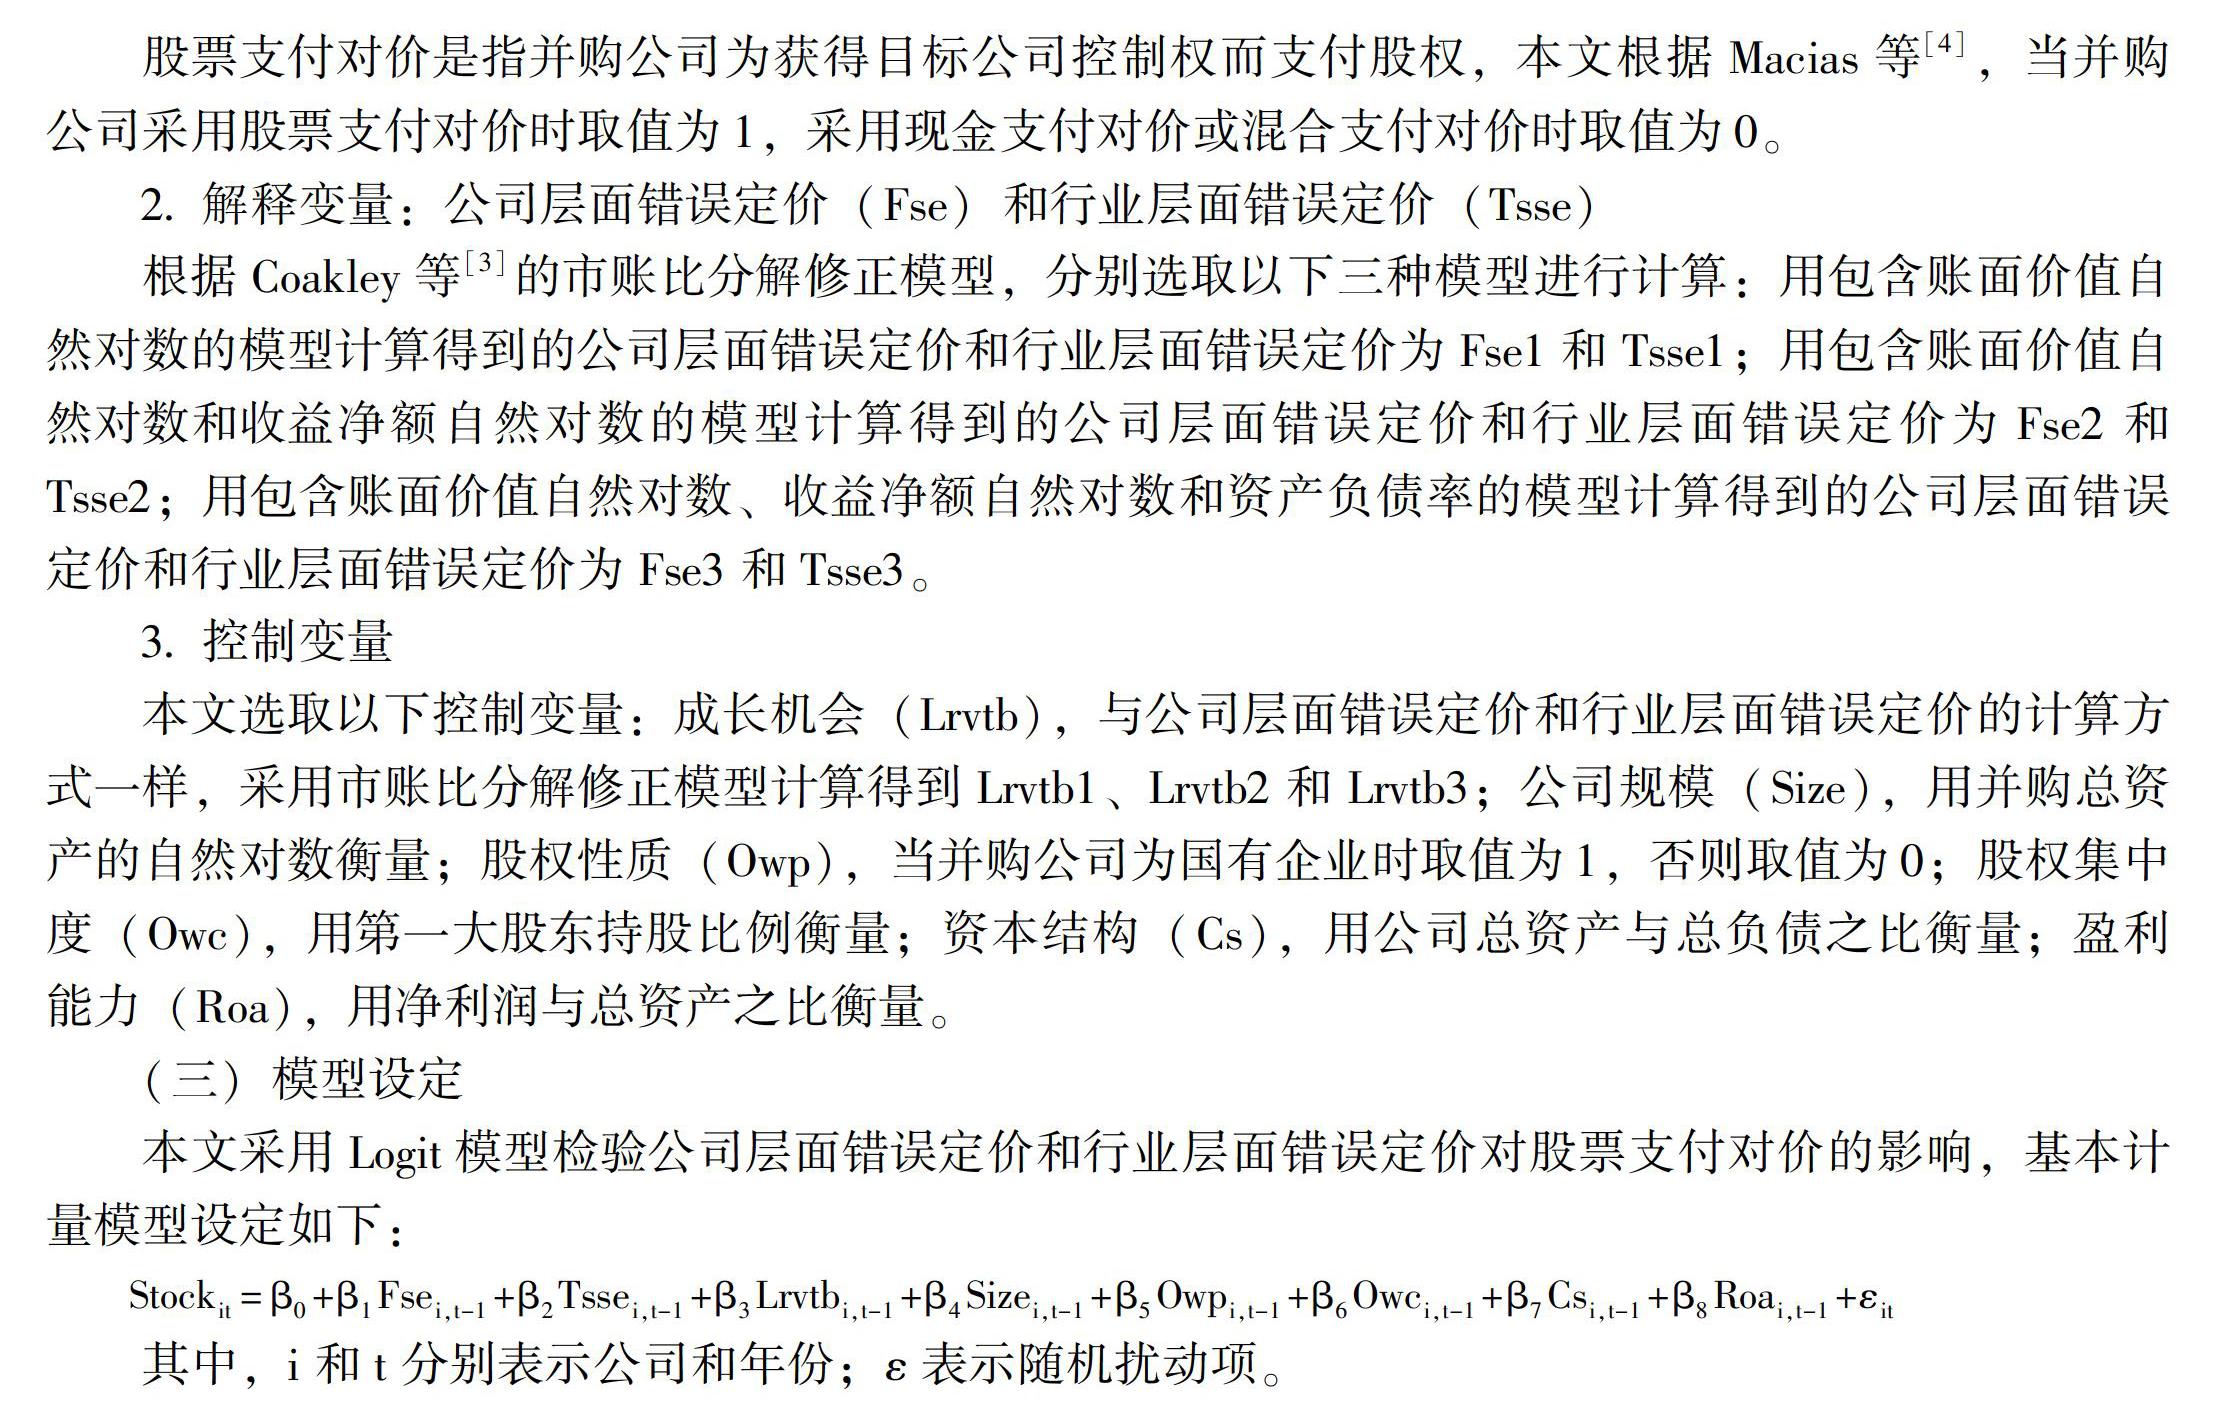


摘 要:本文以2009—2018中国A股上市公司并购事件为研究对象,采用市账比分解修正模型计算公司层面错误定价和行业层面错误定价,并运用Logit模型研究公司层面错误定价和行业层面错误定价对股票支付对价的影响。研究结果表明:公司层面错误定价和行业层面错误定价对股票支付对价均有正向影响,但行业层面错误定价对股票支付对价的影响
要弱于公司层面错误定价对股票支付对价的影响,这验证了市账比分解修正模型在中国控制权市场的有效性;虽然控制权市场整体符合市场择时理论,但这主要适用于没有发生行业并购浪潮时,当发生行业并购浪潮时,由于并购公司决策者非理性地迎合市场,导致市场择时理论失效。
关键词:错误定价;股票支付对价;市场择时理论;市账比分解修正模型
中图分类号:F830.593;F830.91 文献标识码:A
文章编号:1000-176X(2021)03-0068-07
一、引 言
党的十九大报告指出,中国经济已经由高速增长阶段向高质量发展阶段过渡,推动经济发展的质量变革、效率变革等是转变过程中的重要目标。为了优化资源配置,中国公司在并购活动中应合理慎重地选择股票支付对价。股票支付对价的选择关乎到并购双方的利益,是实现交易活动最重要的一环,决定着并购活动的成败、资源的优化和并购后的经济效益。目前中国控制权市场最基本的支付对价有现金支付对价、股票支付对价及现金与股票的混合支付对价,其中选择现金支付对价的并购活动最多,剩余并购大部分选择股票支付对价,选择现金和股票混合支付对价的并购最少,但近几年选择股票支付对价的并购逐渐增多,股票支付对价在并购中所起的作用逐渐增强。……
登录APP查看全文