从再通胀到微滞胀:周期的共振、错位与复位
2021-04-23邵宇陈达飞
新财富 2021年4期
邵宇 陈达飞
如果说新冠疫情之前的世界经济是“长期停滞”,那此后则可能是微滞胀。一方面,导致总需求曲线持续下移和经济停滞的因素并未改变,如人口结构的老龄化、收入分配不均、金融中介的衰退以及风险厌恶程度的提高和随之而来的风险溢价的增加等,并且,疫情期间靠债务催生的需求是对未来需求的透支,从而会压迫未来的需求;另一方面,通货膨胀取决于多因素的合力,疫情之前出现的全球性人口结构性变化,货币政策对通胀容忍度的提升,以及疫情对供给的负冲击和超宽松政策对需求的暂时性正冲击,都会加剧通胀的压力。我们认为,疫情后全球通胀中枢会明显高于疫情之前,通胀失控的可能性主要来自于货币主义的复兴。
图1:美债10年期名义收益率的拆解
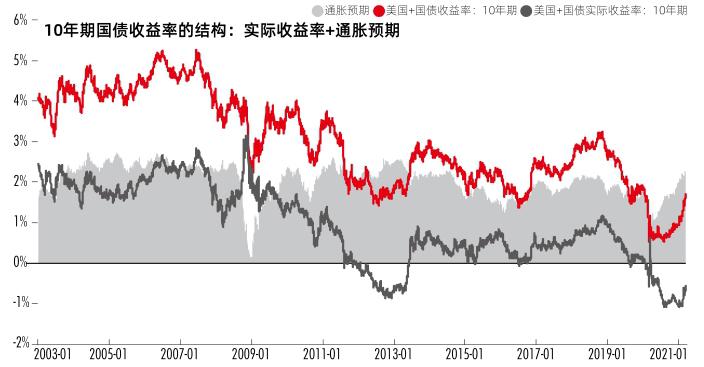
美债长端名义利率上行是近期市场关注的焦点,交易者均在押注利率高点。根据费雪方程式将名义利率拆分为实际利率和通胀预期,可将其划分为三个阶段进行理解:
第一阶段,2020年3月中旬至8月初,再通胀第一阶段启动,实际利率持续下行,两者的对冲促成名义利率低位震荡;
第二阶段,2020年8月初至2021年2月上旬,再通胀趋势斜率有所下降,实际利率低位震荡,名义利率趋势主要受通胀预期主导;
第三阶段,2月上旬至今,長端名义利率上行的斜率趋陡,收益率曲线加速陡峭化,因为受到了实际利率和通胀预期的双轮驱动(图1)。
实际利率上行和通胀预期的同步上行与实体经济的真实复苏有关。……
登录APP查看全文