2020年美联储重启量化宽松更有效了吗?
2021-04-12徐滢孙宇豪
世界经济与政治论坛 2021年1期
徐滢 孙宇豪
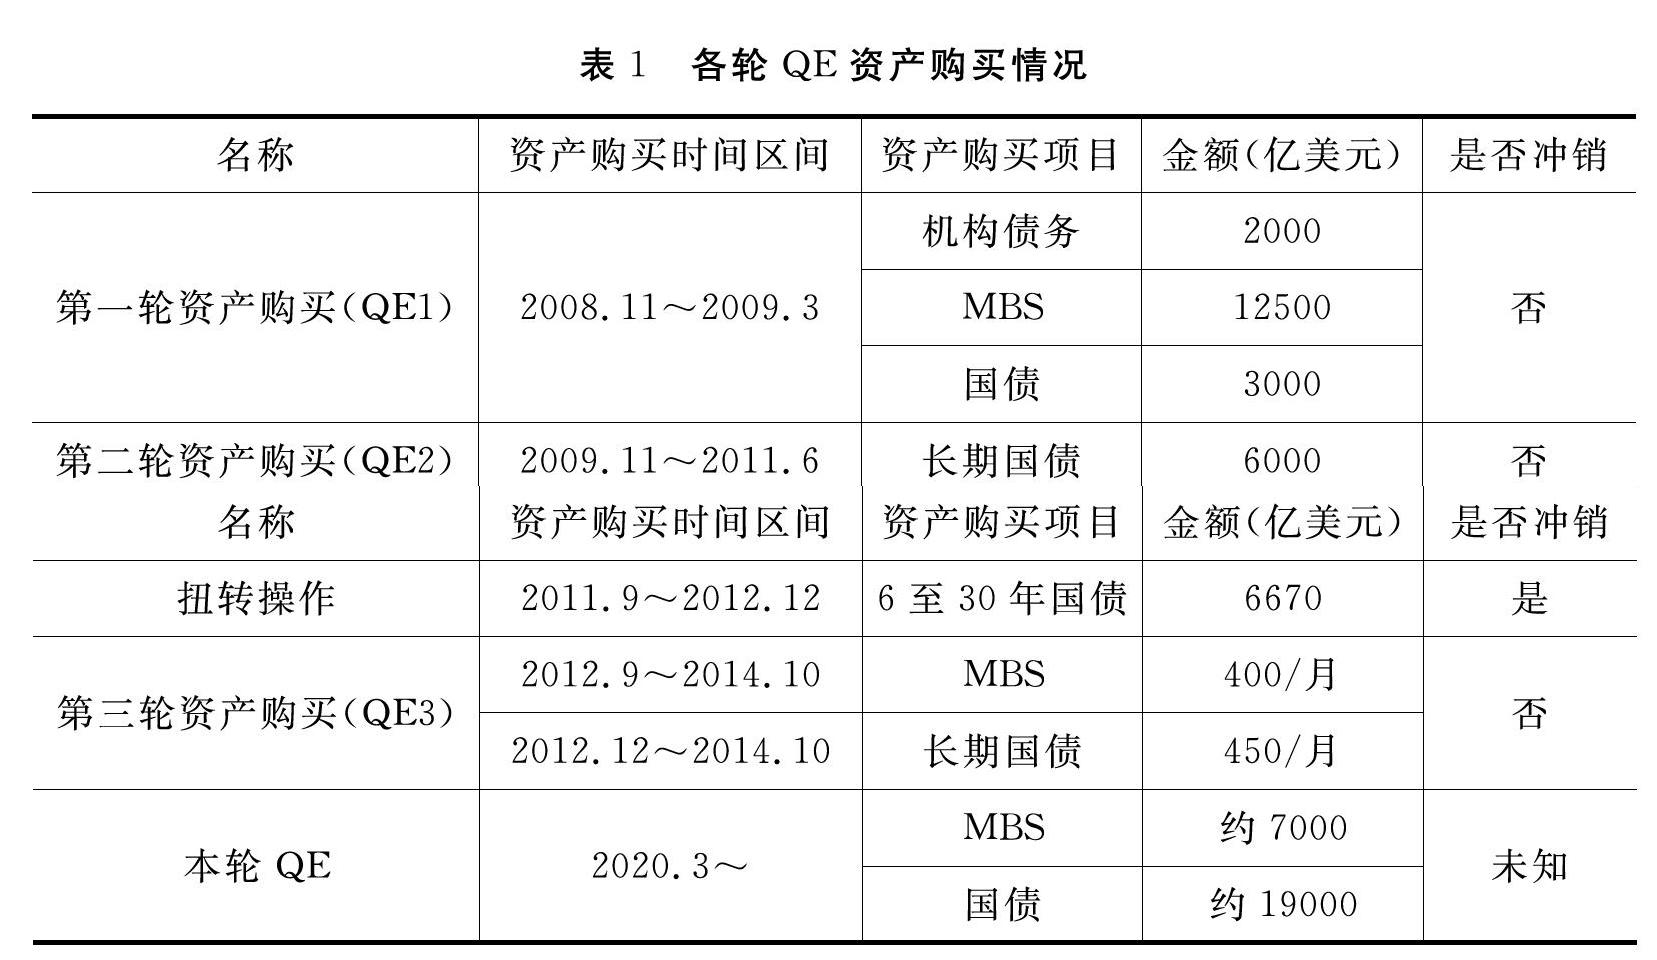

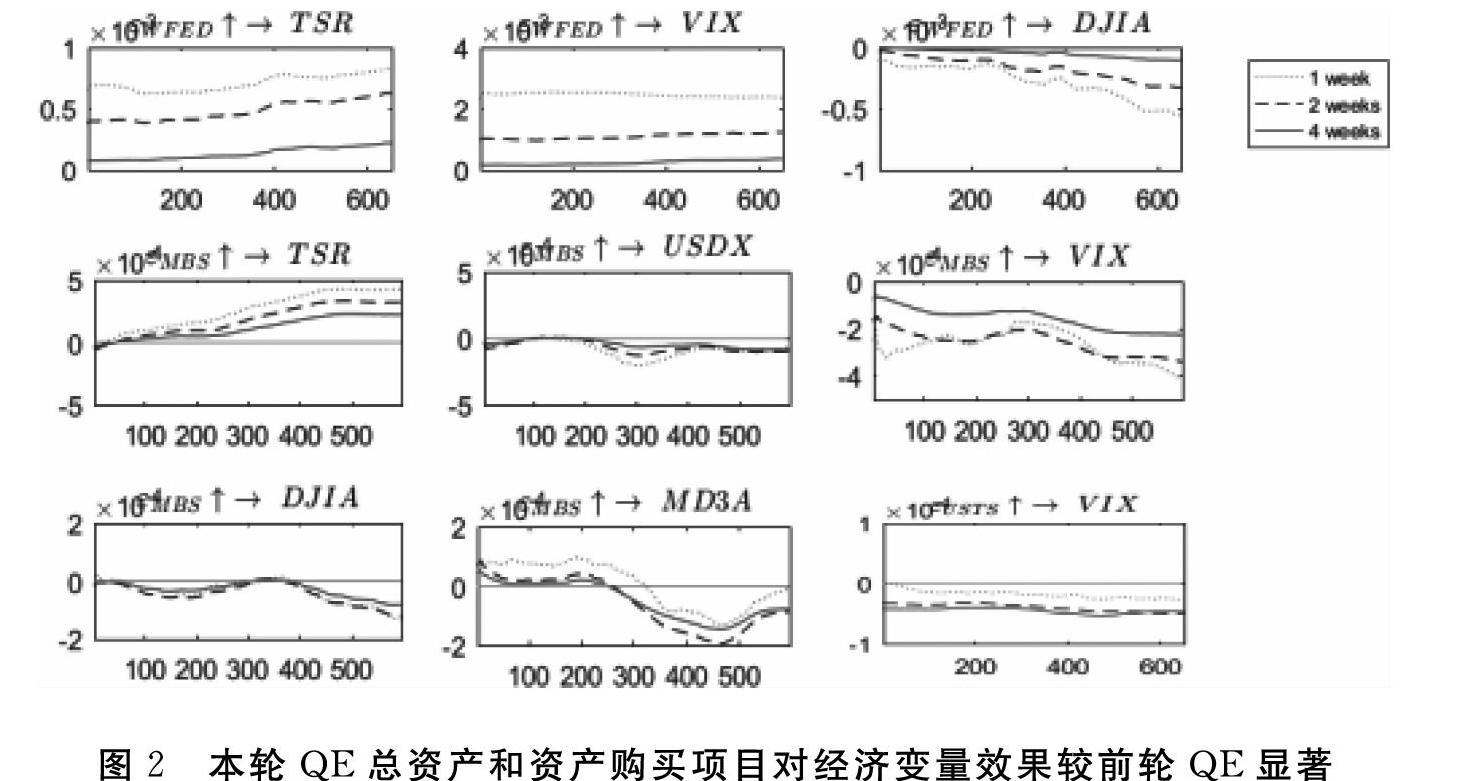
摘 要 2020年3月,为应对COVID-19疫情对美国经济和金融市场的负面影响,美联储重启“无上限”量化宽松,推出新的货币政策工具。本文从启动背景、使用工具和资产购买情况、实施效果等方面比较了本轮QE与2008年后三轮QE的差异,利用TVP-VAR模型估算并比较了美联储本轮和前三轮QE中各货币政策工具对金融市场的效果,结论如下:第一,本轮QE对美国宏观经济提升效果不及前三轮QE,但大多数货币政策工具如MMLF、MBS等对金融市场的效果强于前三轮QE;第二,本轮QE部分工具如美国国债、PDCF和CPFF对金融市场有效性较前三轮QE较弱;第三,本轮QE少量工具如回购协议对金融市场方向和效果与前三轮QE不一致。
关键词 量化宽松 货币政策工具 传导机制 TVP-VAR
一、引言
新型冠状病毒(CDVID-19)疫情作为全球经济最大的“黑天鹅”,据美国约翰斯·霍普金斯大学统计,截至2020年12月初,全球新冠疫情累计感染6587万人,累计死亡152万人,对主要国家和经济体的消费、投资和贸易造成巨大冲击,全球经济面临次贷危机以来最严重的衰退。Wind全球宏观数据显示,2020年3月全球股票市场暴跌,多国股市出现熔断,WTI原油期货甚至出现负值。避险资产受到追捧,黄金价格创历史新高,美元指数飙升,美元流动性危机再现。经济面上,除中国外主要经济体的制造业采购经理指数(Purchasing Managers Index,PMI)均出现下跌。美、欧、日、英等发达经济体第二季度PMI跌至荣枯线以下。新兴市场国家的PMI下降更加明显,2020年4月印度和俄罗斯PMI降至30附近。
新冠疫情在美国快速蔓延,资本市场剧烈波动,大量经济活动暂停,失业率飙升。……
登录APP查看全文