股权质押、盈余管理与审计师风险应对
2021-04-12葛燕妮潜力
金融发展研究 2021年2期
葛燕妮 潜力
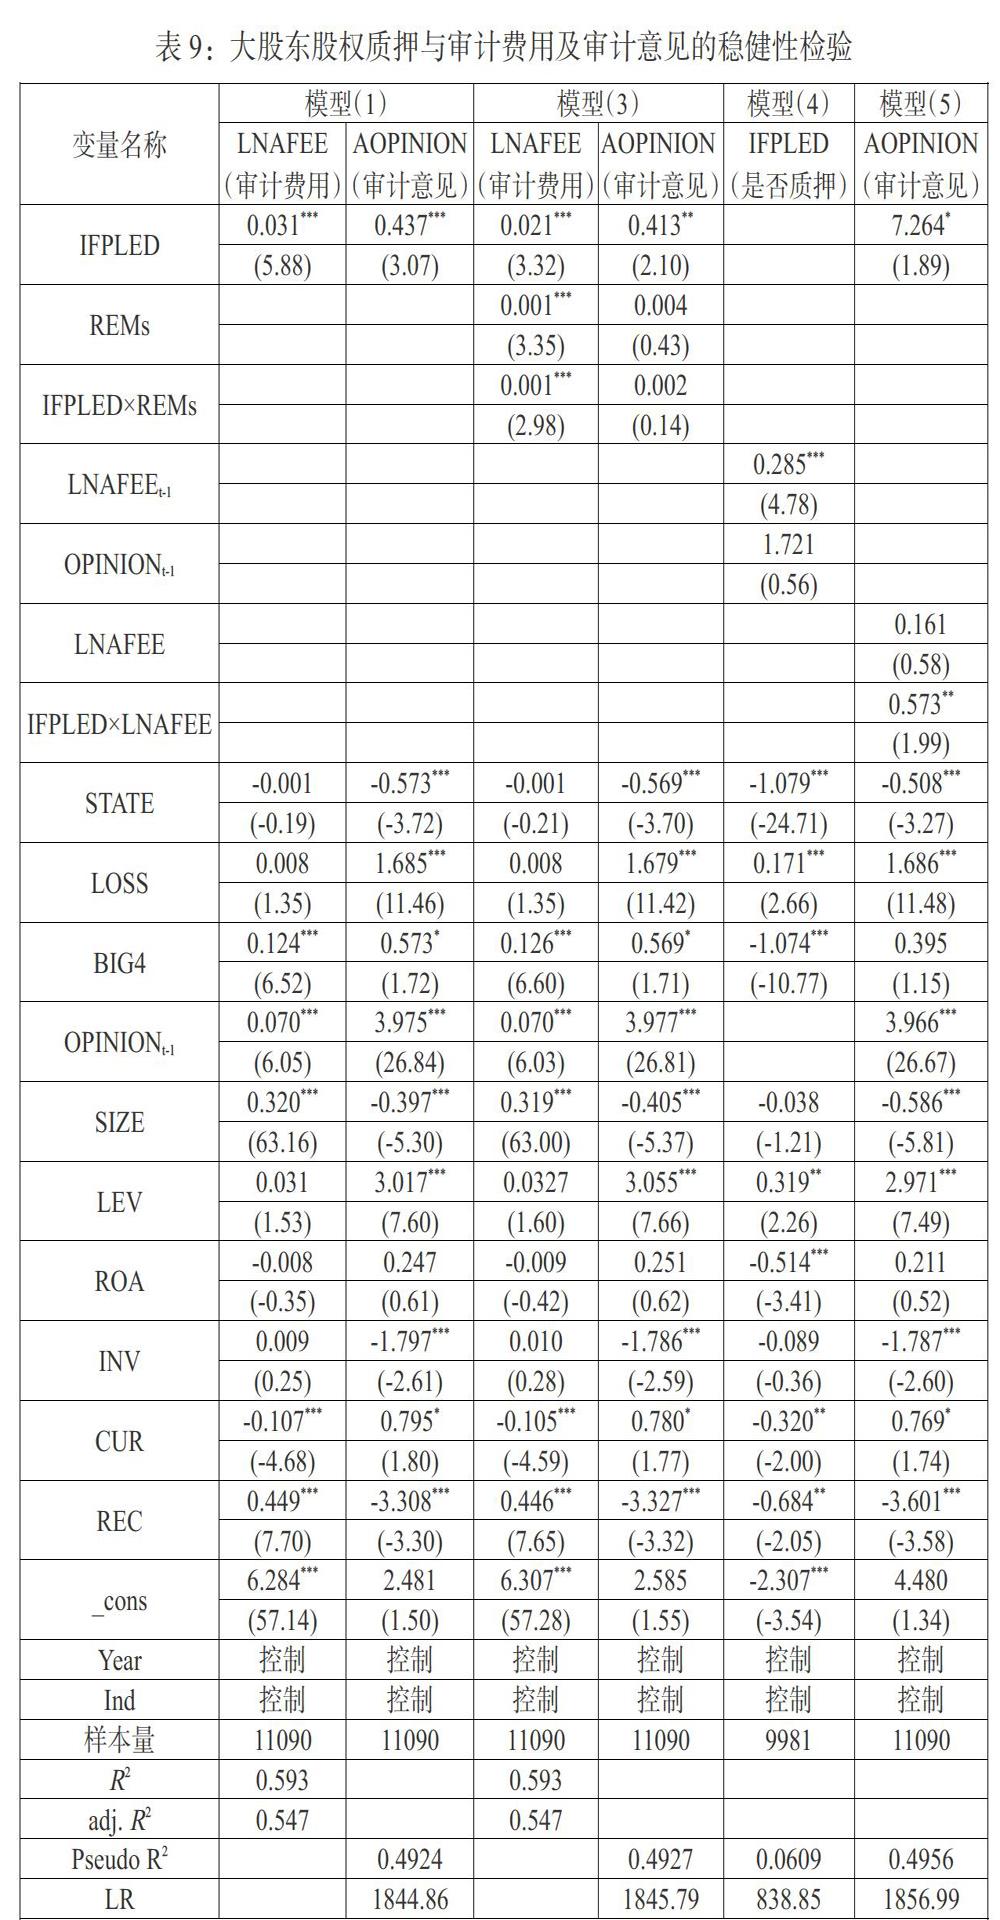

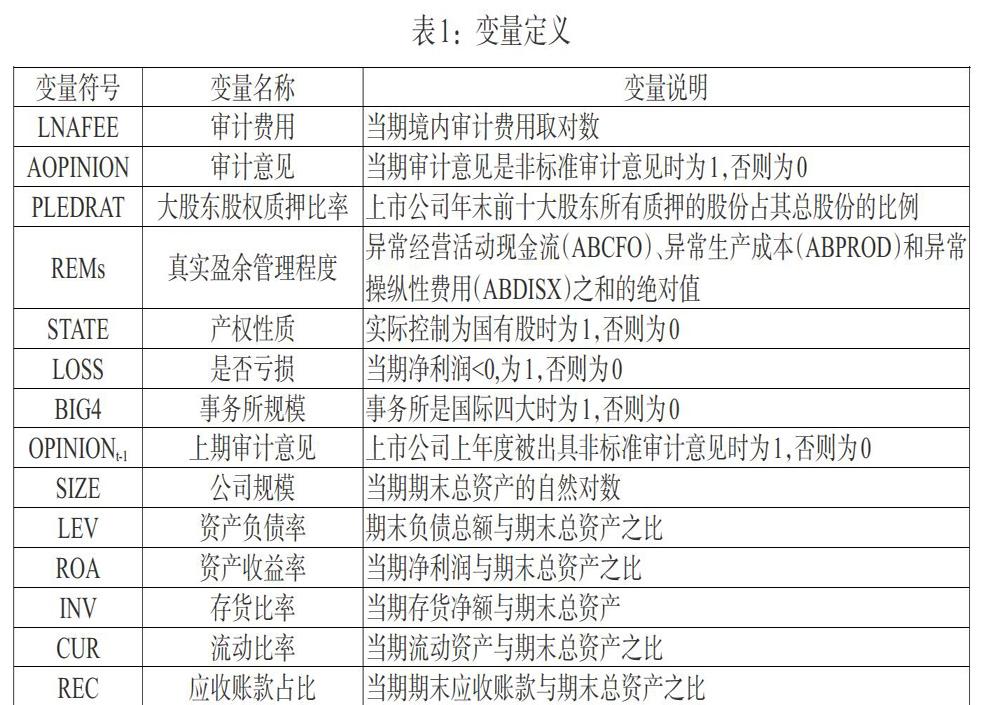
摘 要:基于2007—2018年我国A股1109家上市公司的数据,研究大股东股权质押、真实盈余管理与审计师风险应对之间的关系,探究真實盈余管理程度是否增强了大股东股权质押与审计师风险应对的正向关系。研究发现:大股东股权质押正向影响了审计费用和审计意见;真实盈余管理程度加剧了大股东股权质押后的负面效果,进而加强了大股东股权质押与审计费用间的正向关系,但对审计意见的影响不显著;进一步的研究发现:上期的审计费用反向助长了当期的股权质押率;存在大股东股权质押的上市公司,审计师出具非标准审计意见的概率会随审计费用的提高而加大。该结论扩展了审计师风险应对的研究范围及影响大股东股权质押的其他因素,对提高审计师风险应对及完善大股东股权质押政策具有一定的参考价值。
关键词:大股东股权质押;真实盈余管理程度;审计师风险应对;审计费用;审计意见
一、引言
自2013年股权质押业务允许证券公司承接后,这项业务出现了井喷式的发展,受政策和融资环境的影响,上市公司的大股东更倾向于质押自身持有的股权来获得资金。根据万得数据,2020年第一季度,参与质押的公司最高达3072家,A股中被大股东质押的股份一度达到5786亿。2019年10月,深交所发布《上市公司股东股份质押(冻结或拍卖等)的公告格式(2019年10月修订)》,进一步完善了大股东股权质押制度。上市公司为应对大股东股权质押也纷纷开启“爆仓”警报,大股东股权质押的潜在风险日渐浮出水面。……
登录APP查看全文