收益法评估参数应用现状、效果及优化
2021-04-09何卫红许世珍
现代管理科学 2021年3期
何卫红 许世珍
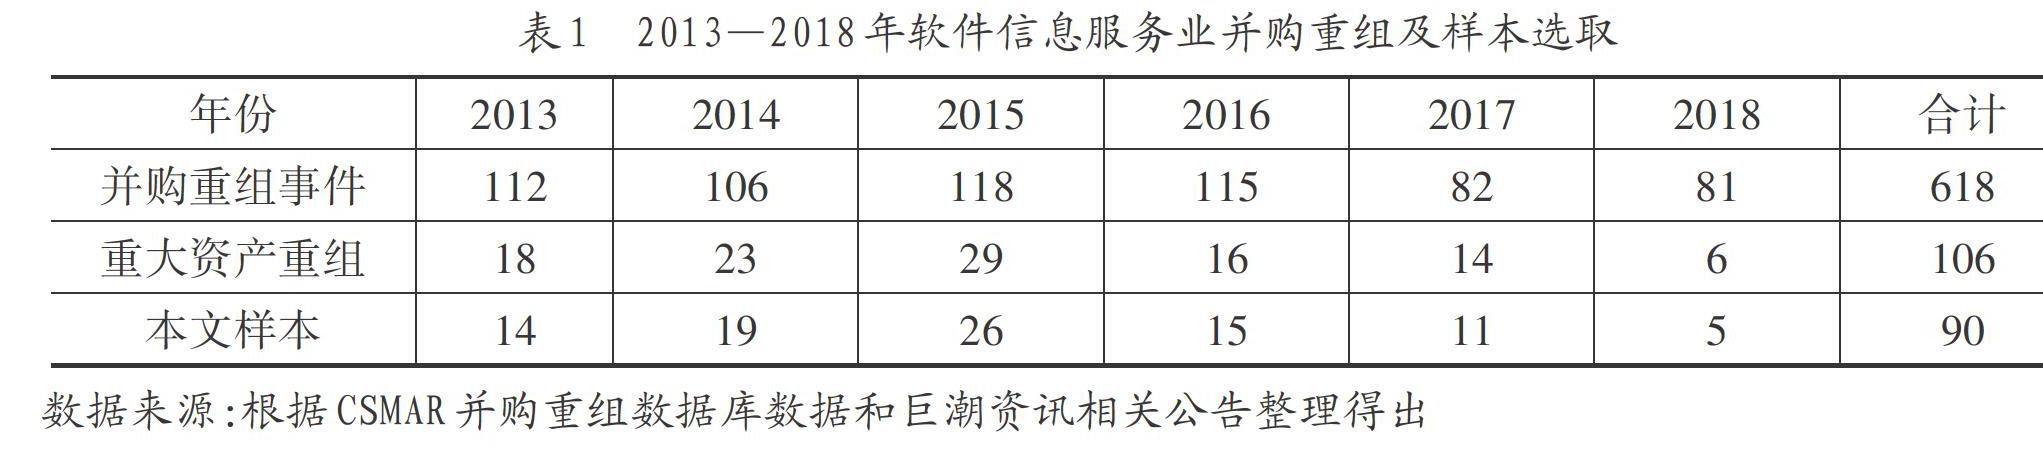

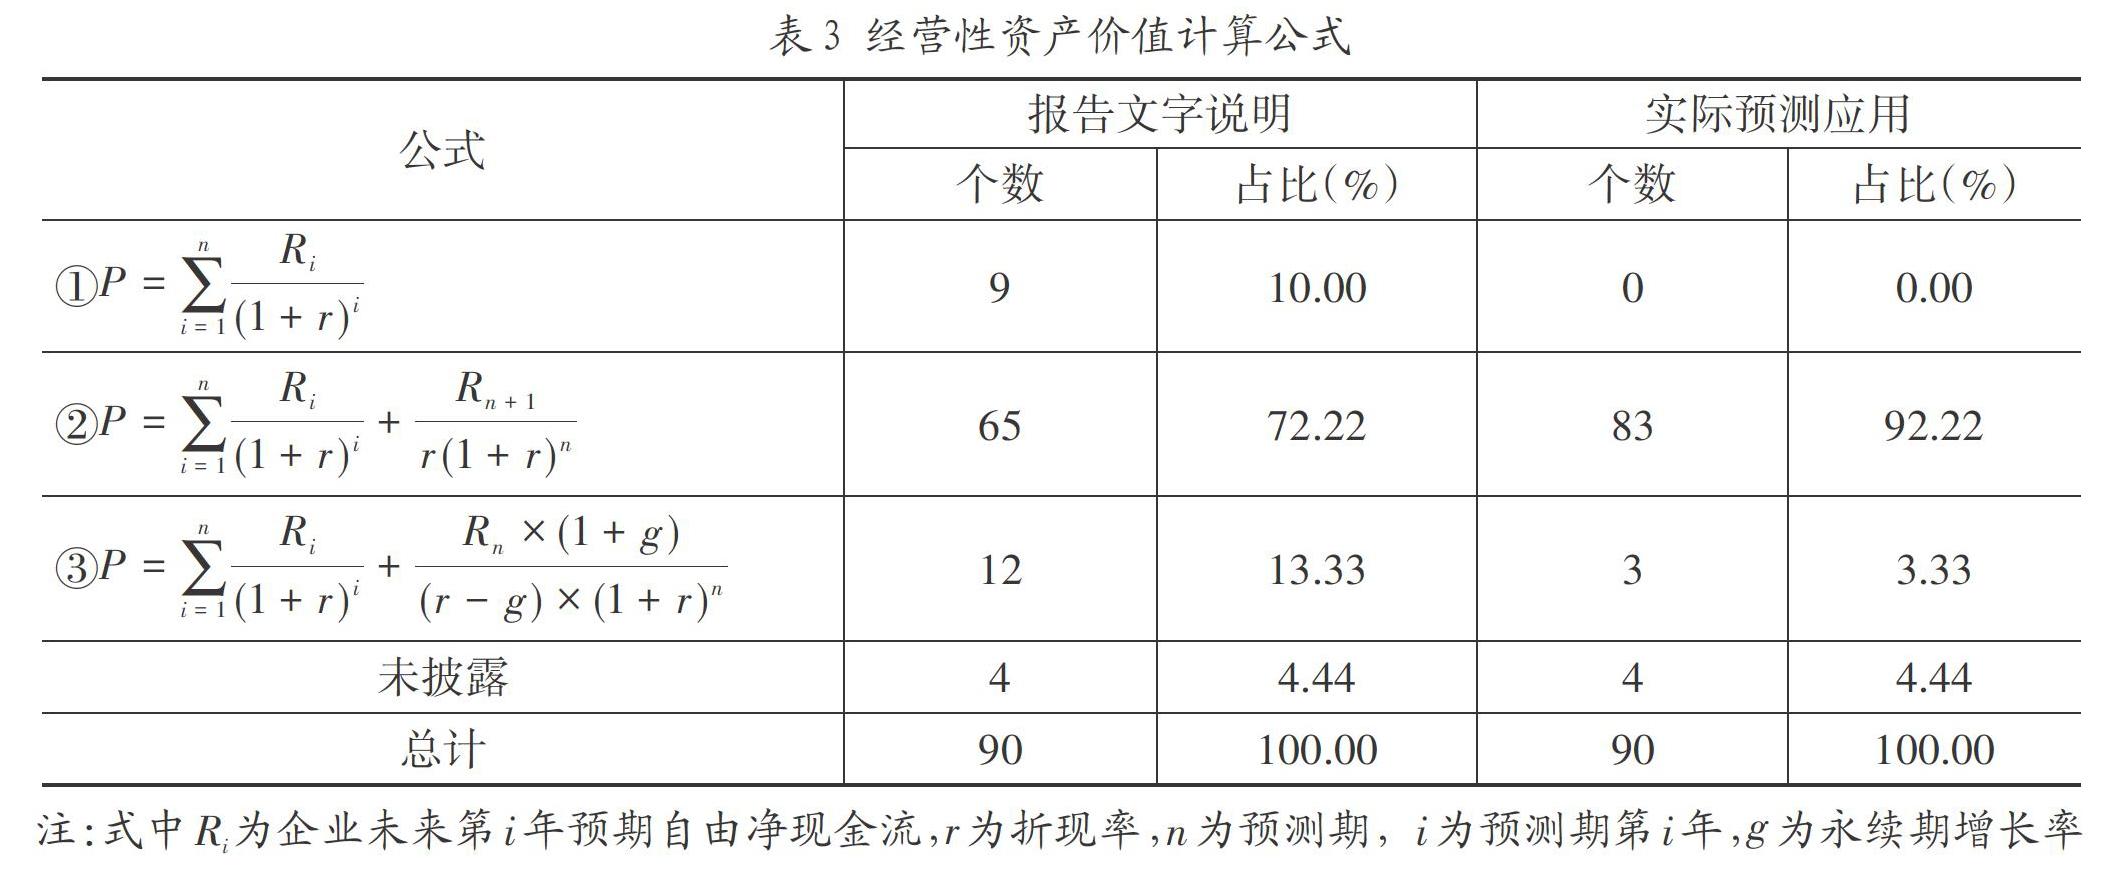
[摘要]收益法在上市公司重大资产重组中得到广泛使用,其评估结果的高增值率一直受到研究者的关注。以软件信息行业2013—2018年的90个重大资产重组事项为样本,详细分析各项评估参数,对比评估报告预测和实际利润实现状况,发现90份评估报告收益预测模型单一、收入预测依据简略、折现率预测主观性较强,存在比较明显的高估的现象。并据此提出了完善评估方法和评估标准、建立行业数据库或统一的信息平台、强化企业风险评估等对策。
[关键词]收益法;资产重组;资产评估;折现率
上市公司超过90%的重大资产重组项目交易定价均以第三方评估机构提供的评估价值为基础确定 [1]。选择收益法作为最终评估方法的样本比例逐年上升,逐渐成为三大基本评估方法中使用比例最高的方法 [2-4]。
收益法评估一直受到研究者的关注。以往研究主要关注资产基础法、市场法和收益法在中国上市公司并购重组过程中的运用 [5-7],也有部分研究涉及收益法在实际应用过程中的细节问题,例如岳公侠等通过收集资产评估报告的信息研究了收益法下参数设定问题 [8];赵立新等通过研究2012—2016年连续四年间上市公司披露的资产评估报告及说明,发现折现率参数的测算在理论与实际应用间存在差异,差异主要体现在数据选取期间、市场口径等方面 [9]。
影响收益法评估结果的重要因素不仅仅是折现率,它包括了模型设定、收益预测、折现率确定等多个方面。……
登录APP查看全文