信息冲击对我国股市的影响
2021-03-22张可可
时代金融 2021年3期
张可可

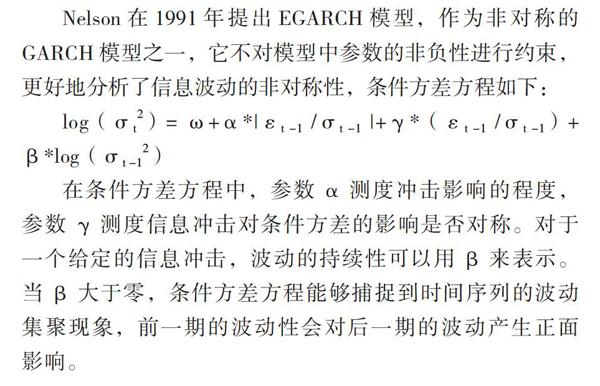

摘要:股票市场收益率的波动一直是国内外学者们研究的重点,大量的实证研究结果表明股票市场上收益率波动存在着非对称的现象。本文以中国股票市场上沪深300指数2008年1月2日至2020年3月31日的日收益率序列数据为样本,利用GARCH族模型对数据进行拟合,分析信息冲击对股票市场收益率波动的影响。
关键词:信息冲击 股票市场 波动
一、引言
自1973年Peker K.Clark首次提出股票价格波动的混合分布假说理论,有关市场信息流与股票价格波动间的关系就一直是研究的重点。在股票市场中,收益率受外部信息干扰而产生的波动是尤为重要的特征。在有效市场理论的假设下,同等数量的信息将引起收益率的对称波动。然而,我国股票市场历史时间不长,发展仍不成熟,信息冲击对于股票市场波动的影响还需要进一步分析。
控制论创始人维纳认为,信息是人们与外部社会实施相互反馈的桥梁。在资本市场中,信息更多被当成投资者进行投资决策的有效数据。1948年,数学家香农提出,信息可被用来消除随机不定性。基于这一观点,资本市场中的不确定性实质则可认为是由于信息不完全所产生的。若基于投资者的角度看待信息冲击,剡亮堯等人(2014)认为当市场上存在两类交易者:在一段时间内没有新的信息产生时,主要是不知情交易者之间相互交易。一般来说,知情交易者基于新信息的出现交易,能够引起资产价格的波动。当市场上知情交易者占多数时,可判定资本市场受到信息冲击(谭地军,田益祥,黄文光,2009)。……
登录APP查看全文