类保险网络互助的法律界定研究
2021-03-19李瑞奚李萧宇
经济研究导刊 2021年31期
李瑞奚 李萧宇
关键词:类保险;网络互助;运营格式;法律界定
中图分类号:F840 文献标志码:A 文章编号:1673-291X(2021)31-0159-03
一、问题的提出
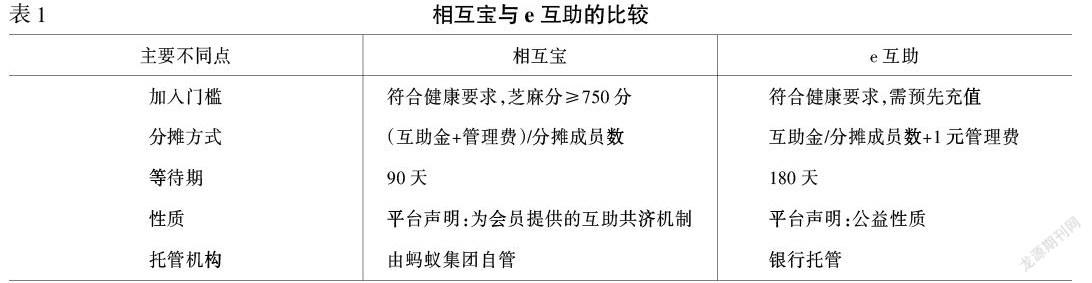
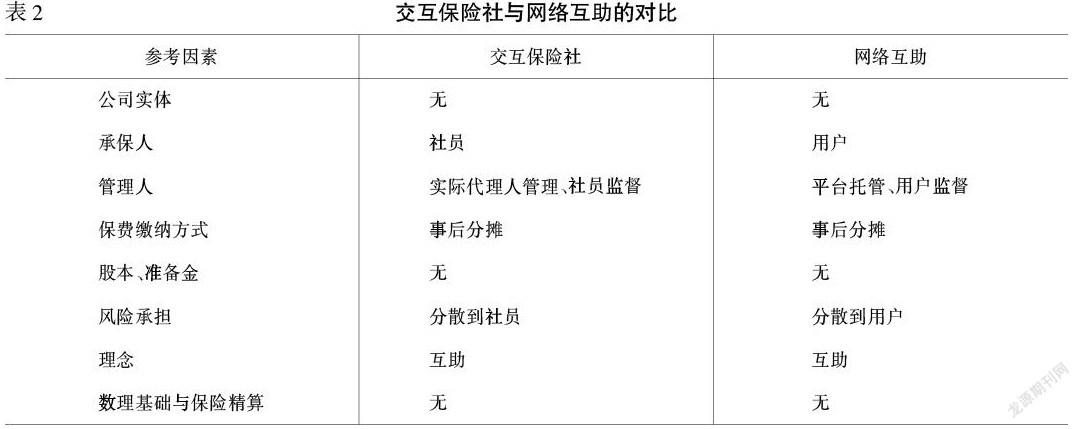
互联网的飞快发展,为互助模式的创新带来了新的契机。网络互助是为了共同的保障需求,一些具有同质风险的用户利用互联网互助平台聚集在一起组成互助团体,制定互助协议,互帮互助的一种新型的保障形式。它突破了传统保险的限制,将线上的优势与保险充分结合,用户既是“保险人”,也是“被保险人”,但是区别于传统的保险模式,网络互助并不像保险一样基于精算基础,也无法实现刚性给付,虽然经营范围是保险承保范围,但是往往否认自己是保险,例如支付宝通过将“相互保”改名为“相互宝”的方式来否认自己开展保险业务,从而逃避法律监管,因而也被称之为“类保险”。
2011年“康爱公社”(原名“抗癌公社”)诞生,这是国内首家网络互助平台。此后,e互助、夸克联盟、人人互助、壁虎互助等网络互助平台纷纷成立。为了严格管控并治理网络互助平台存在的乱象,2016年保监会针对以网络互助计划形式非法从事保险业务的情况进行专项整治。随后诸多网络互助平台在多方因素的共同作用下倒闭关停。此后相关文件也明确指出互助计划不是保险,禁止使用任何保险术语,开展保险业务。在严格整治下,各大互助平台纷纷转型。在“大浪淘沙”后,网络互助平台进入了平稳发展阶段,美团、百度、蚂蚁金服分别成立了美团互助、灯火互助、相互保(后改名为相互宝),尤其是相互宝在2019年8月就超过8 000万用户,已成为全球最大的网络互助平台。……
登录APP查看全文