国内环氧乙烷市场发展现状及营销策略
2021-02-27邵勇青中国石化化工销售有限公司华南分公司广东广州510620
化工管理 2021年4期
邵勇青(中国石化化工销售有限公司华南分公司,广东 广州 510620)
1 国内环氧乙烷市场供需总量及发展情况
环氧乙烷在产业链中属于中间产品,最大下游产品是聚羧酸减水剂单体,其次是表面活性剂及醇胺类等。因环氧乙烷无法进口,所以国内环氧乙烷来源只能是国内生产企业,生产企业主要来自中石化、中石油以及民企三大体系。
2015—2019年,国内环氧乙烷产能以5%~8%左右态势递增。5年间,环氧乙烷新增产能中有70%是原有产能的扩建,实际新增产能仅占比30%。2020年,国内环氧乙烷新增产能72万t,总产能达到547万t,受疫情和装置检修等因素影响,实际产量在430万t左右。分区域来看,华东地区仍是主产区,以248万t占全国总产能的45%,其次是华南地区122万t,占比22%,第三位是东北地区77万t,占比14%。2020年国内新增环氧乙烷产能情况如表1所示。
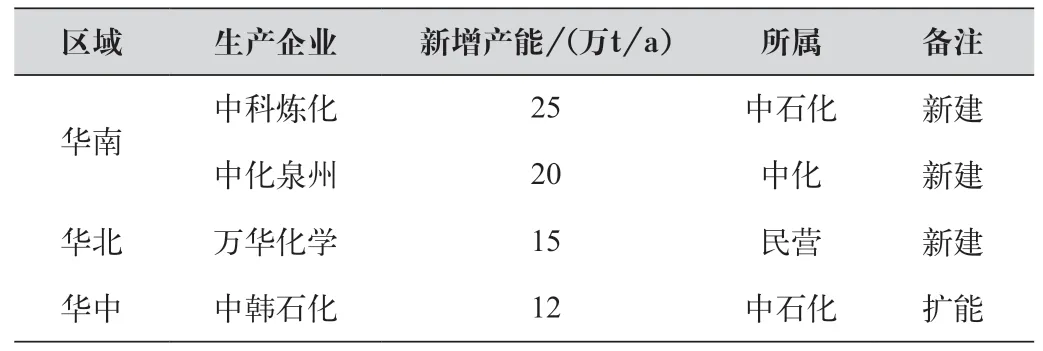
表1 2020年国内新增环氧乙烷产能情况
统计已开工建设的改扩建和新建装置,以及已公开规划的新建装置产能,2021年国内环氧乙烷产能将达到675万t,增幅达23%,预计到“十四五”末,国内产能将达到880万t,较“十三五”末增长超过60%。2020—2025年国内环氧乙烷产能体系分布变化情况如表2所示。
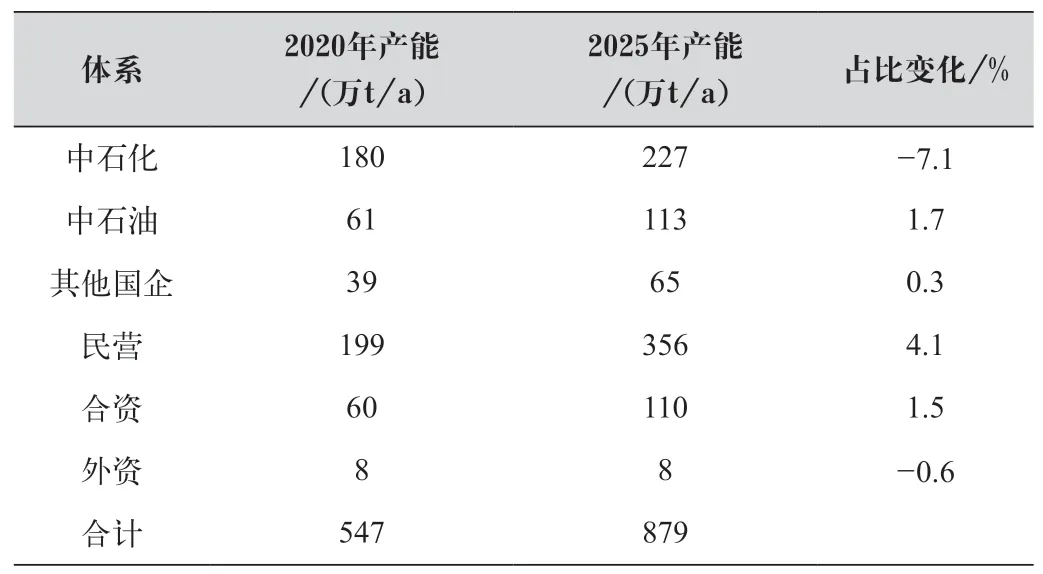
表2 2020—2025年国内环氧乙烷产能体系分布变化情况
国内环氧乙烷产能前几年均是以中石化、中石油主导,但近5年随着民营企业的迅速发展,特别是炼化一体化装置投产和下游衍生物厂家向上游拓展,民企份额逐年递增,“两桶油”的占比,已下降至40%左右。
环氧乙烷产能快速增长的主要动力:一方面来自于环氧乙烷前期利润可观,近几年基本处于国内乙烯产业链中边际效益最好的产品之一;……
登录APP查看全文
