IFRS & CAS租赁新准则预期影响分析
2021-01-28李敏王贤
会计之友 2021年3期
李敏 王贤
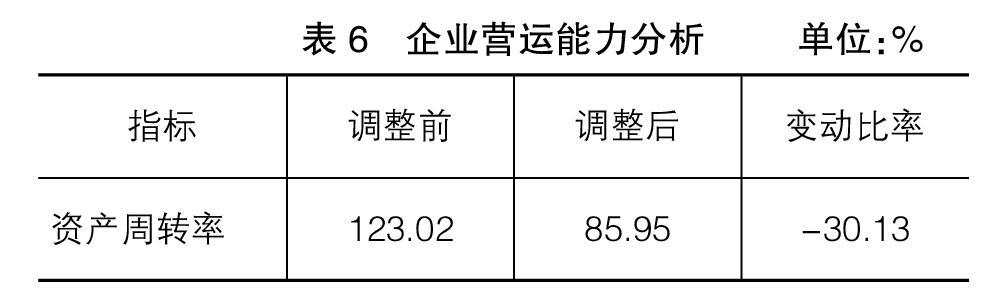
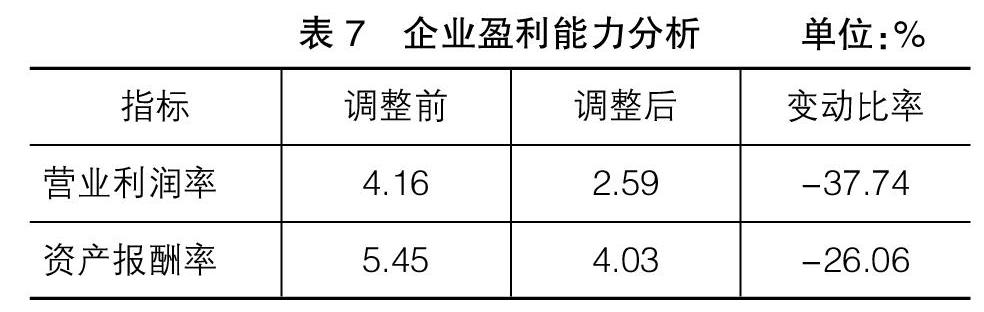
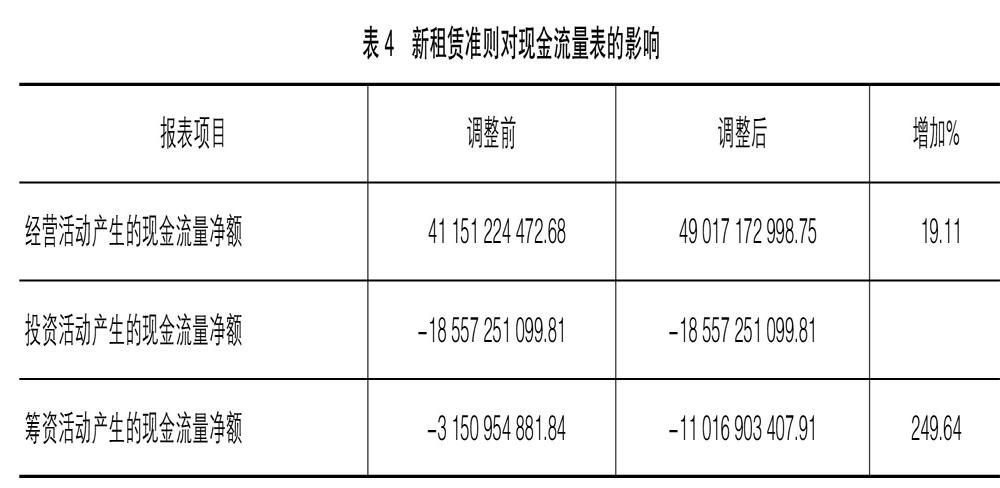
【摘 要】 2019年1月1日,IFRS & CAS租赁新准则正式实施,将经营性租赁并入资产负债表进行表内列报,实现“两租合一”。文章以零售业为例,模拟了租赁新准则对企业的影响,预测分析未来对企业融资能力的影响。研究发现:经营租赁资本化会使零售业企业资产负债大幅增加,所有者权益减少;由于财务费用大额增加,企业营业利润、利润总额会减少;企业现金净流量总额未发生变化,但是内部结构发生改变,经营性现金净流量增加,筹资性现金净流量减少;企业短期偿债能力受影响程度不大,但长期偿债能力、运营能力、盈利能力都有所下降。
【关键词】 经营租赁; 资本化; 融资能力; 零售业
一、引言
1976年,美国财务会计准则委员会最先发布了租赁准则(SFAS13),明确了经营租赁与融资租赁相分离的会计核算方法。对于承租一方,租赁业务以资产相关的风险和报酬转移与否为标准划分为经营租赁和融资租赁,这两种不同的租赁模式,租赁会计处理也迥然不同。对于经营租赁,承租方无须在资产负债表中确认,只需针对重大经营租赁事项在附注中予以披露。
以上租赁会计处理一直存在争议,承租方经营租赁资本化也是租赁会计准则改革重点关注的问题。历经三十年,国际会计准则委员会根据经济发展变化,颁布了《国际财务报告准则第16号——租赁》。IFRS租赁准则确认经营租赁业务不再区分经营租赁与融资租赁,实现了经营租赁资本化。经营租赁资本化这一会计处理变化将会对经营租赁业务处理产生重大影响,特别是对承租方有重大经营租赁安排的企业。……
登录APP查看全文