基于GARCH族模型多因子的股票收益分析及选股策略
2021-01-17陈烜张俊扬易耀基陈海贤李冬冬
科学与生活 2021年32期
陈烜 张俊扬 易耀基 陈海贤 李冬冬
摘要:在这经济全球化的时代,应用数学地位日益提高,金融数学更是越来越受到重视。在经济投资的风险、收益的评估中,金融数学模型成为一个科学有效的工具, 其构建及应用是一个复杂而精密的过程,将模型应用在金融资产的配置中,提出风险问题,高效分析和解决问题,做出科学有效的投资决策,可达到降低投资风险或者提高投资收益的目的。
关键词:GARCH 预测值;多因子策略;选股策略
一、前言
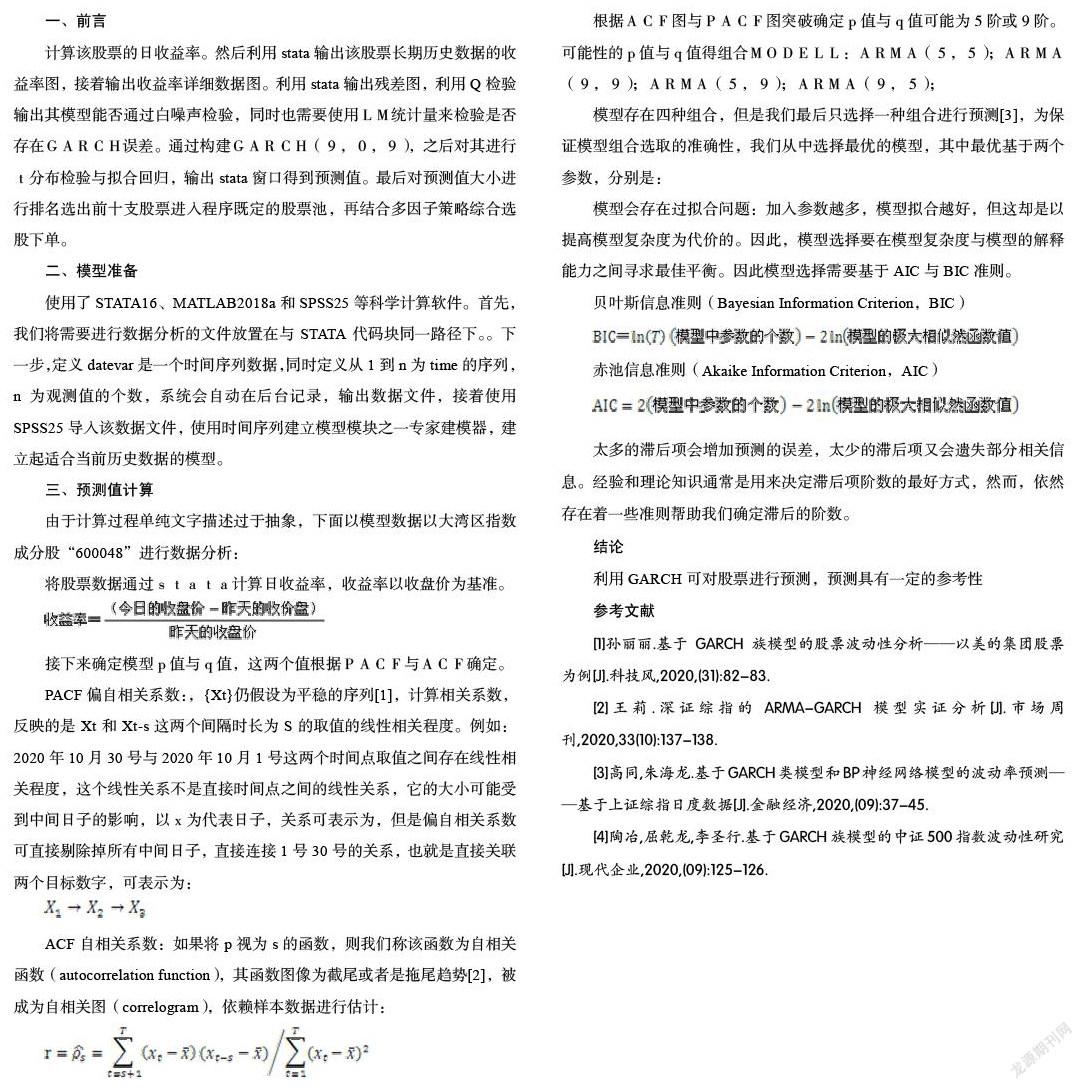
计算该股票的日收益率。然后利用stata输出该股票长期历史数据的收益率图,接着输出收益率详细数据图。利用stata输出残差图,利用Q检验输出其模型能否通过白噪声检验,同时也需要使用LM统计量来检验是否存在GARCH误差。通过构建GARCH(9,0,9),之后对其进行t分布检验与拟合回归,输出stata窗口得到预测值。最后对预测值大小进行排名选出前十支股票进入程序既定的股票池,再结合多因子策略综合选股下单。
二、模型准备
使用了STATA16、MATLAB2018a和SPSS25等科学计算软件。首先,我们将需要进行数据分析的文件放置在与STATA代码块同一路径下。。下一步,定义datevar是一个时间序列数据,同时定义从1到n为time的序列,n为观测值的个数,系统会自动在后台记录,输出数据文件,接着使用SPSS25导入该数据文件,使用时间序列建立模型模块之一专家建模器,建立起适合当前历史数据的模型。
三、预测值计算
由于计算过程单纯文字描述过于抽象,下面以模型数据以大湾区指数成分股“600048”进行数据分析:
登录APP查看全文