捷顺科技:利润质量堪忧
2021-01-16郭永清
证券市场周刊 2021年2期
郭永清
如果看捷顺科技(002609.SZ)的介绍,是一家比较高大上的公司,经营情况良好,但是从其财务数据仔细分析,则发展堪忧。
捷顺科技从2014年开始,营业收入基本保持向上增长,其金额从2014年度的5.49亿元到了2019年度的11.64亿元,增加幅度超过了200%以上,这是好事情,但是由于毛利率的下滑,其毛利金额并没有同步增长,只从2014年度的2.93亿元增长到2019年度的5.42亿元。捷顺科技的毛利率从2015年开始,处于明显的下降趋势中,表明其业务结构中,低毛利率的业务比重在增加。
在毛利率下滑的同时,由于公司没有控制好销售费用、管理费用、研发费用等各项费用投入,导致净利率以更快的速度下滑,从原来的20%以上,下滑到了现在的个位数。2018年,捷顺科技的销售净利率只有5.46%,2019年虽然略有上升,但是也只有9.70%,2020年前三季度则在7.39%。从绝对数来看,捷顺科技2014年的净利润为9798万元,2020年的净利润为14259万元,增加幅度略微高于40%。净利润的增加幅度,远远低于营业收入的增加幅度,可以很容易看出在2014年到2020年这一阶段,捷顺科技增收不增利。
其次,增收不增利也就算了,捷顺科技最大的麻烦是其利润质量堪忧。报表上有利润,但是账上的现金却越来越少。可以通过计算净利润现金含量来看一家公司的利润质量。
表1:捷顺科技历年营业收入、成本费用和净利润情况
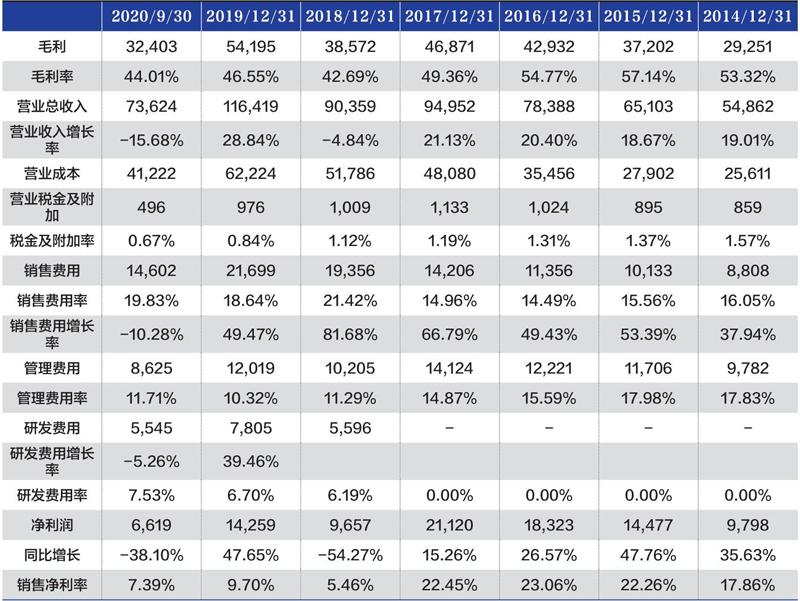
单位:万元。数据来源:Wind 及作者计算整理
表2:捷顺科技的净利润和经营活动产生的现金流量净额
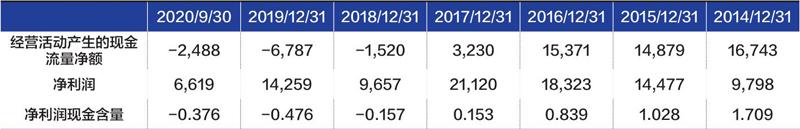
数据来源:Wind 及作者计算整理
凈利润现金含量……
登录APP查看全文
