信用卡定价空间打开
2021-01-16刘链
证券市场周刊 2021年2期
刘链
1月9日,央行下发《关于推进信用卡透支利率市场化改革的通知》(银发〔2020〕327 号)(下称“《通知》”),决定自2021年1月1日起,信用卡透支利率由发卡机构与持卡人自主协商确定,取消信用卡透支利率上限和下限管理(即上限为日利率万分之五、下限为日利率万分之五的0.7倍)。
此外,《通知》还要求发卡机构应通过本机构官方网站等渠道充分披露信用卡透支利率并及时更新,应在信用卡协议中以显著方式提示信用卡透支利率和计结息方式,确保持卡人充分知悉并确认接受。披露信用卡透支利率时应以明显方式展示年化利率,不得仅展示日利率、日还款额等。
继2017年起央行实行信用卡透支利率区间管理政策,此次取消利率上下限进一步推进全面实施信用卡利率市场化,符合贷款利率市场化改革的导向,是贷款利率市场化定价的体现。
现有信用卡透支日利率区间为0.035%-0.05%,对应简单年化利率为12.775%-18.25%,与蚂蚁、京东等互联网平台类似消费贷产品利率基本一致。因此,信用卡利率的放开预计对总体利率定价水平影响不大,更多在于引导商业银行定价的差异化和市场化,实现风险和定价的匹配,促进市场充分竞争,推动信用卡服务创新升级,对鼓励消费、扩大内需有积极的作用。
图1:信用卡贷款增速
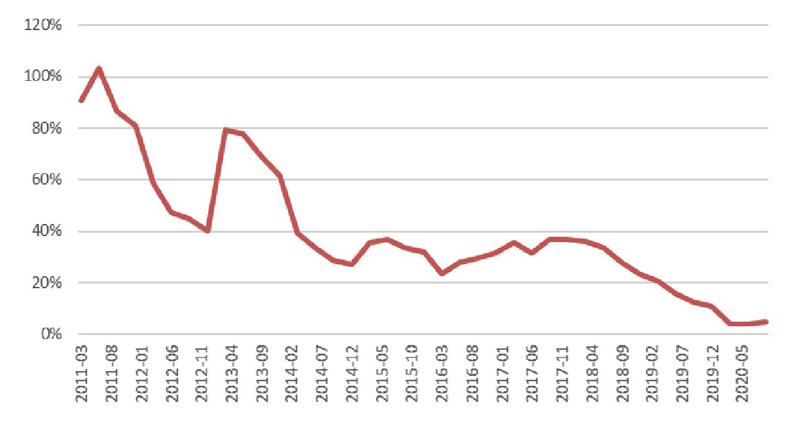
资料来源:万得,万联证券研究所
大幅提升利率可能性不大
从政策层面分析,信用卡利率市场化是利率市场化的必经之路,有利于提升发卡机构的差异化定价能力。……
登录APP查看全文
