美国大选对中美欧原油价格波动影响及其溢出效应
2021-01-09董毓群樊士德
世界经济与政治论坛 2021年6期
董毓群 樊士德


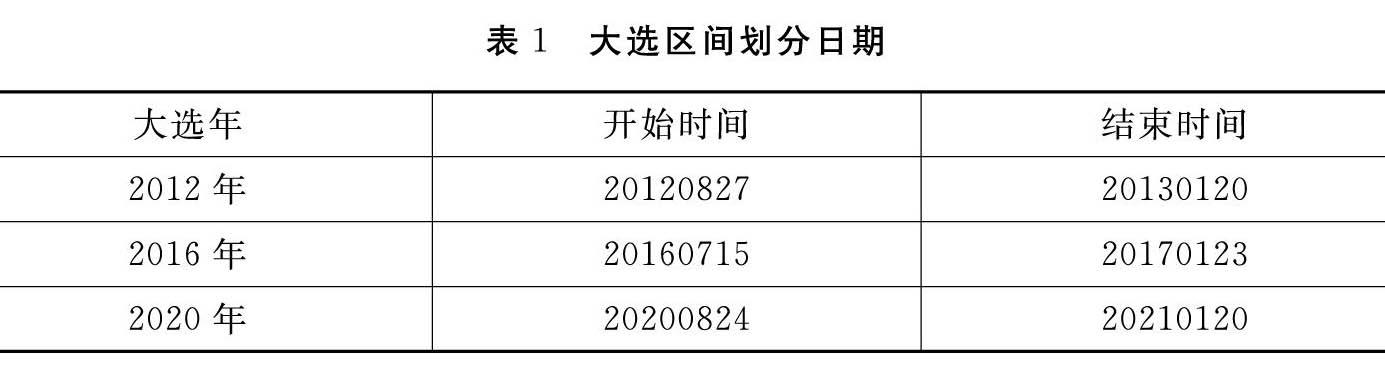
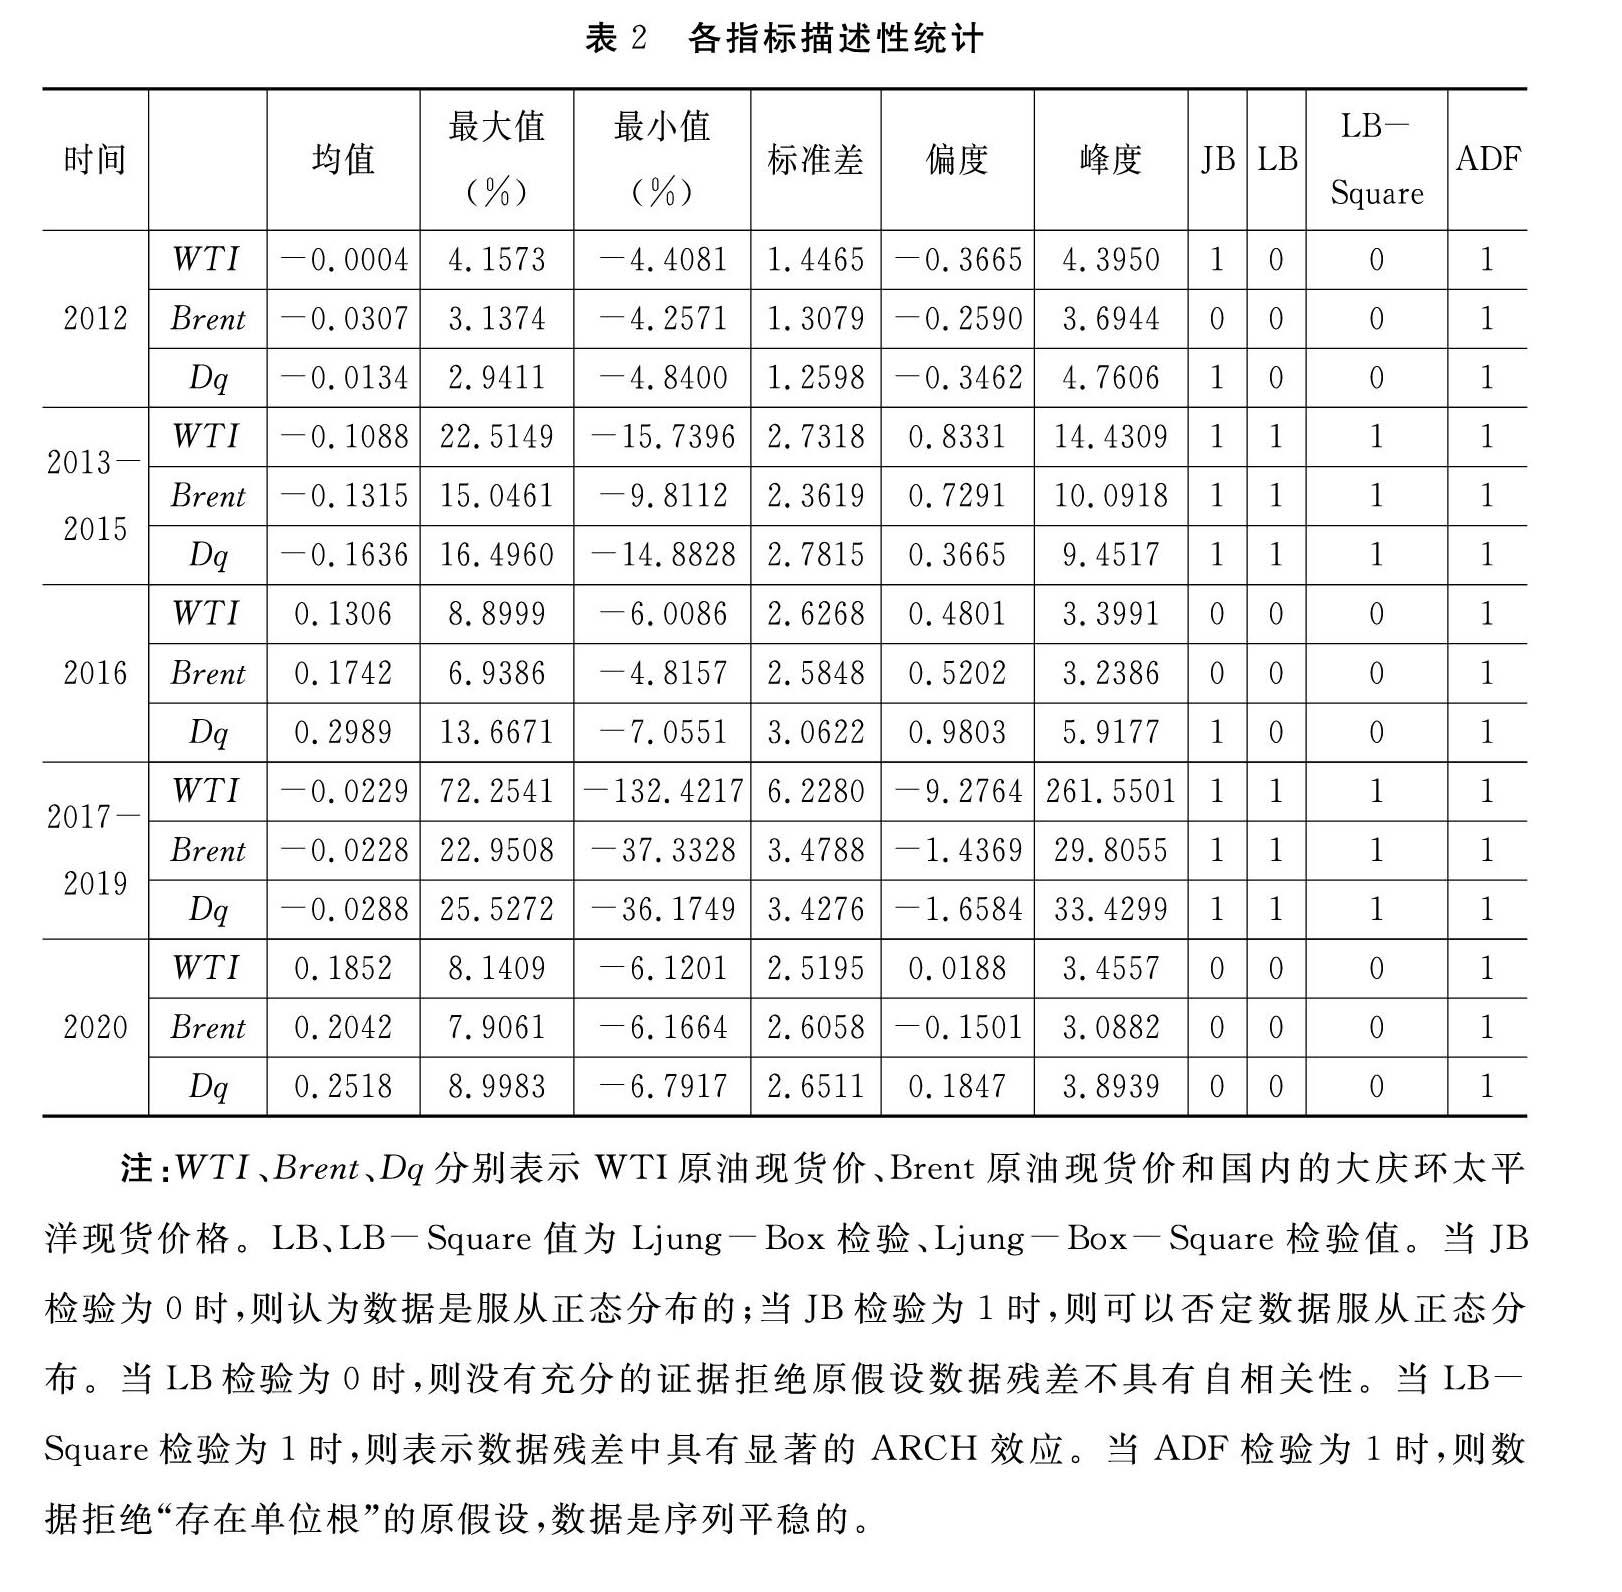
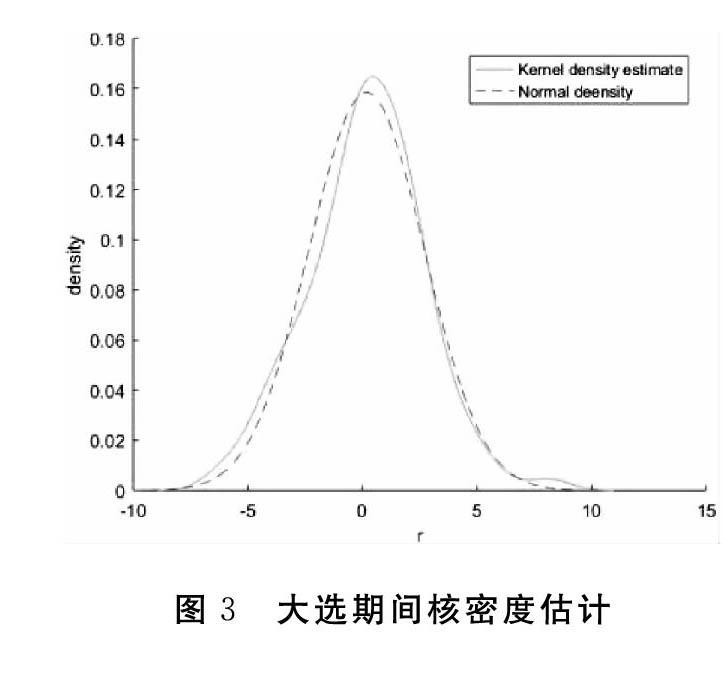



摘 要 在形成独立的原油市场的过程中,中国作为原油价格的依赖国,受到国外原油市场价格波动的影响。本文选取2012—2021年中美欧三地原油价格数据,基于BEKK-MGARCH模型,围绕美国大选对中国大庆原油价格、欧洲伦敦Brent原油价格和美国WTI原油价格波动的影响及其溢出效应进行实证研究,在这一过程中重点进行了包含2012、2016、2020年三次美国大选事件的区间研究。研究表明:(1)非大选期间的三地原油价格波动溢出效应比大选年间更加普遍;(2)随着年限的推移,2012、2016、2020年大选期间GARCH溢出效应的辐射范围逐步加强;(3)大选期间存在显著波动溢出效应的程度大于非大选期间相对应的波动溢出效应;(4)
共和党执政时溢出效应的聚集性和持续性大于民主党执政时。
本文根据中美欧三地原油价格波动溢出效应的普遍性、强度、广度、聚集性和持续性等方面的研究,对中国在面对美国大选问题上的未来发展给出相应的政策建议。
关键词 美国大选 BEKK-MGARCH模型 原油价格 溢出效应
一、问题的提出
原油作为国家能源结构的重要组成部分,对国家的经济、政治等方面有不小的影响。又因中国是原油价格依赖国,其原油市场及采购原油所需资金常受国际原油价格波动的影响,因此,作为稳步发展的原油市场,中国的原油市场理论上与国际上主要的原油市场之间存在互相影响的关系。目前国际主要的原油市场包括:以美国WTI原油期货为主的美洲市场、以伦敦Brent原油期货为主的欧洲市场,以及以迪拜DUBAI原油期货为主的中东市场。……
登录APP查看全文