基于5-16模型的上市物业服务企业PE倍数影响要素分析
2021-01-01韦京邹昊孙哲峰
中国市场 2021年33期
韦京 邹昊 孙哲峰

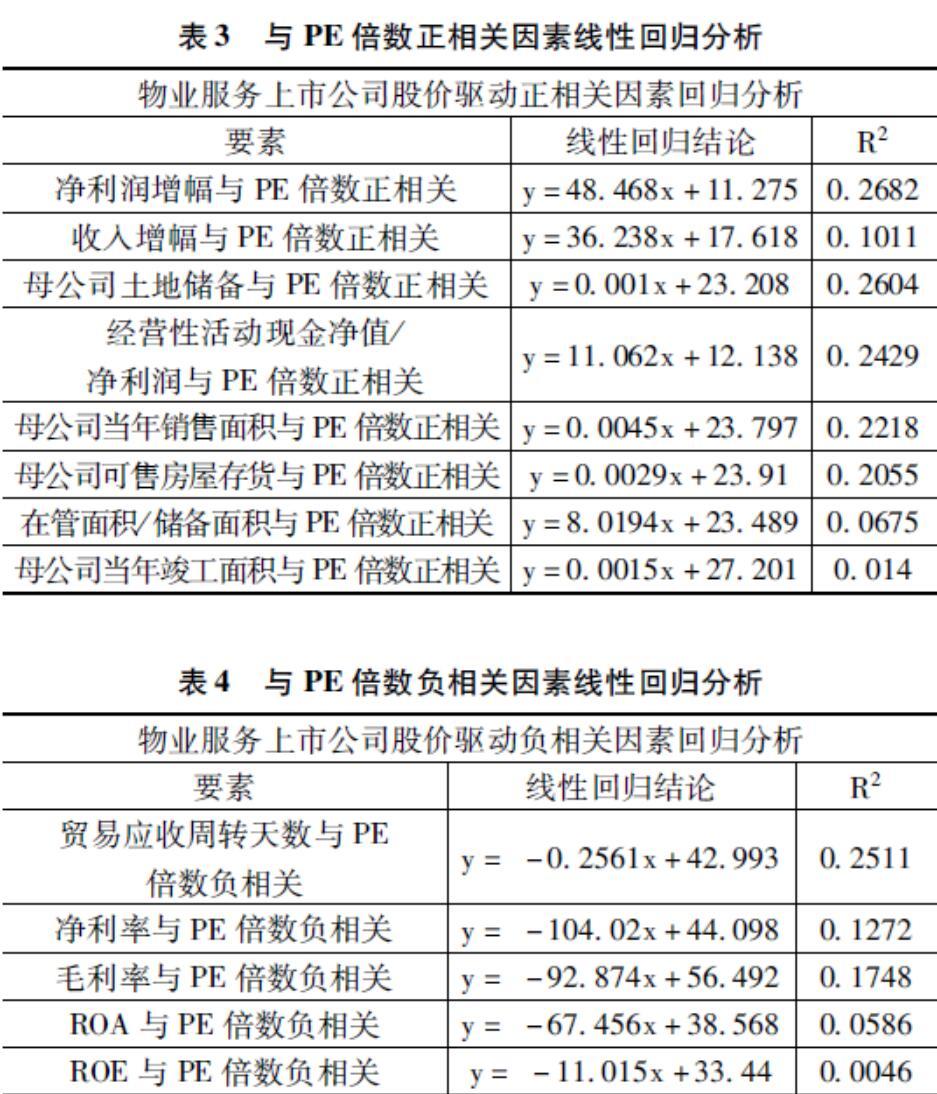
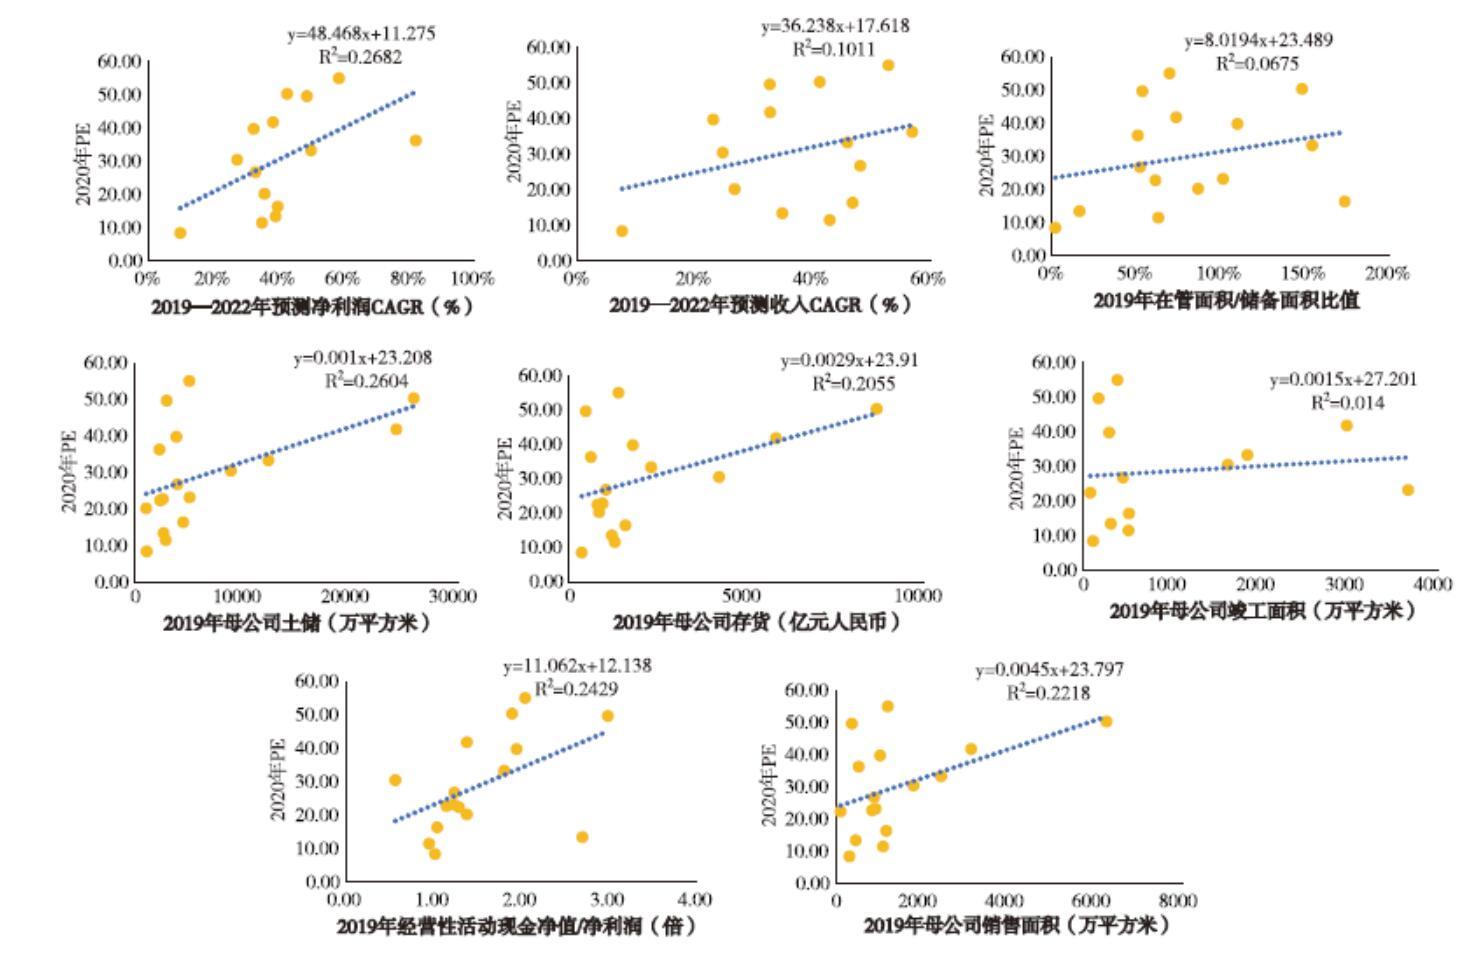

[摘要]以资本市场为视角,通过对40家香港上市物业服务企业财务数据的分析,采用线性拟合方法,推导出5-16模型,指出上市物业服务企业的P/E倍数与五大类16个因子高度相关,从而佐证了资本市场青睐物业服务企业是基于行业提供较为充沛的现金流回报、获取未来社区增值服务企业投资机会、围绕社区固定生活和工作的人群和收集其行为大数据的结论。
[关键词]上市物业服务企业;增值服务企业投资机会;贸易应收款周转
[DOI]10.13939/j.cnki.zgsc.2021.33.008
15-16模型概述
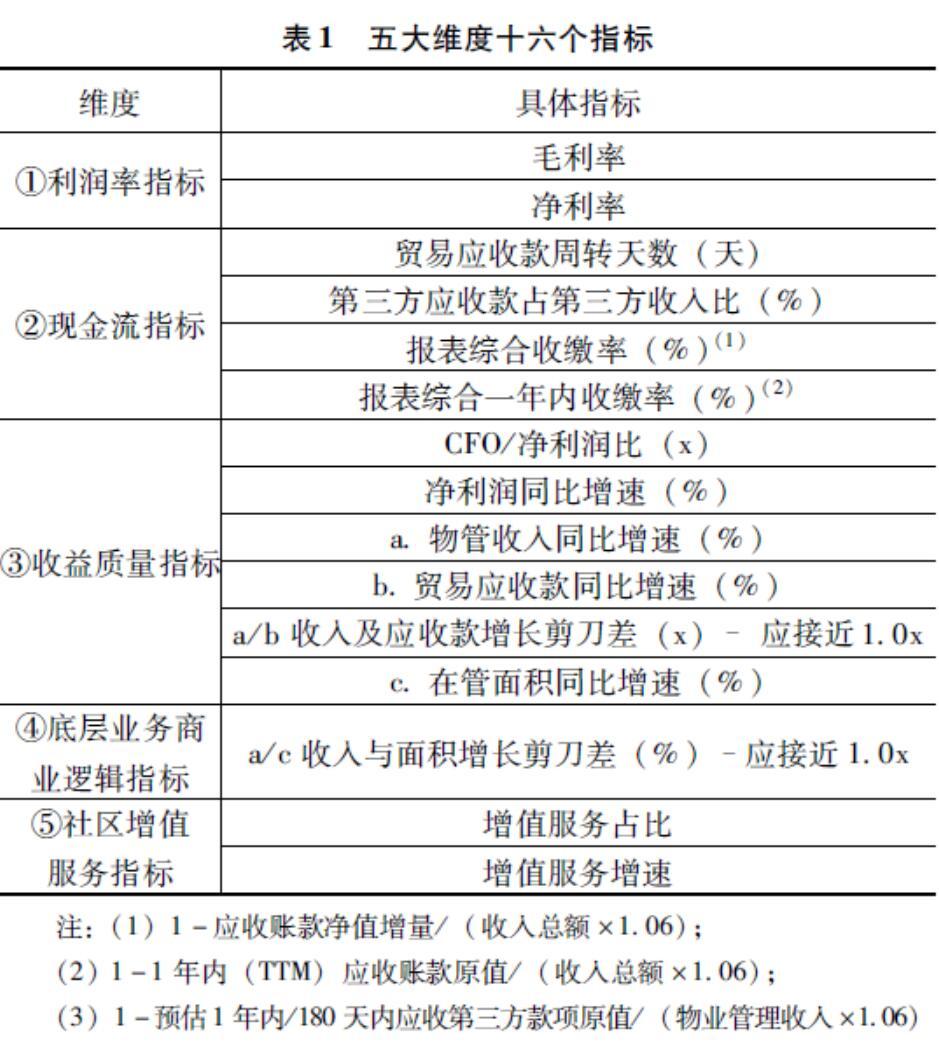
5-16模型是以资本市场为视角,通过对40家香港上市物业服务企业财务数据的分析,采用线性拟合方法推导出来的。是指在对上市物业服务企业进行财务分析时,应当依据五大维度十六个指标。五大维度指:利润率指标、现金流指标、收益质量指标、底层业务商业逻辑指标和社区增值服务指标。十六个指标包括:毛利率、净利率、贸易应收款周转天数、第三方应收款占第三方收入比、报表综合收缴率、报表综合一年内收缴率、CFO/净利润比、净利润同比增速、物管收入同比增速、贸易应收款同比增速、收入及应收款增长剪刀差、在管面积同比增速、收入与面积增长剪刀差、增值服务占比、增值服务增速(见表1)。
2市值TOP10物业服务企业财务数据分析
下文采用定量分析法,以香港上市物业公司对外公布的年报数据作为基础数据,遵循物业行业高现金流、低毛利、高周转特点,按基础物业和增值服务两个……
登录APP查看全文