商业银行不良贷款成因实证浅析
2020-12-23蒋亮何永锋郭晓蓓
西部金融 2020年4期
蒋亮 何永锋 郭晓蓓

摘 要:党的十九大报告将防范化解重大风险列为三大攻坚战的第一位。不良贷款已成为当前的主要金融风险隐患,这轮不良的产生主要源自外部宏观经济的变化和产业变化,商业银行面临的风险主要是信用风险。本文利用省级面板数据对宏观经济变化和产业调整对不良贷款形成进行了实证分析,建议:加大逆周期调节力度,应对经济下行压力;以科技为引领,加快产业结构转型升级;进一步深化金融供给侧结构性改革,促进金融回归本源。
关键词:不良贷款;信贷风险;经济周期;產业调整
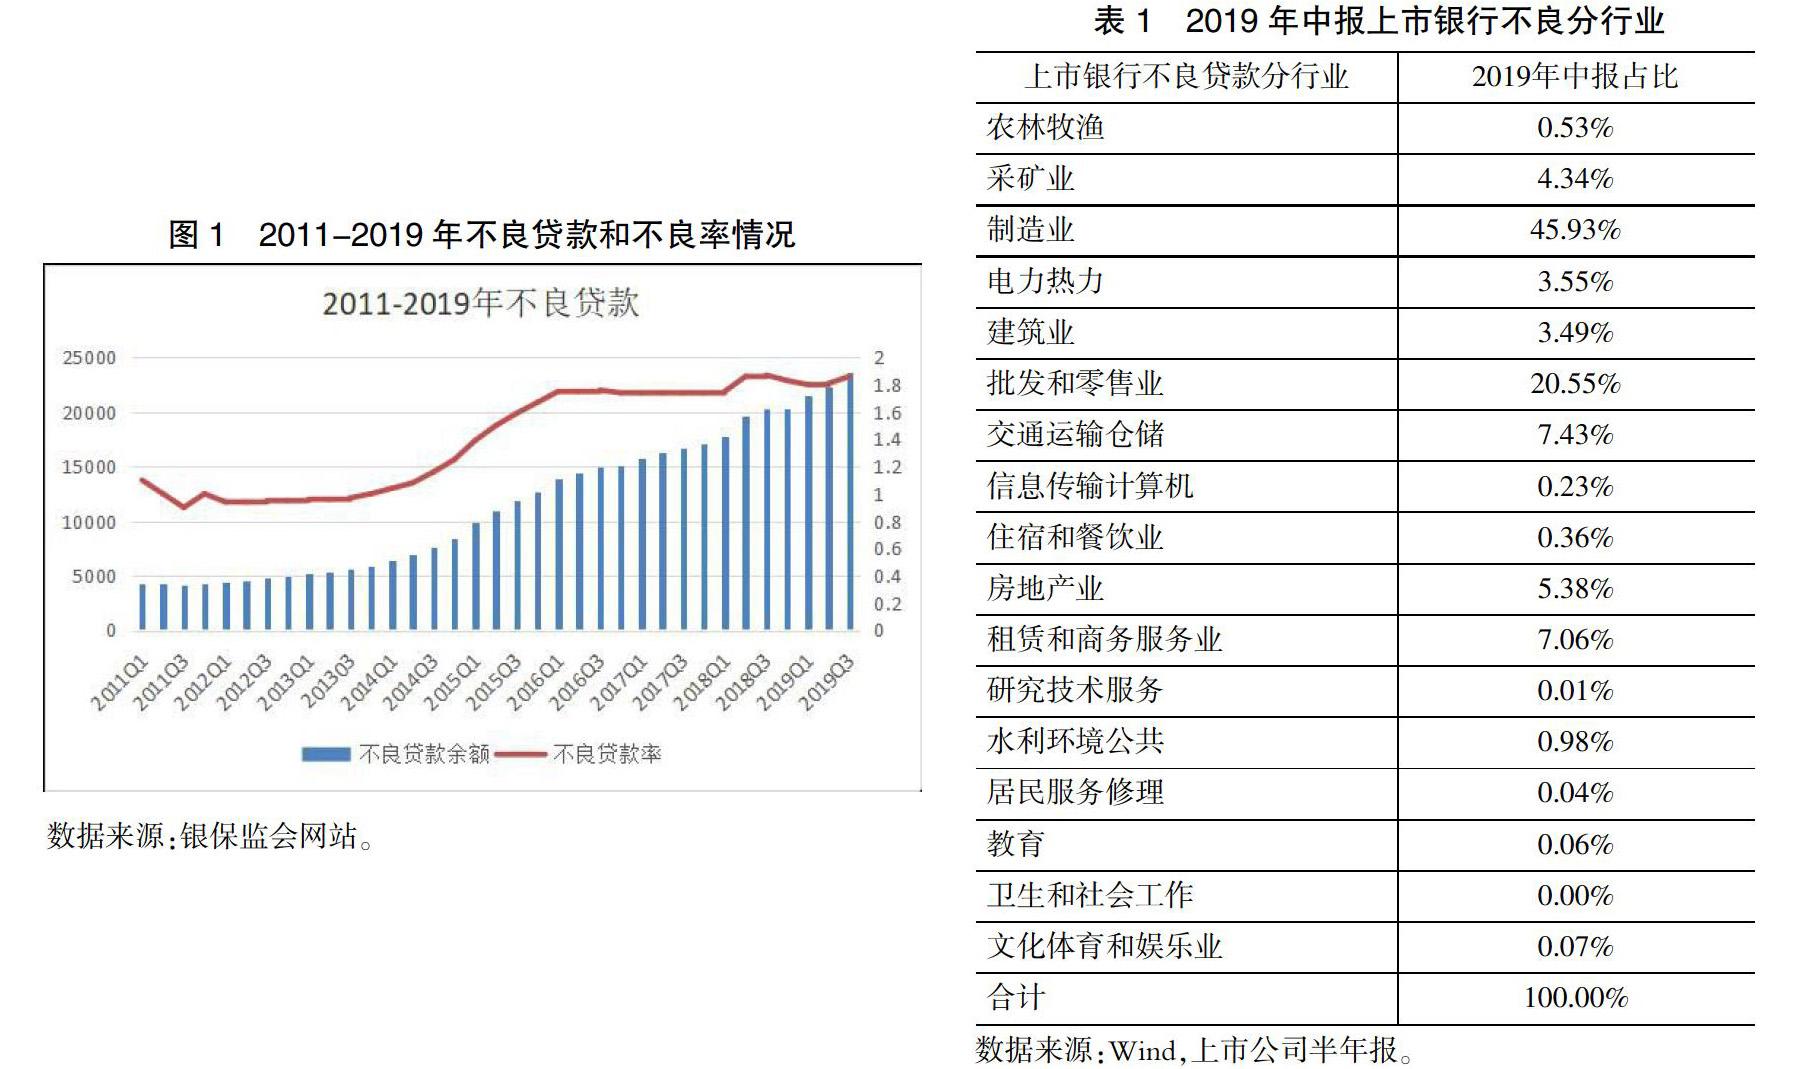
党的十九大报告将防范化解重大风险列为三大攻坚战的第一位。截至2019年三季度,我国银行业不良贷款率为1.86%,不良贷款率比上年末上升0.03个百分点,整个商业银行的不良信贷规模高达2.37万亿元,不良贷款成为当前的主要金融风险隐患。
历史上看,我国银行体系共经历过两轮不良贷款快速生成的时期。1983年“拨改贷”政策实施后,政府不再参与企业拨款,而是由银行提供债权性融资,对国有企业的预算具备约束力的主体由国家财政部门转向银行;90年代我国先后经历了经济过热和紧缩的大幅度变动,大量的资产泡沫逐渐导致这一时期银行资产负债表中累积了不良信贷。1998年亚洲地区其他邻国爆发的金融危机,对我国的银行体系带来了巨大的警醒作用。自1999年开始,我国利用十年的时间对整个银行业进行整顿,将3.4万亿元的坏账从银行资产中剥离出去。……
登录APP查看全文