财税体制改革效果及其对经济的影响
2020-12-23党炜谢红苗
西部金融 2020年4期
党炜 谢红苗
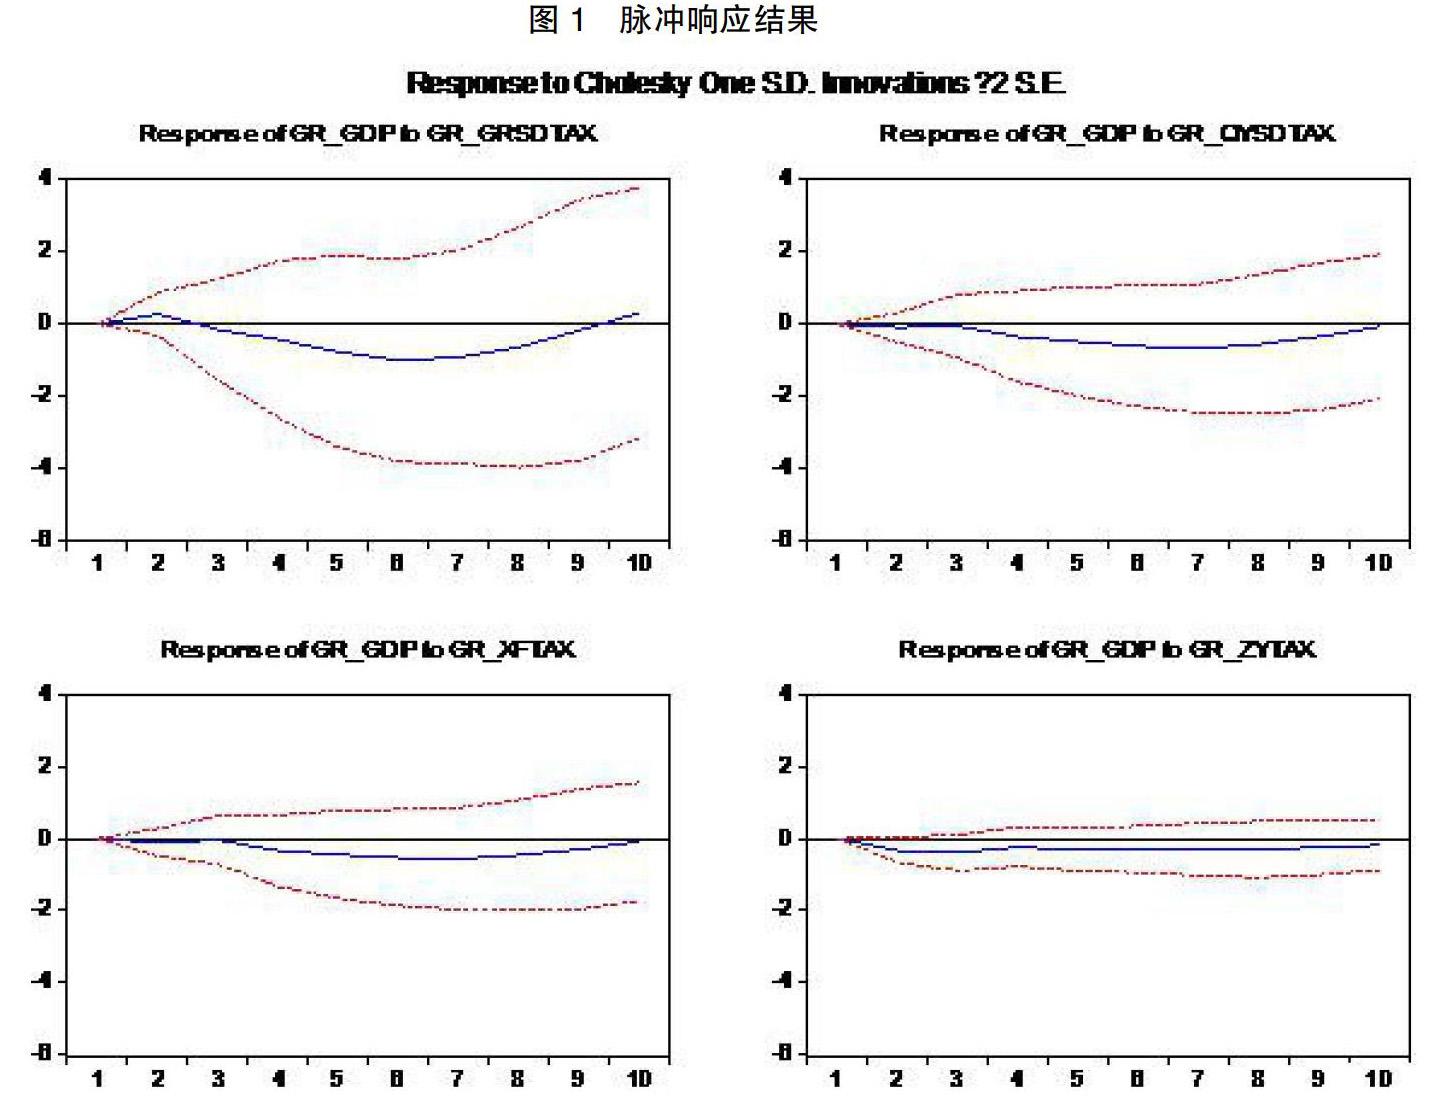
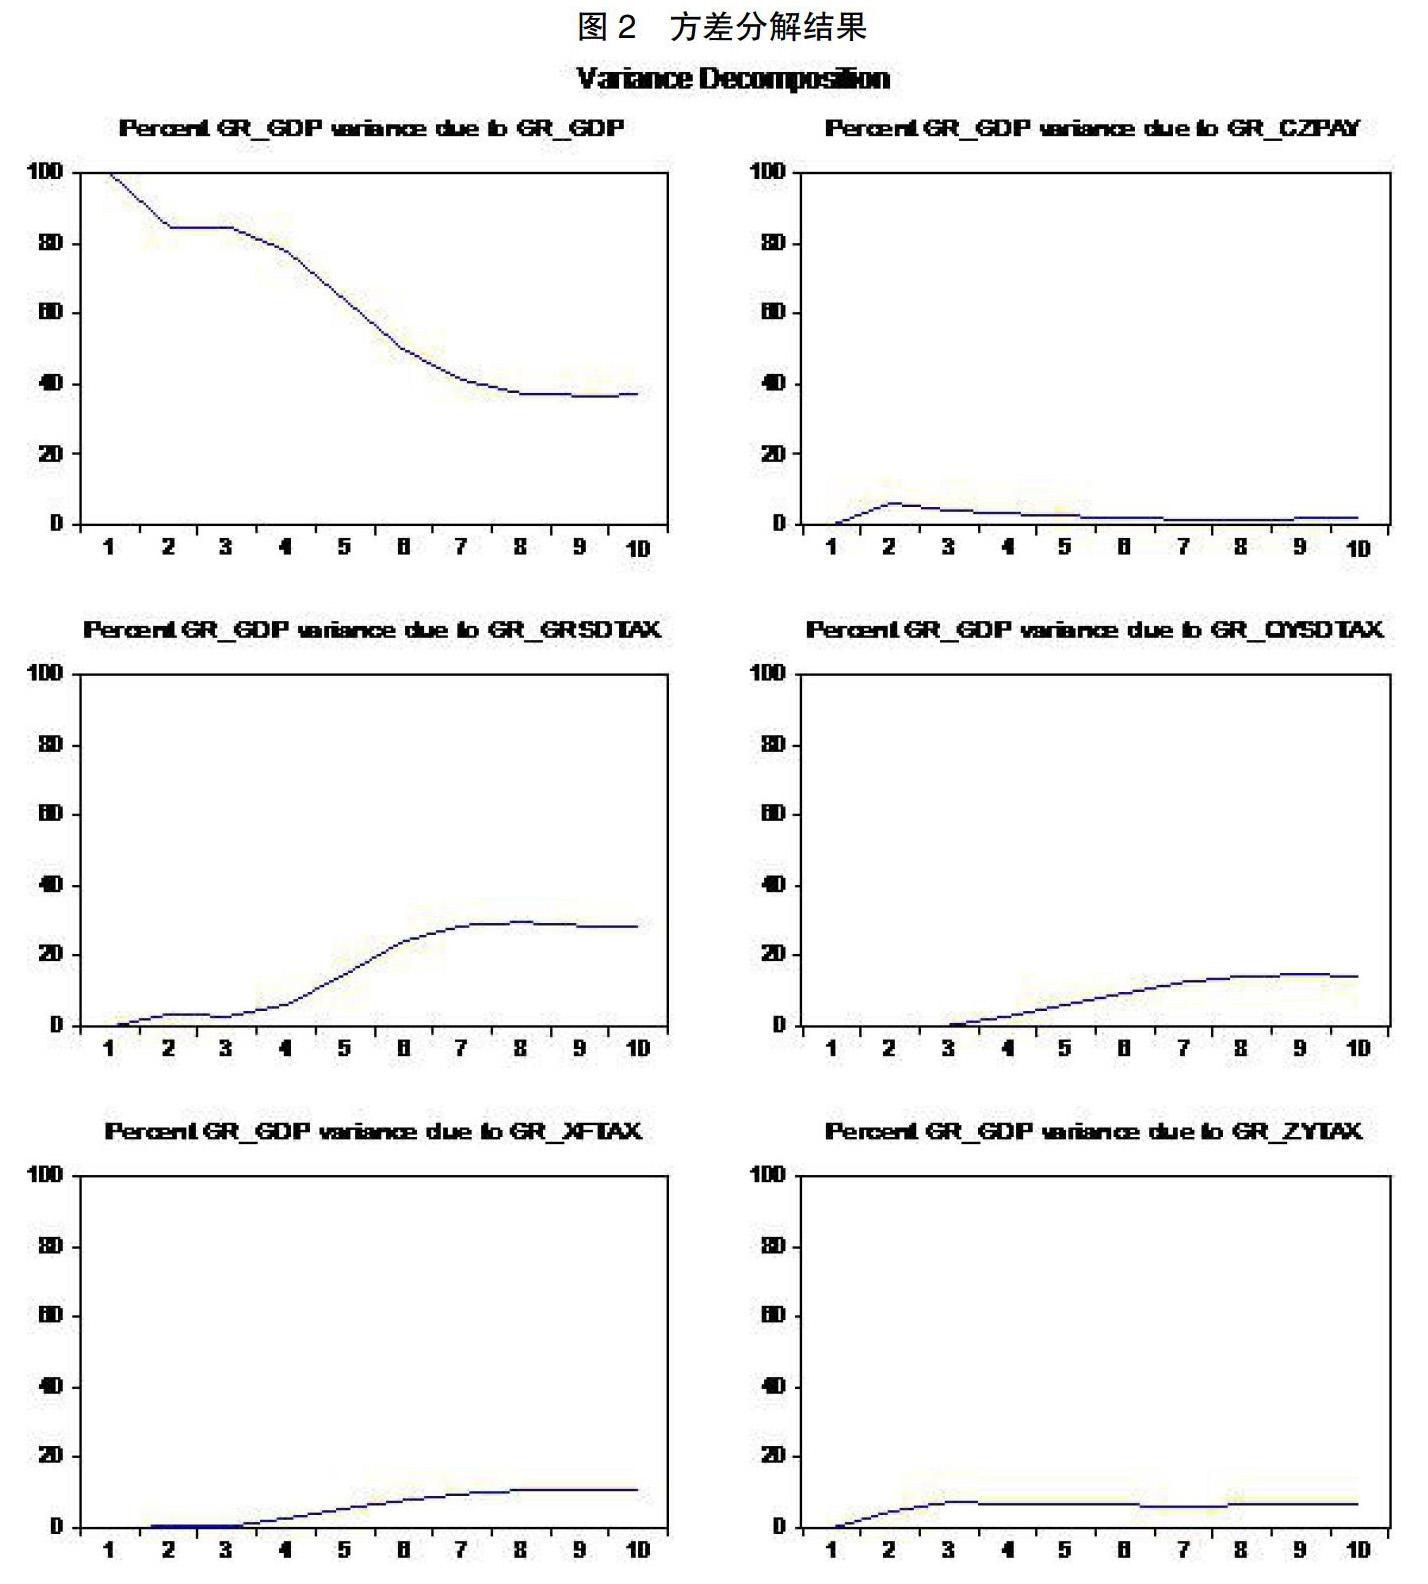
摘 要:本文在分析1994年税改以来我国财税体制长期现状的基础上,选取2008年至今的GDP季度同比增长率数据来度量经济增长,选取国内消费税、新增值税(增值税+营业税)、个人所得税、企业所得税等主要税种的季度同比增长率数据来度量税收政策变动,选择公共财政支出的季度同比增长率数据度量政府财政支出政策,采用向量自回归模型(VAR),利用脉冲响应分析减税降费政策的经济影响力度及持续时间,利用方差分解研究财税政策波动对经济增长波动的贡献。研究结果表明:减税降费减少财政收入规模、增加财政赤字;减税降费增加地方财政风险;减税降费面临维持经济增长和减小经济波动的权衡取舍。最后,根据结论提出控制财政支出、改善财政分权制和加强财政治理的政策建议。
关键词:财税体制;减税降费;经济波动
一、引言
财政政策是指国家根据当前的经济状况,从税收、支出等角度制定的政府工作基本方针和目标,以实现经济发展的最终目的。理想的相机抉择财政政策应呈现显著的逆周期性,即当经济存在下行压力时采取扩张性政策刺激以实现复苏,当经济繁荣时采取紧缩性政策以防止经济过热。逆周期的财政政策一直被学术界视为社会最优的政策工具,因为逆周期的财政政策可以通过调节税收和财政支出有效地平滑经济波动,实现经济长期可持续发展。财政政策尤其是财税政策的调整会影响到经济供给(包括生产成本、资本收益、劳动供给等)和需求(主要包括投资、消费和出口行为)两端的匹配状况变化进而表现为经济波动。……
登录APP查看全文