“营改增”背景下房地产企业税收筹划
2020-12-21张玉辉黄欣冉
合作经济与科技 2020年24期
张玉辉 黄欣冉

[提要] 本文梳理“营改增”背景下房地产企业涉税情况和税收优惠,分析“营改增”对房地产企业利润和企业所得税的影响,论述如何利用纳税人身份,如何选择税收优惠政策,如何设计企业组织形式,对房产地产进行税务筹划,以期为我国房地产企业降低税费提供参考。
关键词:房地产企业;税务筹划
中图分类号:F23 文献标识码:A
收录日期:2020年8月30日
我国营业税改征增值税发轫于2012年,历经分行业、分地域试点,至2016年5月1日建筑、房地产行业被纳入试点行业,全面实现向消费型增值税转型。“营改增”直接影响会计和税务处理,使得企业会计核算复杂化。企业要认真研讨“营改增”对企业的影响,充分利用税收政策,减轻企业税收负担,才能享受改革带来的红利。
一、房地产企业税收政策
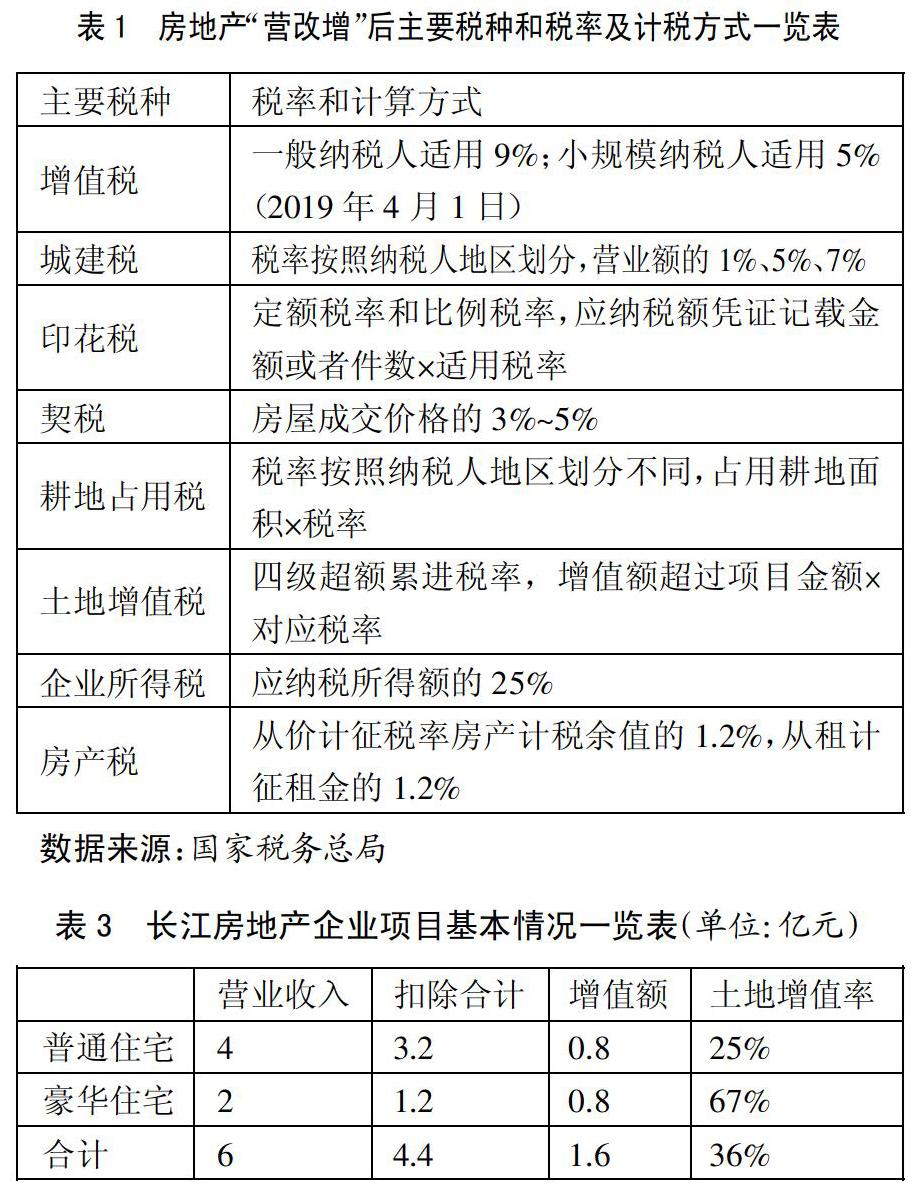
“营改增”后房地产企业的涉税税收政策如表1所示。(表1)
二、“营改增”对房地产企业利润及所得税的影响
(一)对利润的影响。“营改增”后房地产行业收入和成本(含费用)都变为不含税,之前可扣除的营业税变成不可扣除的增值税,这些改变很大方面影响了企业的利润。
例:某房地产企业的全年营业收入为100,000万元,当年开发成本75,000万元,其他相关费用8,000万元。无纳稅调整。在“营改增”之前纳税情况如下:
企业缴纳营业税=100000×5%=5000万元
企业缴纳城建税和教育税附加=5000×10%=500万元
企业会计利润=100000-75000-8000-5000-500=11500万元
企业应纳所得税=11500×25%=2875万元
企业税后利润=11500-2875=8625万元
“营改增”之后(假设取得专用发票为75,000万元,增值税税……
登录APP查看全文