企业营运能力对信用违约的影响研究
2020-12-21王新霞刘济荣
王新霞 刘济荣
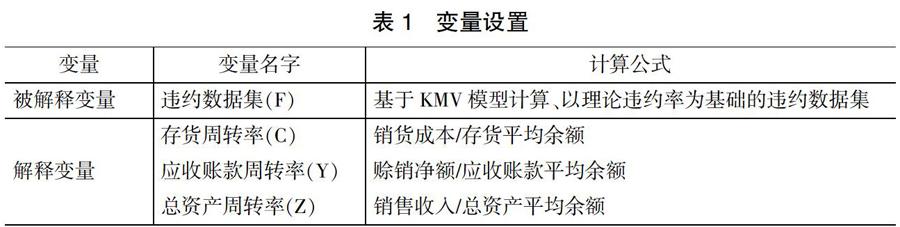
摘 要:本文聚焦企业营运能力,基于信用违约理论定性分析公司营运能力对其违约可能性的影响,利用KMV-Logit模型定量分析营运能力对公司信用违约的影响程度。选取37家公司2017年财务及股价数据展开研究,探究营运能力与违约可能性之间的关系,从理论阐释和实证研究两个层面解读营运能力对公司违约概率的影响。
关键词:营运能力;信用违约;KMV-Logit模型
中图分类号:F831 文献标识码:B 文章编号:1674-0017-2020(9)-0092-06
一、引言与文献综述
现阶段,关于企业违约风险的研究主要集中于违约风险量化以及违约风险影响因素两个方面。违约风险量化研究聚焦于KMV模型、Logit模型、CreditMetrics模型等。Peter and Jeffery(2003)分别利用KMV模型和CreditMetrics模型测算美国银行的违约数据,比较分析了两个模型的优缺点以及各自作为信用风险量化模型的可操作性。Xuechan Lu(2017)利用修正的KMV模型测度中国制造业上市公司的违约概率,发现准确度高达85.7%。白文娟(2015)基于我国上市公司数据,发现KMV模型对非违约样本违约风险预测的准确度达到85%,对违约样本违约风险预测的准确度更是高达95%。魏国建(2018)基于2014-2017年我国部分信用债券的相关数据,检验得出Logit模型量化违约风险的准确度高达90%;同时检验了以KMV模型得到的理论违约率的映射数据集作为因变量、盈利能力等作为自变量的KMV-Logit模型准确度在83%以上。关于违约风险的影响因素,国内外文献大多集中在盈利能力、营运能力、偿债能力、公司规模等方面。Jean-Noel Kapferer and Oliver Tabatoni(2010)分析法国奢侈品公司的财务数据,回归发现总资产周转率对公司违约可能性存在显著的负向影响。……
