减税降费的实践、效果与空间测算
2020-12-21张鹏辉李雅敏
张鹏辉 李雅敏
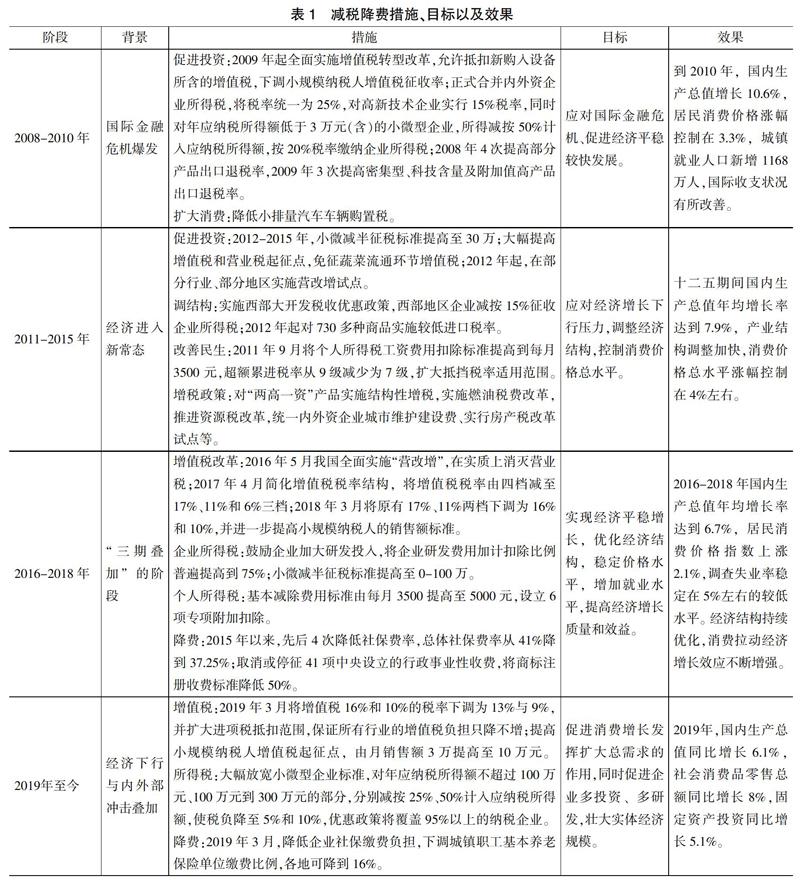


摘 要:本文梳理了2008年以来中国历次主要减税降费的政策措施,并测算了未来减税降费的空间。结果发现:我国的宏观税负总体处于国际中等水平,2017年中国宏观税负约为29.1%,低于发达经济体平均水平(36.5%),但高于新兴经济体(26%);微观企业税负较重,一个典型制造业企业的税费占企业营业利润的52.55%。本文进一步构建财政收支平衡模型测算未来我国减税降费的潜在空间,结果表明未来几年内我国减税降费的空间并不大,2020-2023年减税降费的最大潜在空间分别为5850、2224、0、0亿元。本文建议下一阶段应进一步深化税制改革、优化税负结构、强化政策落实,以切实提高企业减税降费的获得感。
关键词:减税降费;财政收支平衡模型;空间测算
中图分类号:F812.4 文献标识码:B 文章编号:1674-0017-2020(9)-0007-10
一、引言与文献综述
减税降费是我国积极财政政策的重要发力点。近年来,为助推供给侧结构性改革、激发市场活力、稳定经济增长,减税降费步伐逐渐加快。2013-2017年间,全国营改增累计减税超过2万亿元,为小微企业提供各类税收优惠、清理各项收费,累计减轻市场主体负担3万多亿元;2018年企业和个人减税降费规模约达1.3万亿元;2019年国务院实施更大规模的减税降费,全年减轻企业税收和社保缴费负担近2万亿元。2019年12月,中央经济工作会议再次强调,积极的财政政策要大力提质增效,要巩固和拓展减税降费成效,大力优化财政支出结构。然而,即使面对如此大规模的减税降费,部分企业仍感到税费负担较重,减税降费的获得感不强,因此很有必要对减税降费的效果进行评估,为优化和完善新一轮减税降费政策提供决策参考。……
