TCL跨境并购汤姆逊案例分析
2020-10-21刘婷婷
刘婷婷
摘 要:经济全球化及供给侧结构性改革背景下,跨境并购为国有企业国际化提供了更多机会。本文通过梳理我国首例并购全国500强企业的TCL-汤姆逊跨境并购案例,分析其并购前后盈利能力、偿债能力、营运能力、成长能力等变化趋势,认为此次收购是一次失败尝试,并对失败的原因进行了探讨。
关键词:跨境并购; 财务分析 ; TCL
1 案例介绍
1.1并购过程
2003年11月4日,TCL集团和位于全球第四的消费电子生产商的法国汤姆逊正式签订并购备忘录,重组双方的彩电和DVD业务,组建全球最大的彩电供应企业:TCL--汤姆逊电子公司(TTE)。
2004年1月28日,双方订立合同,对电视机业务和资产进行合并,TTE对其行驶所有权并承担管理责任。
2004年8月,TTE正式运营,TCL与Thomson共出资4.7亿欧元,TCL出资3.149亿欧元占67%的股份为绝对控股。
TCL依托跨境并购规避贸易壁垒,进一步打开欧洲海外市场,并制定18月扭亏的目标,但2005、2006年连续俩年的亏损,使其不得不放弃欧洲市场,TTE进入重组。
2007年4月,TTE欧洲公司进入破产、清算。
2011年3月10日,法国南特商业法庭判决TCL对欧洲法定清盘人赔偿2.11亿元,13日TCL停牌。
2 并购前后TCL集团财务分析
2.1营运能力分析
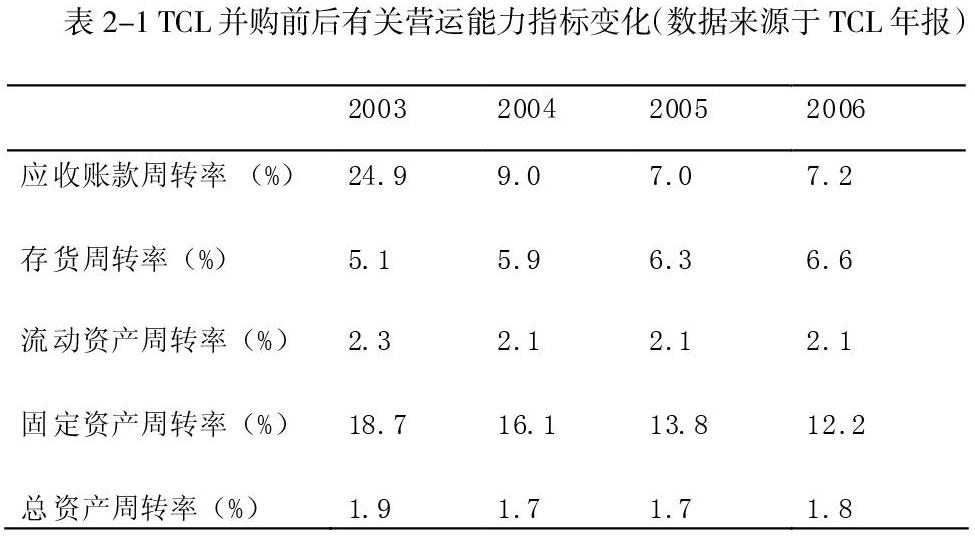
如表2-1所示,2003年至2006年,TCL应收账款周转率骤降,除却存货周转率外,其余营运能力指标均呈下降趋势。为进一步开拓欧洲市场,TCL采用大量铺货,低价清理库存,赊销、延长收款期限等销售手段占据市场,虽减缓了部分资金周转压力,但在技术成本并未降低、规模效益尚未显现的基础上,造成资源利用率低,年报显示TCL集团的坏账金额在2006年达到5亿,在海外市场的大量投资对企业整体的资金流动带来的压力。……