国际大宗商品金融化如何影响中国实体经济
2020-08-15刘璐张帮正
当代经济科学 2020年4期
刘璐 张帮正
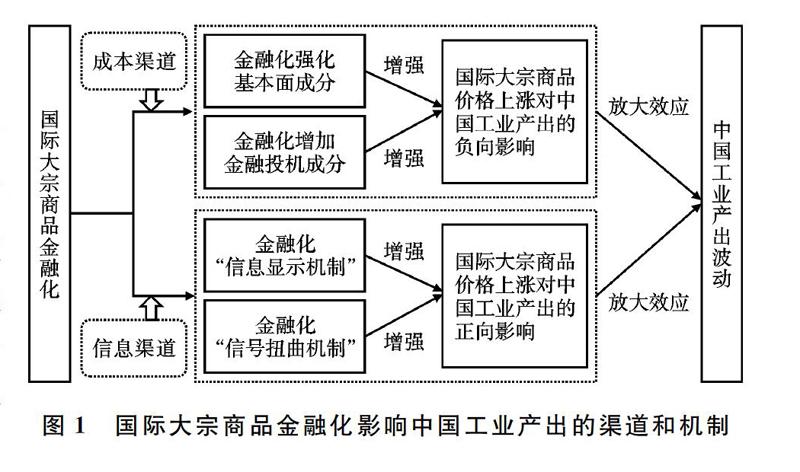
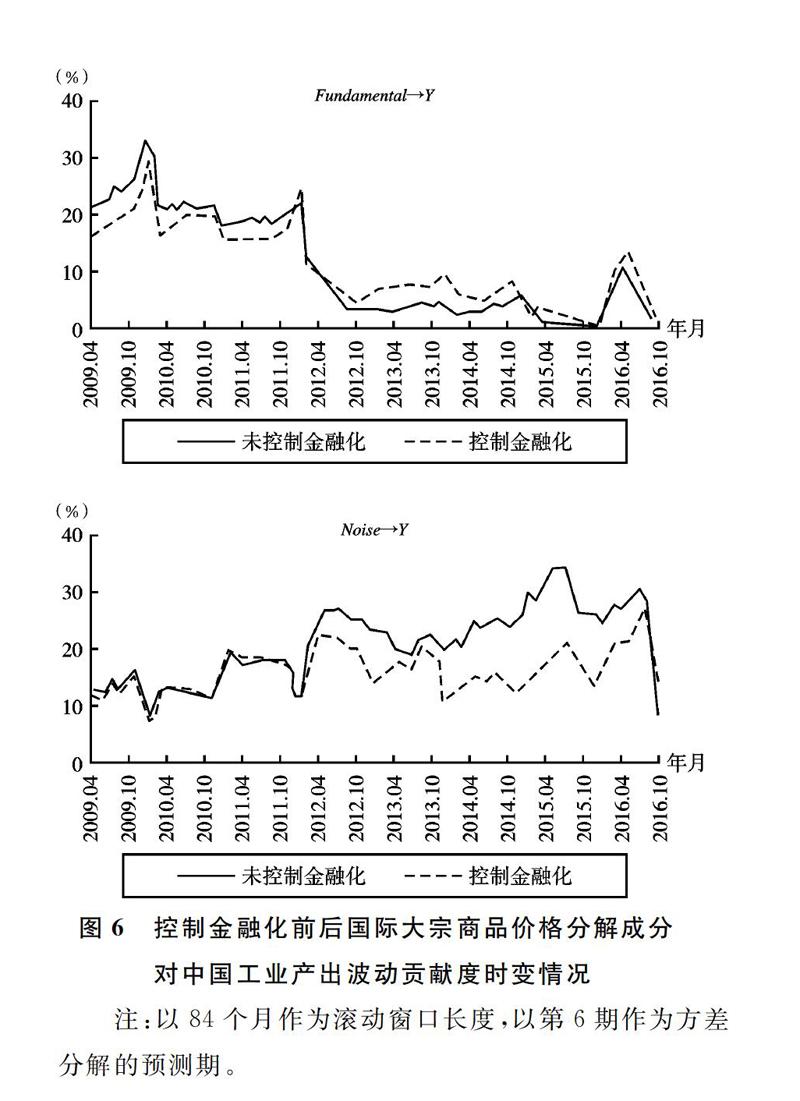
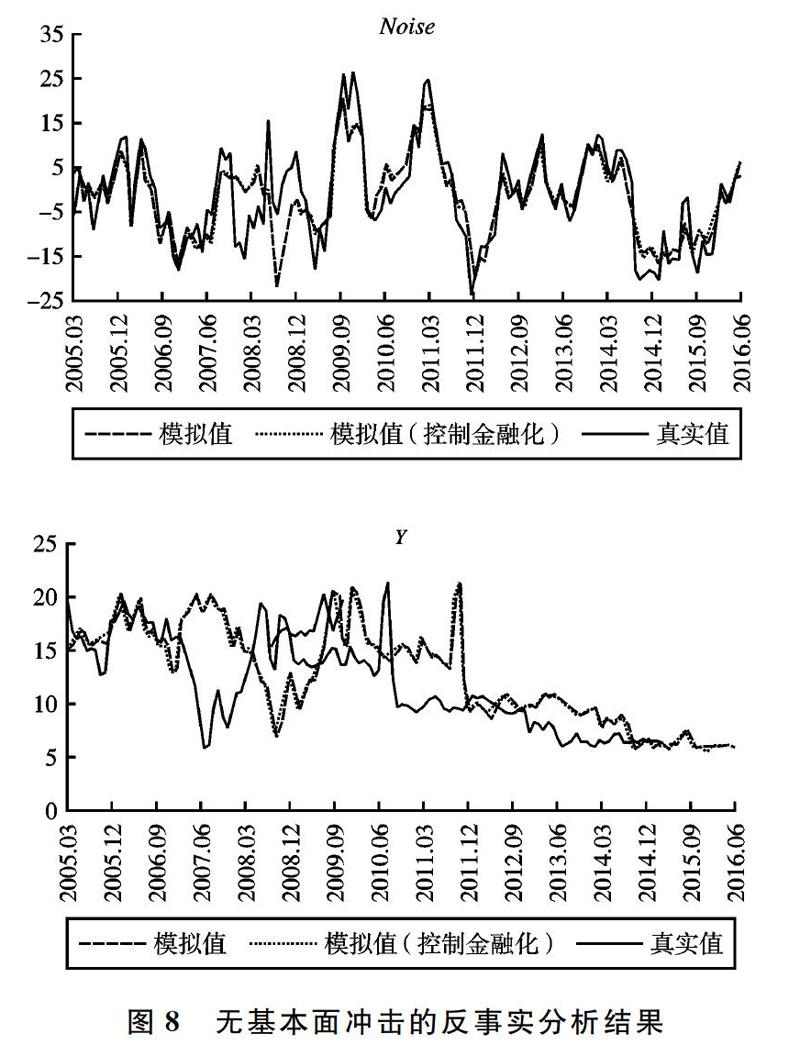
摘要:以工业产出为例,采用向量自回归模型和大型近似因子模型,在全样本和滚动样本框架下,就国际大宗商品金融化对中国实体经济的影响效应、传导渠道和作用机制进行了递进式的实证分析。研究发现:(1)国际大宗商品金融化对中国工业产出波动存在放大效应,且该放大效应在国际金融危机期间及2014年以来显著增强;(2)渠道检验显示,金融化主要通过信息渠道影响工业产出,成本渠道传导受阻。进一步将金融化经由信息渠道影响工业产出的作用机理分解为信息显示机制和信号扭曲机制,实证结果表明,总体上信号扭曲机制起主导作用,金融化引入信息噪音、扭曲国际大宗商品价格信号,干扰国内市场主体的行为决策,从而加剧产出波动。
关键词:大宗商品;金融化;价格波动;实体经济;工业产出;信息渠道;信号扭曲机制
文献标识码:A
文章编号:1002-2848-2020(04)-0039-15
一、研究背景
21世纪以来,在衍生品交易管制放松、互联网泡沫破裂以及全球流动性扩张的叠加刺激下,以往集中于传统金融市场的机构投资者开始积极参与商品期货交易,大量金融资本加速涌入大宗商品市场,这一趋势被称为大宗商品金融化[1-2]。随着金融资本的不断进场,国际大宗商品价格动态发生显著改变,呈现出剧烈波动的异常景象[3-4]。作为生产生活中不可或缺的基础物质资料,大宗商品的价格变动关系到国民经济的各个方面,其金融化趋势的影响势必会传导至实体经济领域。……
登录APP查看全文