城市公共设施PPP项目审计风险的控制研究
2020-07-26王乐青宋夏云
中国内部审计 2020年7期
王乐青 宋夏云
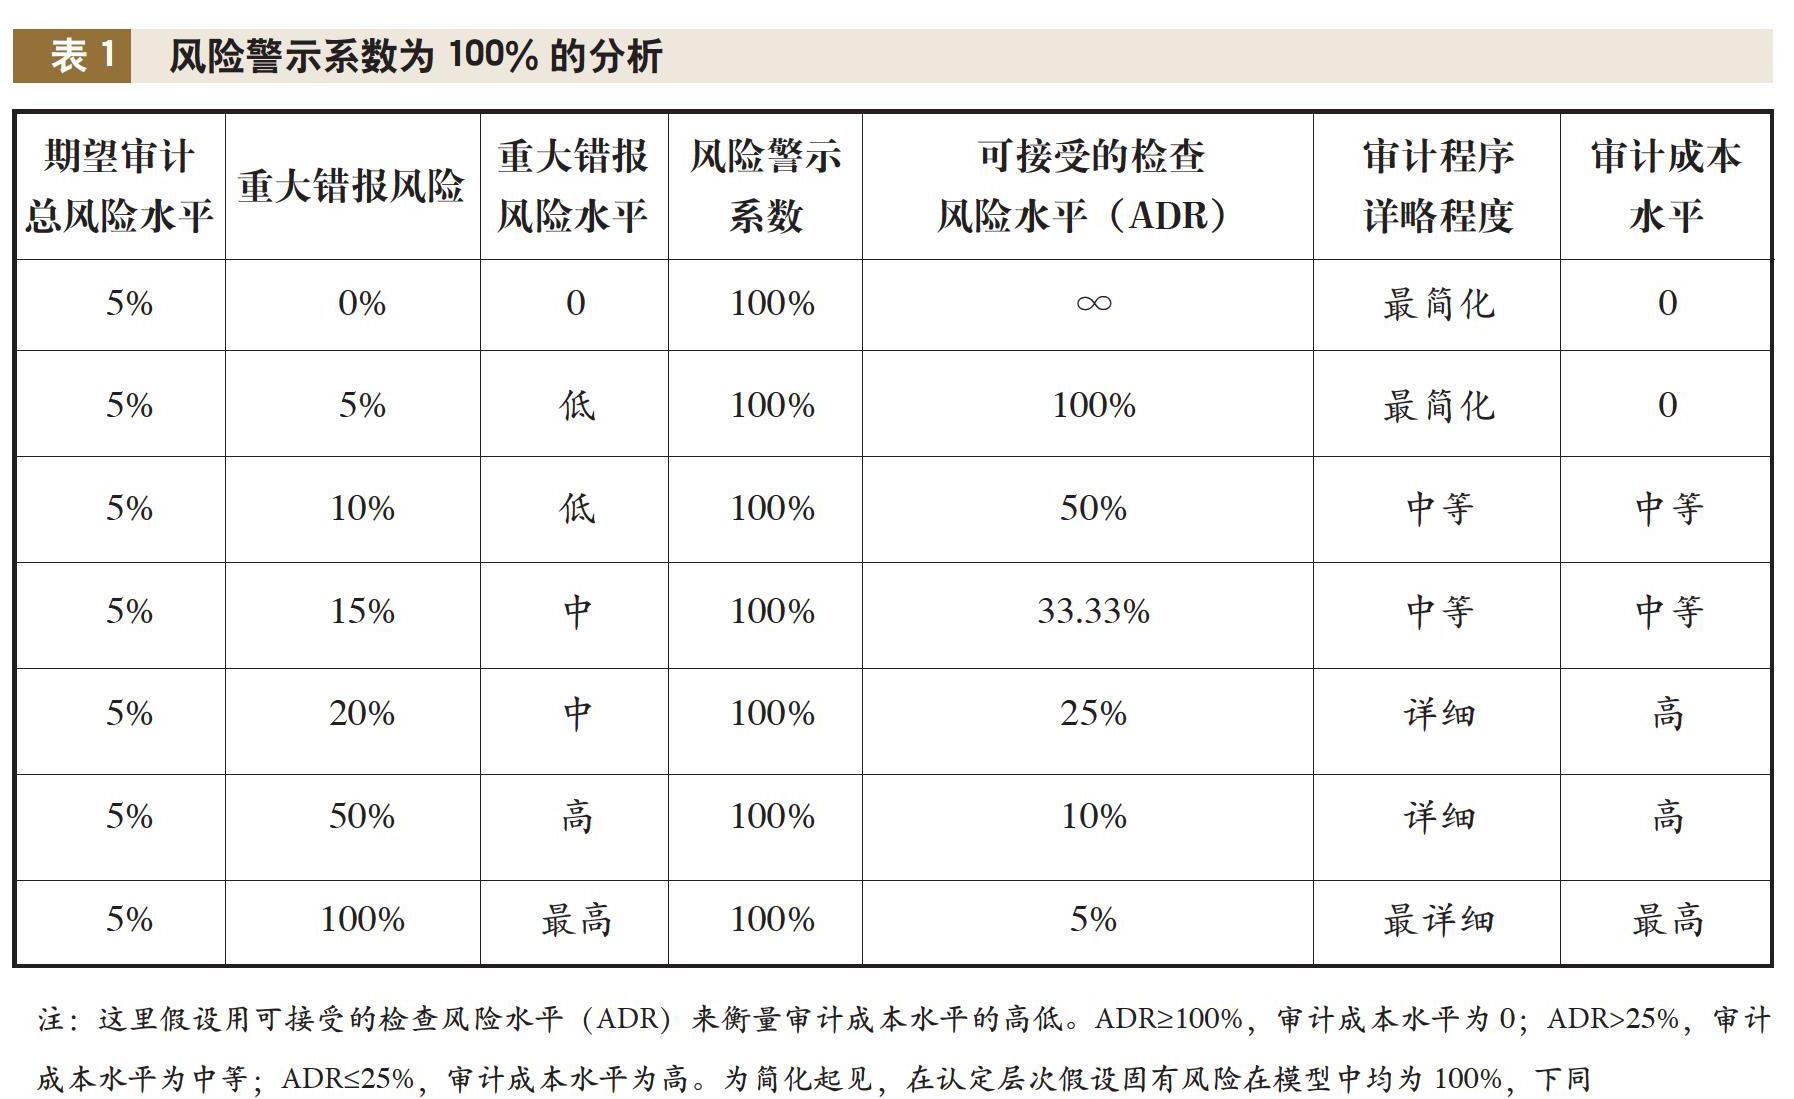
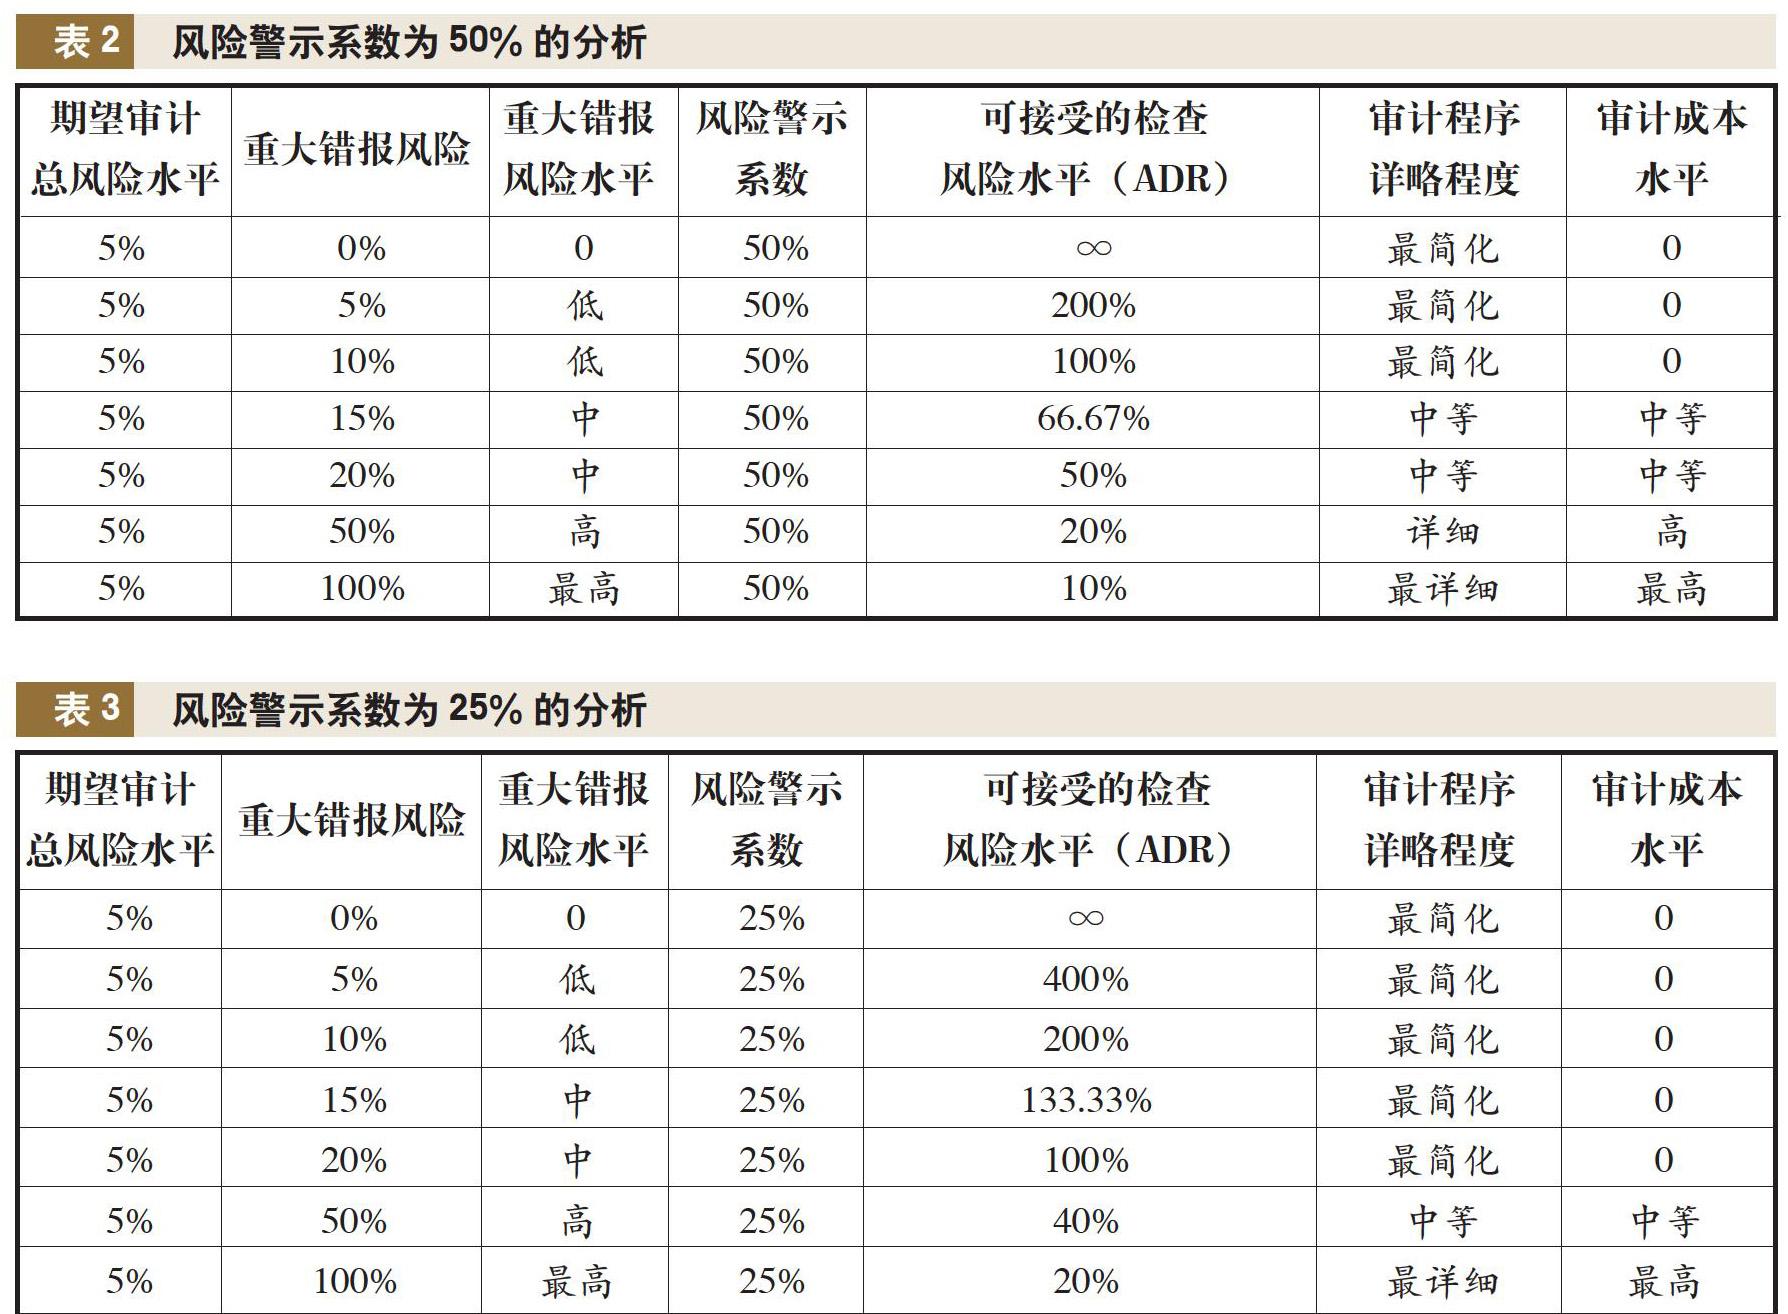

[摘要]本文分析了城市公共设施PPP项目审计风险的构成要素和特征,在构建审计风险计量模型的基础上,对城市公共设施PPP项目审计风险构成要素的相互关系进行实例分析,提出项目审计风险的控制对策。
[关键词]城市公共设施 PPP项目 审计风险 风险警示系数 计量模型
公私合作(Public-Private-Partnership,简称PPP)模式应用于我国城市公共设施建设项目是一种全新尝试。城市公共设施PPP项目潜在的错报风险很高,加之属于全新的审计业务,因此,加强对城市公共设施PPP项目审计风险控制的研究具有重要现实意义。
一、城市公共设施PPP项目审计风险的涵义和构成要素
(一)运作模式
城市公共设施PPP项目是指政府与社会资本方全过程共同合作建设城市公共设施的项目。在这一模式中,政府将部分城市公共设施建设责任以特许经营协议等方式转移给社会资本方,两者在公平的基础上建立起风险共担、利益共享的合作伙伴关系(严晓健,2014),一起参与到城市公共设施建设和管理中,通过充分发挥各自优势,最终实现社会利益与经济利益兼得、政府与社会资本方共赢的良好局面。其基本运作流程为:一是由政府发起经审核通过的城市公共设施建设项目;二是由项目实施机构编制实施方案,确定项目具体运作方式等内容;三是通过公开或非公开的招标方式为项目引入市场竞争机制,在选定社会资本方后订立项目合同以明确各自的权责利;四是政府和社会资本方共同成立项目公司,负责项目的融资、建设、运营及管理,直至最后将通过性能测试的城市公共设施移交给政府部门。……
登录APP查看全文