实施新金融工具准则对中小商业银行的影响分析
2020-07-23新疆银行股份有限公司
绿色财会 2020年5期
○新疆银行股份有限公司 黄 艳
一、金融工具准则的变化
财政部于2017年3月修订了金融工具相关会计准则,涉及准则共三项,合称为“新金融工具准则”,实现了我国金融工具会计准则与国际会计准则IFRS7和IFRS9的趋同。
新金融工具准则的实施在考虑不同企业自身财务实力、会计信息质量要求的基础上,采取分步实施,有序推进,境内境外同时上市的公司于2018年1月1日起实施,境内的上市公司于2019年1月1日起实施,其他非上市公司于2021年1月1日起实施。目前多数中小商业银行未上市,因此,将于2021年1月1日起实施新金融工具准则。
(一)分类的变化
新金融工具准则在金融资产分类时,不再强调持有金融资产的意图和目的,而是根据业务模式和现金流量特征,将金融资产划分为三类,直接将会计计量属性作为金融资产分类的名称,计量方式采用摊余成本和公允价值。新旧金融工具准则金融资产分类情况对比如表1所示。
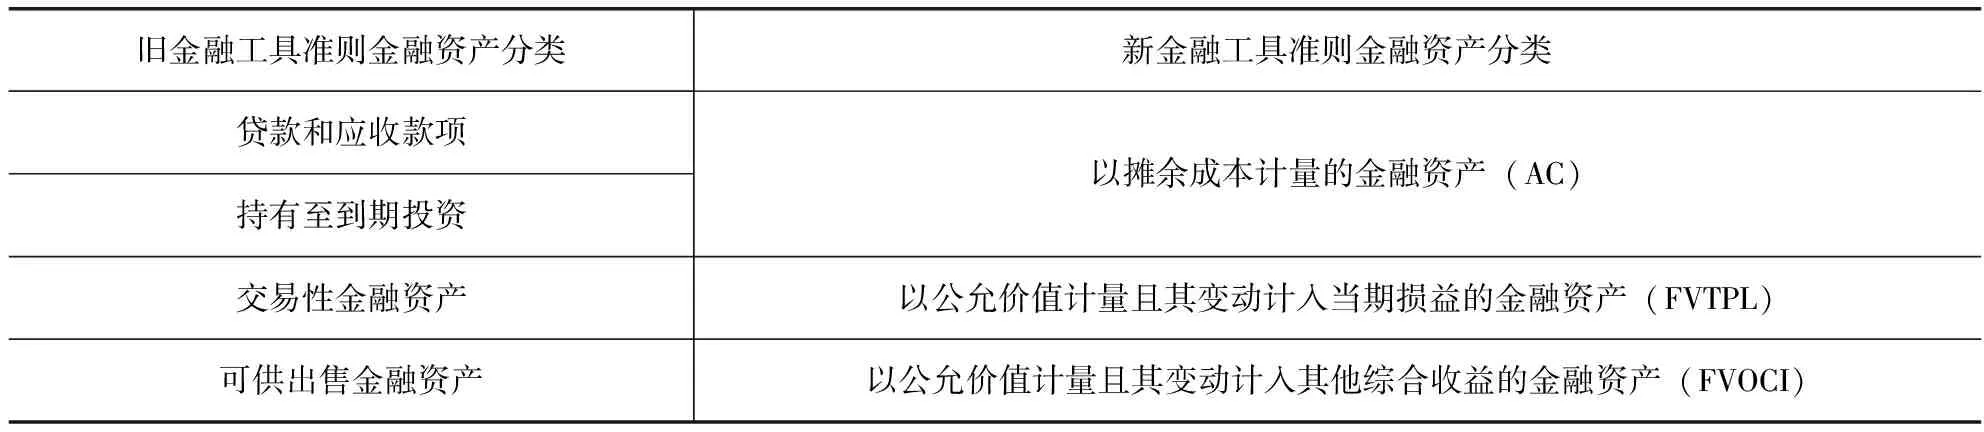
表1 新旧金融工具准则金融资产分类对比分析表
表1中旧金融工具准则的金融资产四分类和新金融工具准则中的三分类并非一一对应关系,由于中小商业银行的业务具有复杂性,需要结合具体的业务模式和现金流量特征判断金融资产的分类。并不是持有至到期投资可以重分类为以摊余成本计量的金融资产,并不是所有的可供出售金融资产可以重分类为以公允价值计量且其变动计入其他综合收益的金融资产。
(二)金融资产减值的变化
在新金融工具准则中,关于金融资产减值准备的变化主要在两个方面:一方面是减值准备计提模式发生变化,由“已发生损失法”转变为“预期信用损失法”;……
登录APP查看全文