中国高等教育财会研究的发展
2020-06-22王慧敏许敏钱一奇
商业会计 2020年10期
王慧敏 许敏 钱一奇
【摘要】 文章对新中国70年来我国高等教育财会研究的发展进行回顾梳理,结合经济体制改革、教育体制改革的背景探索教育财会研究的变迁。教育财会研究在经历研究贫瘠、初步展开、深入开展以后,目前正处于创新发展阶段。研究发现中国的高等教育改革滞后于经济体制变革,相应的教育财会研究明显落后于经济发展,继而文章对我国高等教育财会研究未来进行了展望。
【关键词】 教育财会;改革开放;经济体制;教育体制
【中图分类号】 G647;F23 【文献标识码】 A 【文章编号】 1002-5812(2020)10-0111-03
高等教育是一个国家发展水平和发展潜力的重要标志,习近平总书记在党的十九大报告中提出要“加快一流大学和一流学科建设,实现高等教育内涵式发展”。高等教育事业能够为我国的社会主义现代化建设提供坚实有力的支撑。随着高等教育事业的改革与发展,针对高等教育财会的研究也处于不断发展的过程中。本文回顾新中国70年来我国高等教育财会研究的背景与发展,总结并分析各个阶段的主要特征以及研究成果,为未来高等教育财会研究的进一步发展提供借鉴。
一、高等教育财会研究的发展
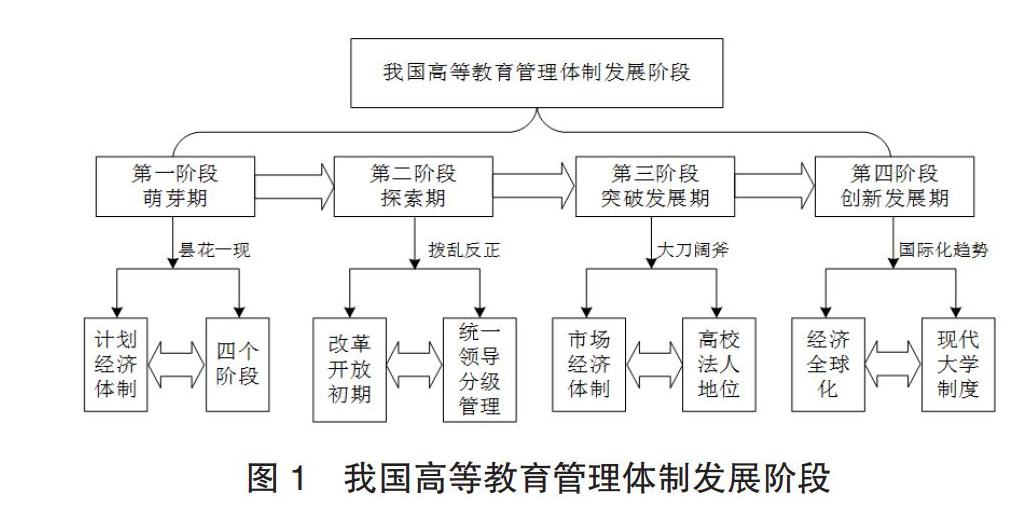
马克思提出“经济基础决定上层建筑,上层建筑反作用于经济基础”,我国经济体制与高等教育体制一定程度上体现了经济基础与上层建筑的关系。随着经济体制的改革与发展,我国高等教育管理体制经历了曲折的变革(详见图1),教育财会研究也在各个阶段呈现出不同的特征。……
登录APP查看全文