非货币性资产交换准则的变化及会计处理
2020-06-08蔡静
商情 2020年20期
蔡静
【摘要】财政部于2019年发布了新修订的非货币性资产交换准则,本文归纳总结了新准则的变化要点,并通过会计实例进行说明。相比旧准则而言,新准则会计处理规定更加严谨,更为细化,加强了对会计实务操作的指导力度。
【关键词】非货币性资产交换;商业实质;补价
为保持与国际会计准则的趋同,并与近年新修订的具体会计准则有效衔接,财政部于2019年5月9日发布新修订的《企业会计准则第7号——非货币性资产交换》准则,并要求于2019年6月10日起施行。
一、非货币性资产交换准则的变化
(一)增加了准则适用范围的规定
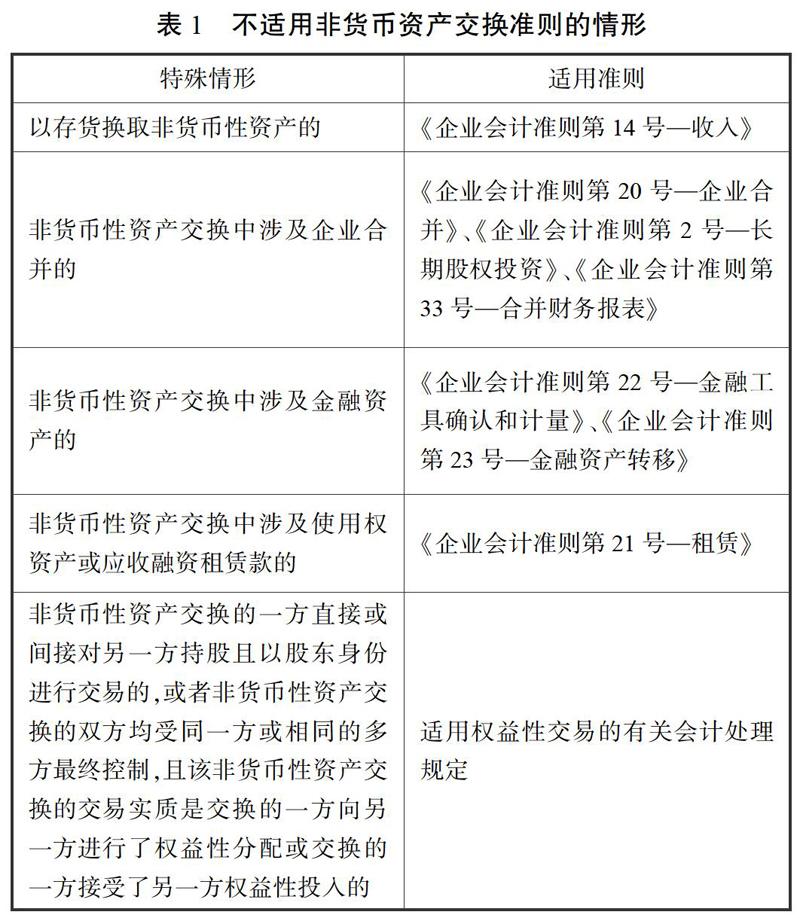
近几年,为了满足我国会计准则与国际会计准则持续保持趋同,适应社会发展的需要,财政部对具体会计准则陆续进行了新增与修订,致使非货币性资产交换旧准则与其他具体准则的会计处理存在冲突,从而影响了实务操作。为了解决这一弊端,新准则明确了不适用非货币资产交换准则的五大情形(如表1),保持具体会计准则之间的协调一致。
特别需要说明的是,新准则第二条非货币性资产交换的定义表述中将存货从列举中剔除。这是源于新收入准则中对销售商品取得非现金对价的会计处理与非货币性资产交换准则的规定不一致。新收入准则规定:“客户支付非现金对价的,企业应当按照非现金对价在合同开始日的公允价值确定交易价格。非现金对价公允价值不能合理估计的,企业应当参照其承诺向客户转让商品的单位售价间接确定交易价格。……
登录APP查看全文