保险素养、收入差异与农民商业保险参与
2020-05-21李韬李晓旭罗剑朝
西北农林科技大学学报(社会科学版) 2020年3期
李韬 李晓旭 罗剑朝
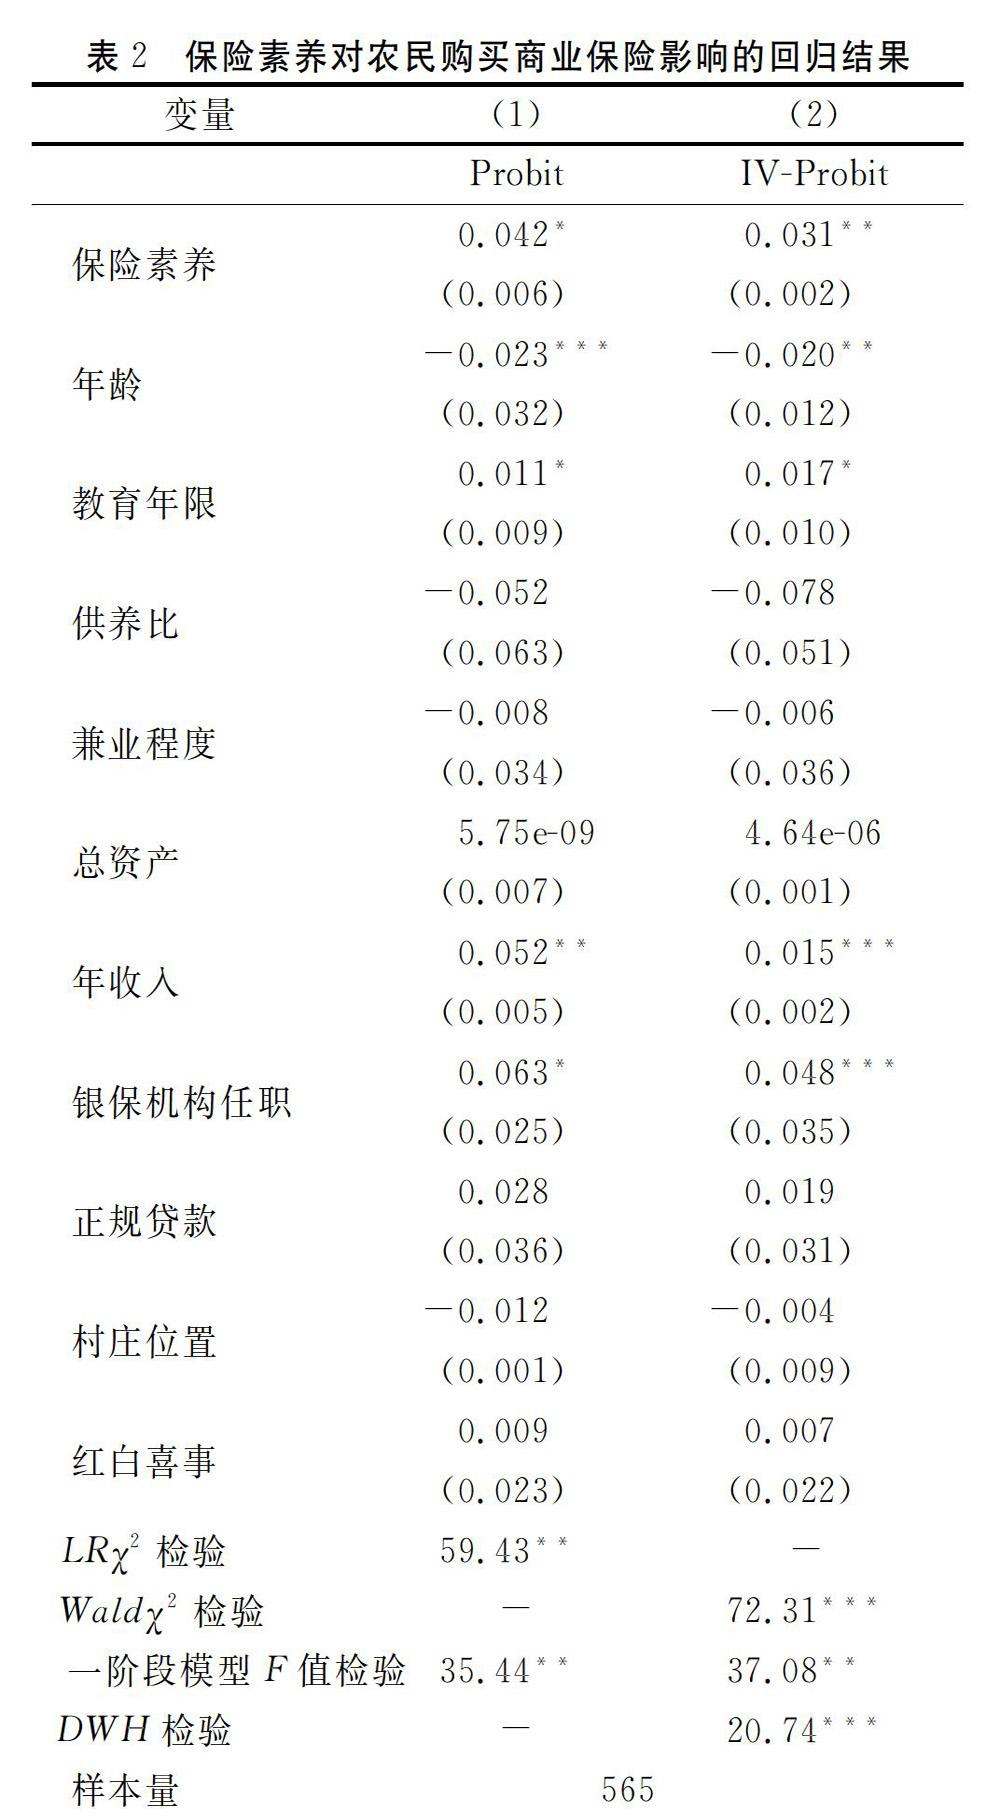
摘 要:乡村振兴战略的实施激发了农民在“医、养、住、行”等方面对美好生活的追求,与之对应的各类保险保障需求也随之涌现。对保险素养影响农民商业保险参与的机理进行了阐释,并使用陕西省565户农户的调查数据,实证检验了保险素养对农民商业保险参与选择的影响,以及农民个人收入差异对保险素养影响其商业保险参与的调节效应。研究表明,保险素养会显著促使农民商业保险参与概率增加3.1%。此外,个人经济收入差异对保险素养促进农民商业保险参与并未发挥出调节作用,即提升个人收入水平并不会增强保险素养对农民商业保险参与的促进作用。因此,有必要采取提高农民保险素养、有针对性地开发设计符合农民诉求的保险产品等措施促进农民商业保险消费,进而促进商业保险在农村地区的发展。
关键词:保险素养;收入差异;农民商业保险
引 言
乡村振兴战略的实施激发了农民在“医、养、住、行”等方面对美好生活的追求,与之对应的各类保险保障需求也随之涌现。同时,就中国现阶段各社会阶层经济条件而言,农民收入总体仍处于较低水平,抵御风险能力较差,天灾人祸往往会加剧其贫困程度。近期一项针对全国31个省、市、自治区千村万户的实地调查表明,24%的农户曾遭受过自然灾害、意外事故或重大疾病带来的经济损失[1]。作为一种以经济保障为基础的金融制度安排,商业保险不仅可通过补偿部分或全部损失来有效缓解投保农民因疾病、意外等灾害事故造成的巨大经济损失和人身伤害。……
登录APP查看全文