持续经营审计意见会加速壳公司贬值吗
2020-05-08邢春玉张立民
财会月刊·下半月 2020年4期
邢春玉 张立民
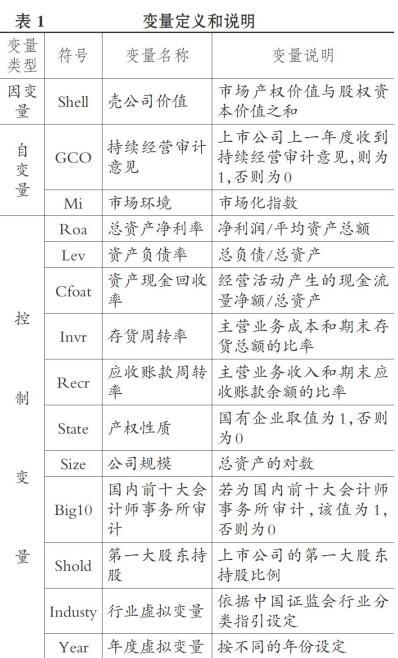
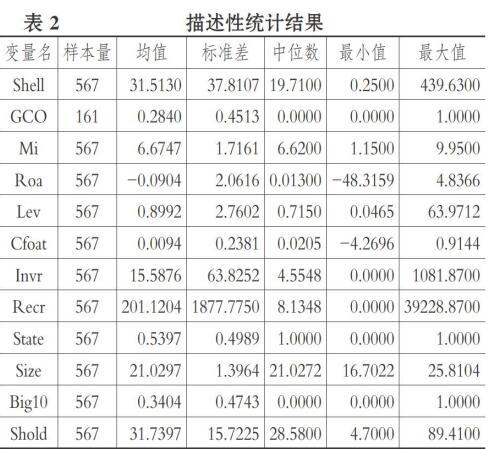
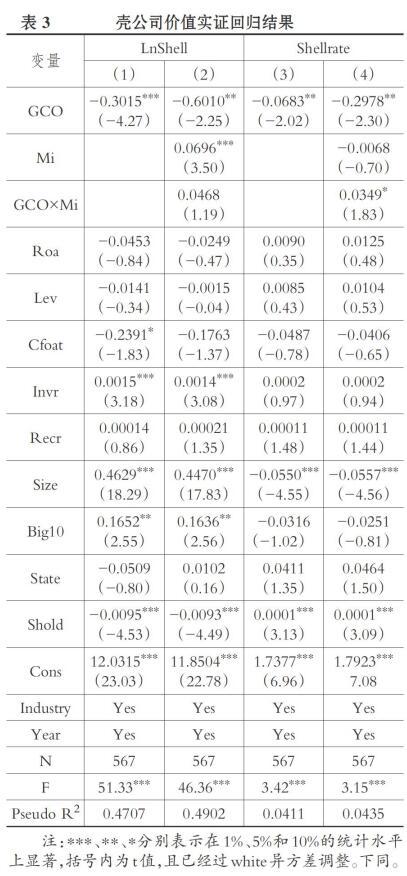
【摘要】从审计需求的信号传递理论出发,考虑到我国资本市场退出机制不完善、保壳动机强烈的特殊背景,以A股市场数据为样本,实证检验持续经营审计意见对公司价值的作用机制。研究发现:持续经营审计意见能显著影响投资者对壳公司的价值评判,加速壳公司价值贬值,而且被出具持续经营审计意见的时间越长,加速壳公司贬值的效果越明显,壳公司的退市风险越大;外部市场环境越好的地区,反而越不利于持续经营审计意见对壳公司贬值效应的发挥;制度不完善导致高质量的注册会计师出具的持续经营审计意见也难以发挥相应的监督作用,反而造成壳公司溢价。
【关键词】持续经营审计意见;壳公司价值;并购事件;市场环境;退市风险
【中图分类号】F239 【文献标识码】A 【文章编号】1004-0994(2020)08-0081-8
一、引言
持续经营是会计基本假设之一。持续经营审计是注册会计师结合外部环境,根据被审计单位实际经营活动和财务业绩对企业未来持续经营能力进行职业判断,出具具有外部监督和信息传递效应的持续经营审计意见。有学者认为《证券法》应设置事前防范制度,如扩大上市公司信息披露范围、降低获取信息的成本、提升中介机构作用等[1] 。在我国证券市场上,很多公司实际上已经面临破产问题,但最终宣告破产的却寥寥无几。原因在于我国尚未全面实施破产制度,也缺乏保护投资者和债权人利益的相关规定,上市公司破产有一定难度;加之许多有实力的公司不愿意IPO排队上市,而是通过控股壳公司来借壳上市,从而使得壳公司难以退市。……
登录APP查看全文