国企混改的逻辑、路径与实现模式选择
2020-04-22郑志刚
中国经济报告 2020年1期
关键词:国有企业
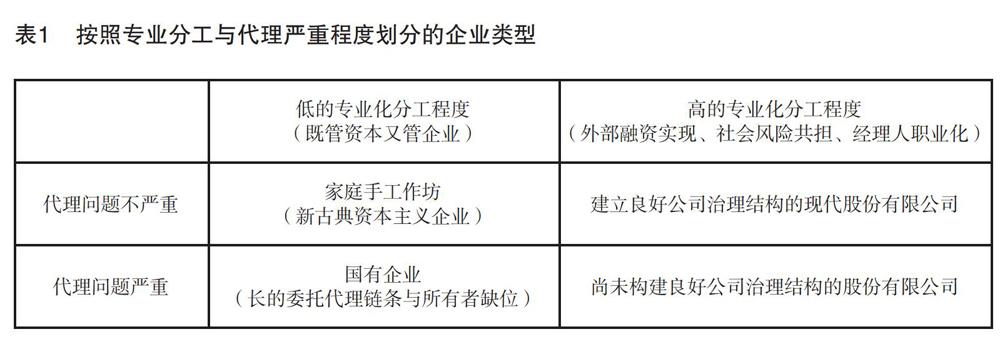
【提 要】国企改革一直是中国经济体制改革的主要内容。但由于预算软约束、模糊诚信责任、多目标激励冲突和中国式内部人控制等问题的存在,国有企业既没有摆脱“家庭手工作坊式”的控制权对经营权的干预,无法利用社会专业化分工提高效率,也没有很好解决家庭手工作坊并不存在的代理问题。混改作为当下国企改革新的突破口在新一轮国企改革中被普遍采用。国企混改一方面需要在股东层面通过引入盈利动机明确的民资背景的战略投资解决以往的所有者缺位问题;另一方面,通过混改形成主要股东之间的竞争关系,建立一种自动纠错机制,以有效避免大股东一股独大容易导致的监督过度、决策失误和形成对经理人的制约,避免内部人控制问题。
【关键词】 国有企业;混合所有制;现代产权理论;分权控制理论
一、国企改革的背景
国企改革是我国四十年改革开放的缩影。在过去的四十多年,围绕股权结构调整和相应的公司治理制度变革,国企先后经历了多轮改革 。
2013年以来,中国启动了以混合所有制为典型特征的新一轮国企改革,其现实背景来自于以下两个方面。一是,国企在经历了20世纪90年代末改制带来的改革红利消失后陷入新的发展困境,一部分国企成为僵尸企业,面临产能过剩带来的效益下滑。根据中国企业联合会、中国企业家协会2014年发布的中国企业500强榜单,在500强中出现了43家亏损企业,其中只有1家是民营企业,国有企业成为“重灾区”。……
登录APP查看全文
