新个人所得税法下的税收筹划空间探索
2019-08-26包燕萍郑佳
商业会计 2019年13期
包燕萍 郑佳
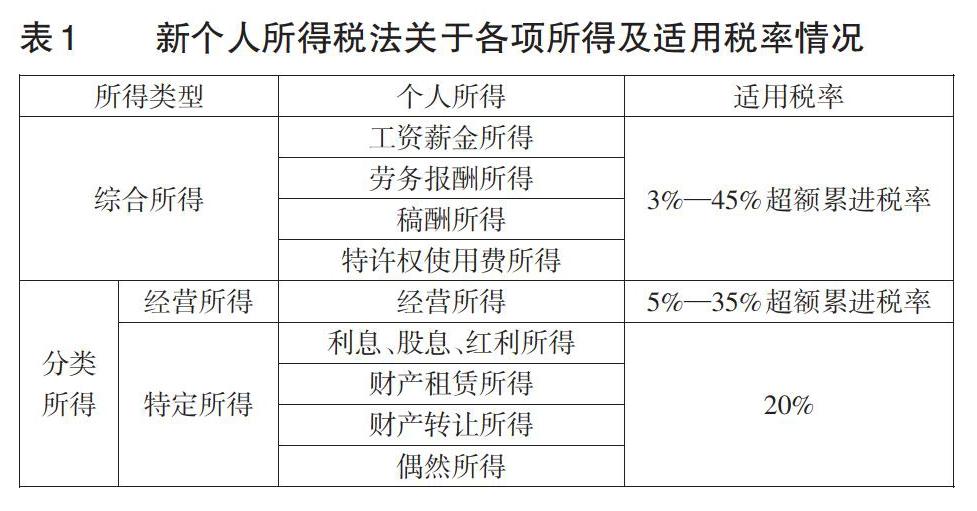
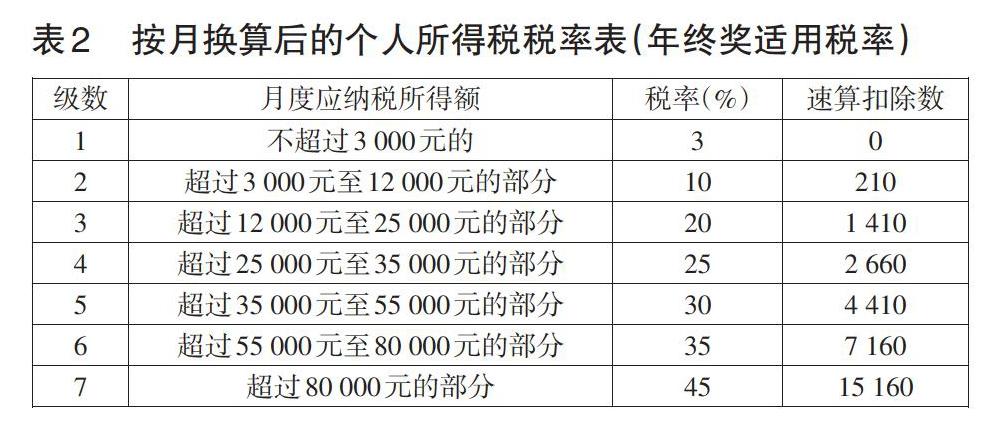

【摘要】 2018年8月31日全国人大常委会修订的《个人所得税法》,围绕“减税”进行了系列改革,之后国家税务总局频发关于个人所得税优惠的政策文件,继续为广大纳税人“减负”。文章在回顾新个人所得税法的改革背景、厘清现行个人所得税涉及的所得及适用税率后,结合个税优惠政策,对在新个人所得税法下如何进行税收筹划进行了探讨。由于不同的个人所得分类适用的税率不同,准确且合理地将个人所得分类,巧妙利用个税的优惠政策,可进一步降低个人所得税税负。
【关键词】 新个人所得税法;综合所得;经营所得;特定所得;适用税率
【中图分类号】 F810 【文献标识码】 A 【文章编号】 1002-5812(2019)13-0118-04
一、新个人所得税法改革的背景介绍
我国现行的个人所得税税制源于1994年确立的符合市场经济运行规律的税收制度体系,共经历了七次修正,2018年8月31日全国人大常委会通过了关于修改《中华人民共和国个人所得税法》的决定。其中纳入个人综合所得征税范围的“工资薪金所得、劳务报酬所得、稿酬所得及特许权使用所得”,几乎涵盖了绝大多数纳税人的日常劳动所得。此次改革不仅提高了免征额,提高了专项扣除的额度,还增加了专项附加扣除费用等。此次个税改革的实施分为三个阶段:第一阶段(2018年10月1日前)为过渡期政策准备阶段;第二阶段(2018年10月1日至12月31日)为实施准备阶段;第三阶段(2019年1月1日起)为全面实施阶段。
此次修订的新个人所得税法,建立了综合……
登录APP查看全文