房地产开发企业年度所得税汇算清缴比较研究
2019-08-26李猜葛新旗
商业会计 2019年13期
李猜 葛新旗
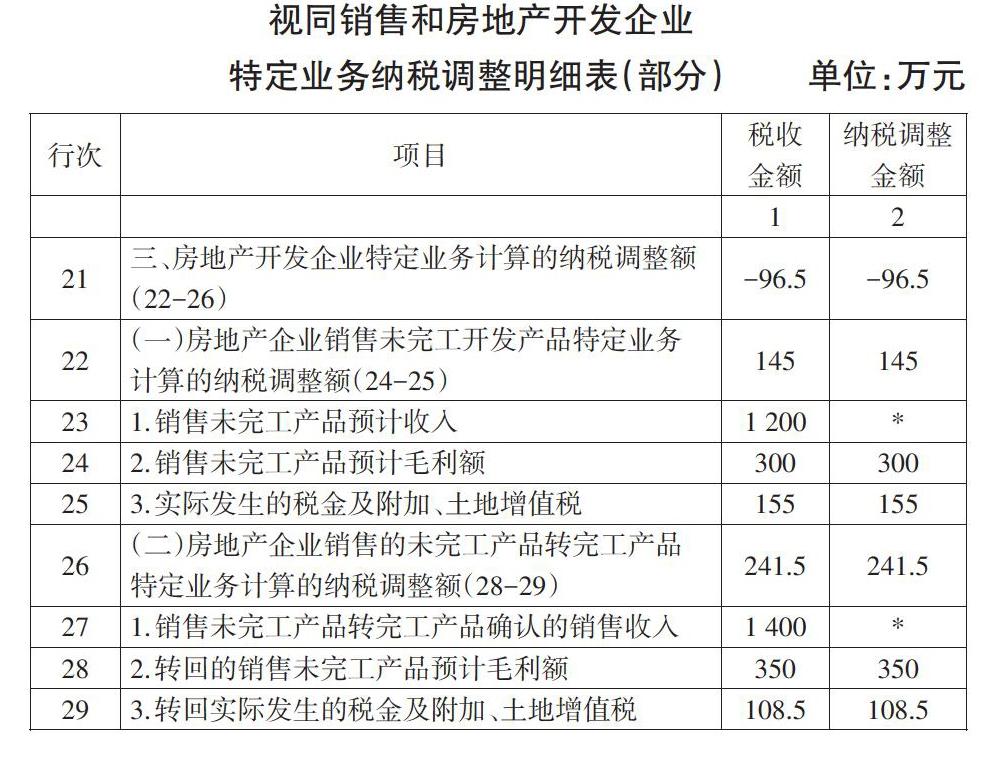
【摘要】 房地产行业与其他行业相比有其自身的特殊性,所对应的是更加复杂的税收政策,且把握的难度相對较大,所得税汇算清缴较为繁琐,在开发各阶段又有很大区别,面临的税务风险较大,对财务人员的要求较高。文章从只存在预售未完工项目时的汇算、只存在完工项目时的汇算、预售与已完工项目并存时的汇算三种情况入手,结合实例探讨房地产开发企业不同阶段收入、成本、毛利额的处理以及常见问题,对比分析在不同情况下房地产开发企业的所得税汇算清缴,以有效解决房地产行业的汇算清缴难题,促进房地产开发企业的可持续发展。
【关键词】 房地产开发企业;企业所得税;汇算清缴
【中图分类号】 F275 【文献标识码】 A 【文章编号】 1002-5812(2019)13-0127-03
对于房地产开发企业而言,其最显著的特征就是具有较长的开发周期、受到较强的政策调控,同时资金更加密集、产业链相对更长,对地方财政收入的影响重大。鲜明的行业特点决定了房地产开发企业核算的独特性、成本计算的复杂性,对财务人员的要求较高。所得税汇算清缴,即纳税人依照税收法律、法规、规章及其他有关企业所得税的规定,在纳税年度终了后的规定时期内自行计算全年应纳税所得额和应纳所得税额,此外,在对本年度应退或应补税额进行计算时,需要参照当年实际预缴的所得税额来确定。对于房地产开发企业而言,应纳税所得额包括完工销售以及未完工销售两类,税务处理较为特殊,本文区分只存在预售未完工项目、只存在已完工项目、预售与已完工项目并存三种情况比较分析房地产开发企业的所得税汇算清缴。……
登录APP查看全文