永续债发行方财税处理的探讨
2019-01-13葛东红
中国市场 2019年34期
葛东红
[摘 要] 企业可通过永续债进行融资,也可把发行永续债作为调整资产负债结构的重要手段。在实际操作过程中,发行方如何进行合同安排,才能满足永续债计入权益的条件,同时永续债利息支出可在企业所得税前扣除,文章根据现行会计准则和相关规定以及税收法规探讨了永续债发行方的财税处理。
[关键词] 永续债;发行方;财税处理
[DOI]10.13939/j.cnki.zgsc.2019.34.154 永续债是企业较为重要的融资方式,是补充运营资金的有效手段,对于非上市企业,通过合理安排,永续债可以成为补充权益的重要方式,对调整企业的资产负债结构有现实意义。
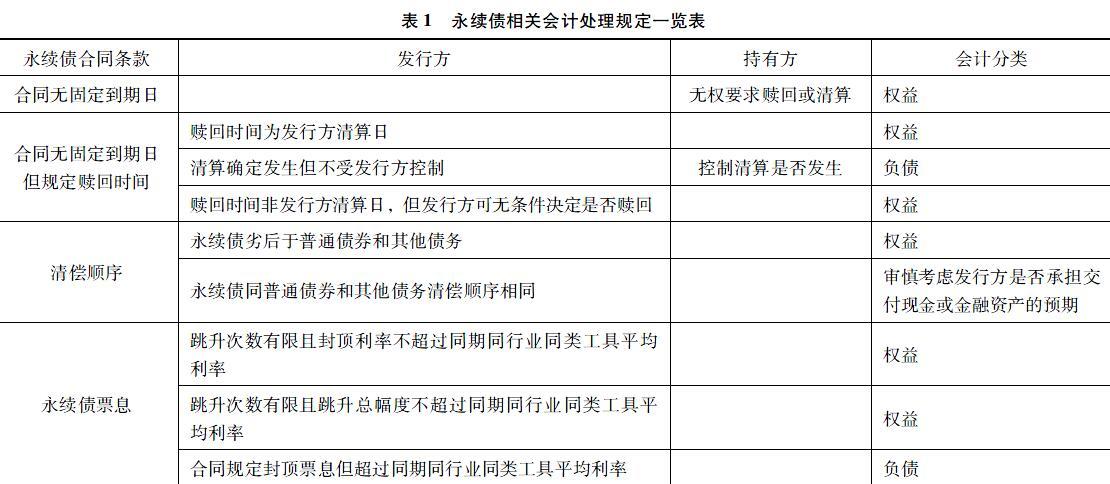
2019年1月28号,财政部根据《企业会计准则第22号——金融工具确认和计量》 (2017年修订)、《企业会计准则第37号——金融工具列报》(2017年修订)等企业会计准则相关规定印发了《关于印发〈永续债相关会计处理的规定〉的通知》(财会〔2019〕2号),对永续债和其他类似工具的会计处理进行了细化。
永续债发行期限较长(可续期),票面利率要高于普通债券。企业发行票面利率高于普通债券的永续债,主要原因是谋求永续债计入权益,融资的同时,达到调整资产负债结构的目的。文章着重分析永续债发行方应如何安排合同条款,使永续债的会计处理符合计入权益的要求。
1 永续债简要介绍
永续债是没有明确到期日或期限非常长的债券,包括可续期企业债、可续期公司债、永续债务融资工具(含永续票据)、无固定期限资本债券等。
与普通债券相比,通过合理安排,永续债可以计入权益、降低资产负债率、锁定长期限融资资金;与权益投资相比,永续债投资者无投票权、也不稀释股权,对原有股东的权益没有影响。……
登录APP查看全文
