基于GRU神经网络研究不同证券市场对股票收益的影响
2019-01-13余强
经济研究导刊 2019年35期
余强
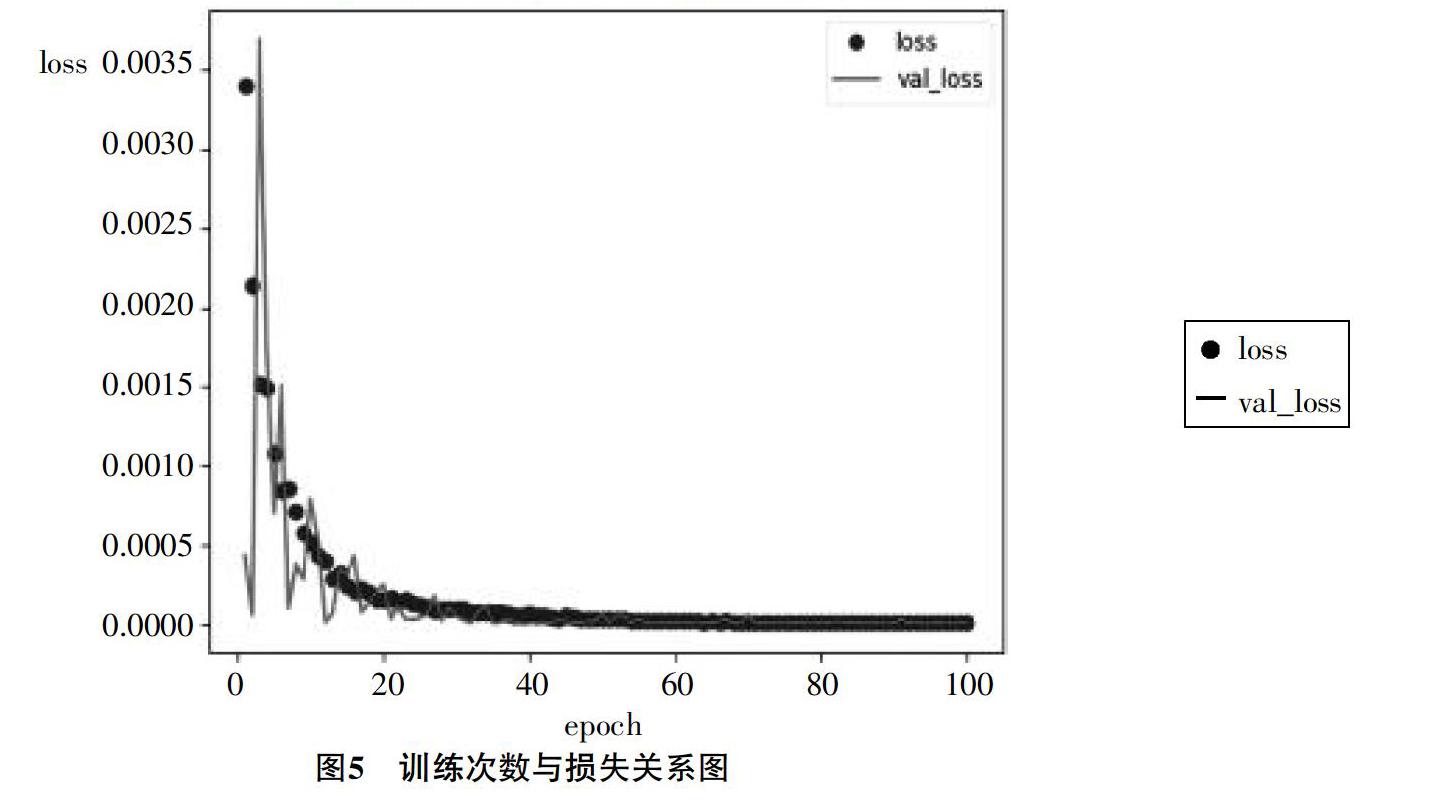
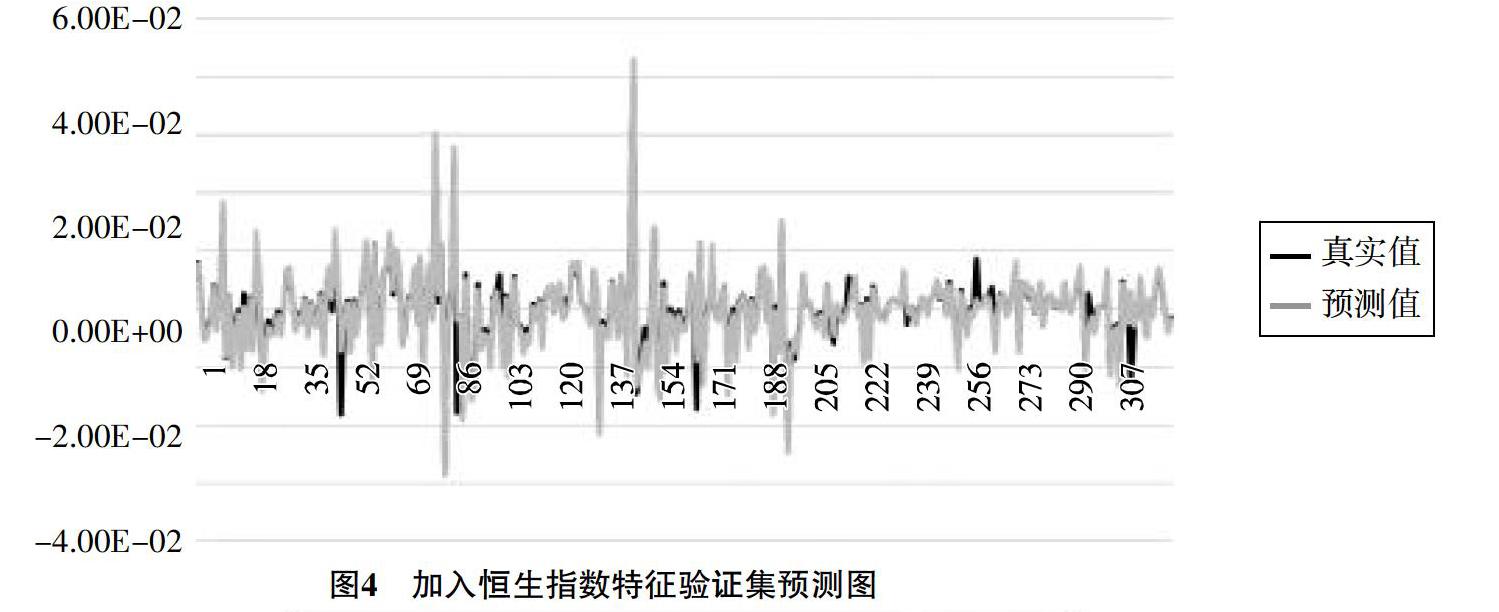
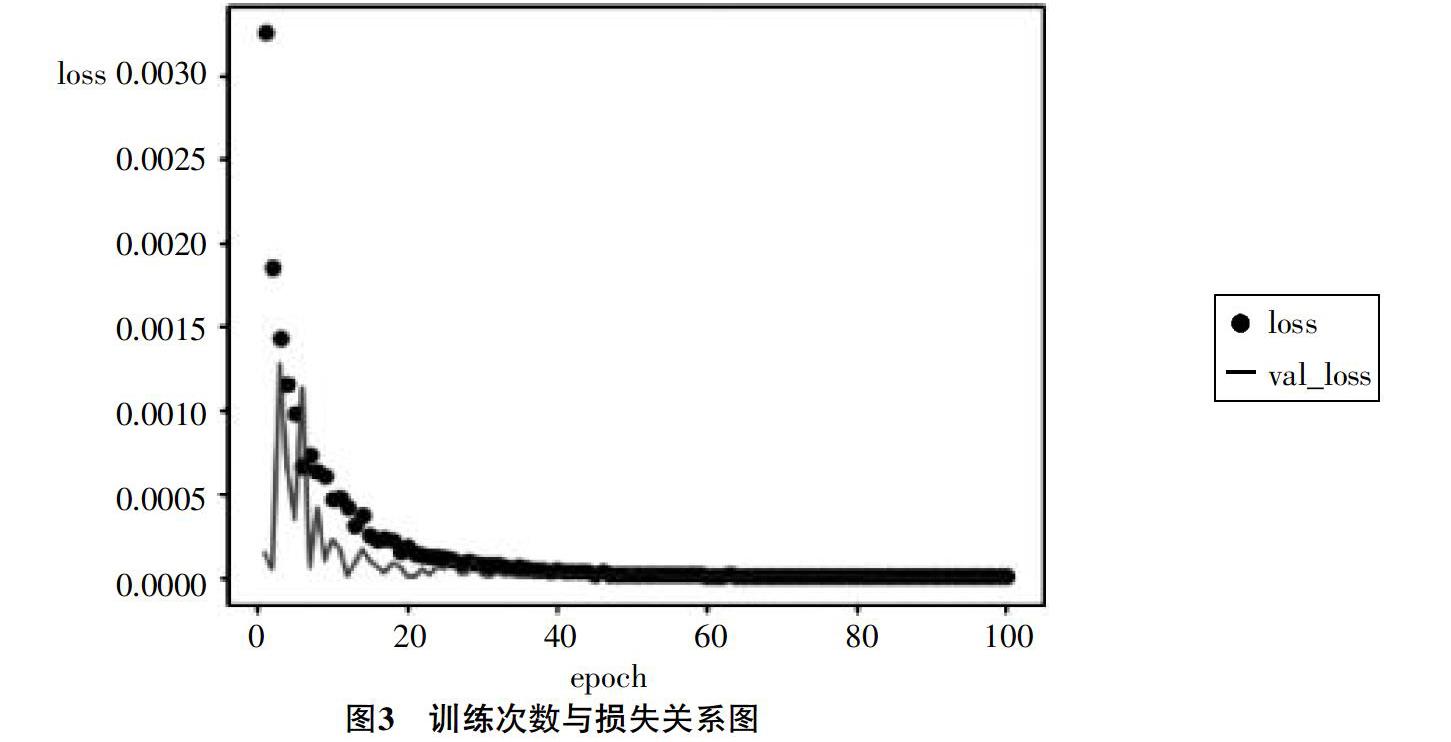
摘 要:大量研究表明,不同金融市场之间具有不可忽视的联系,股票作为金融资本市场中最具代表性的一部分,与其他金融证券市场的联系更为紧密。因此,针对不同金融市场的相互影响问题,以恒生、上证指数为例,提出建立神经网络模型。以两种指数的每日数据为样本,利用GRU(递归神经网络)神经网络的时间记忆性能,刻画出在加入不同证券指数特征的影响下,对上证股票指数收益的波动情况进行预测研究。训练和测试结果表明,GRU神经网络模型效果较为理想,而加入恒生指数特征的预测效果最好。这可以为后续中外金融市场关系的研究提供一定的参考价值,对想要购买企业债券的操作者也具有较高的实际价值。
关键词:收益预测;上证企债指数;恒生指数;GRU
中图分类号:F830.91 文献标志码:A 文章编号:1673-291X(2019)35-0117-04
引言
股票作为证券交易市场上的重要部分,无论从投资获利方面,还是从维护金融稳定等方面来说,它的作用都显得非常重要,对其收益的预测也极具现实意义。当前,对于股票市场的研究一直是金融市场研究的热点。需要指出的是,股票市场变动是一个非常复杂的非线性动力系统,如果采用传统计量经济学模型的方法,通常会存在着各种困难。近几年,Farzaneh Nassir Zadeh[1]做了S&P500与伦敦证券交易所之间的市场效率和金融稳定性调查,并使用ARMA模型对股票收益进行月度和年度预测。Helmut Herwartz[2]实证评估了GARCH模型下的股票收益率预测。后来LinZ[3]利用GARCH模型对上证综合指数的波动进行建模和预测,但是由于传统统计学方法存在一定的局限性,导致其对于长期预测的效果并不理想。……
登录APP查看全文