资本成本问题浅析
2019-01-02陈伟唐山学院财务处
新商务周刊 2018年24期
文/陈伟,唐山学院财务处
作为一个经济实体,总是在不断地进行各种投资和再投资来维系其生存和发展,而投资就需要一定量的资金。这样资金的筹集就成了企业财务管理的一项重要活动,无论所筹资金来源何处,都是有代价的,这些代价即资本成本。它一方面是影响企业经营成果的重要因素,另一方面也是企业管理者正确决策、进行合理资源配置的重要依据。如果不能正确资本成本,或计算不确切,或错误的使用,者将给企业带来重大的损失。下面就资本成本的几个问题进行分析研究。
1 债务资本成本计算
目前对债务资本成本的计算,在考虑货币的时间价值的情况下,是以现金流量为基础,通过两个步骤进行。
首先计算所得税前的债务资本成本:K
即:L×(1-F)=
L——借款资本金;F——借款筹资费用率;
T——所得税率;I——借款年利率;
K——所得税前债务资本成本。
运用内插法计算K。
第二步计算所得税后资本=K×(1-T)
这种计算方法与实际的现金流量是不相符的,每年利息(I)流出与当前所得税的流出在时间上是同步的,即在每年支付利息的同时,就在当期的收益中扣减,从而当期所得税也因此少流出了:年利率×所得税率,所以每年负债利息,实际现金流出量即为:I×(1-T)。而上述计算,没有对利息所抵税金考虑在内,这种观点是不恰当的,所以,是不需分两步计算债务资本成本的,具体算法是建立数学模型:
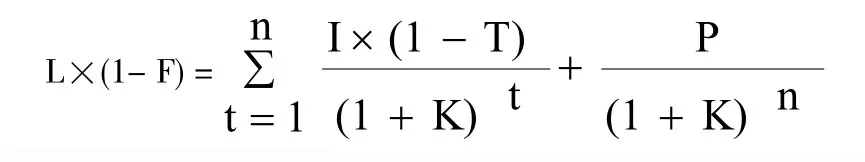
然后运用内插法计直接算出所得税后债务资本成本。